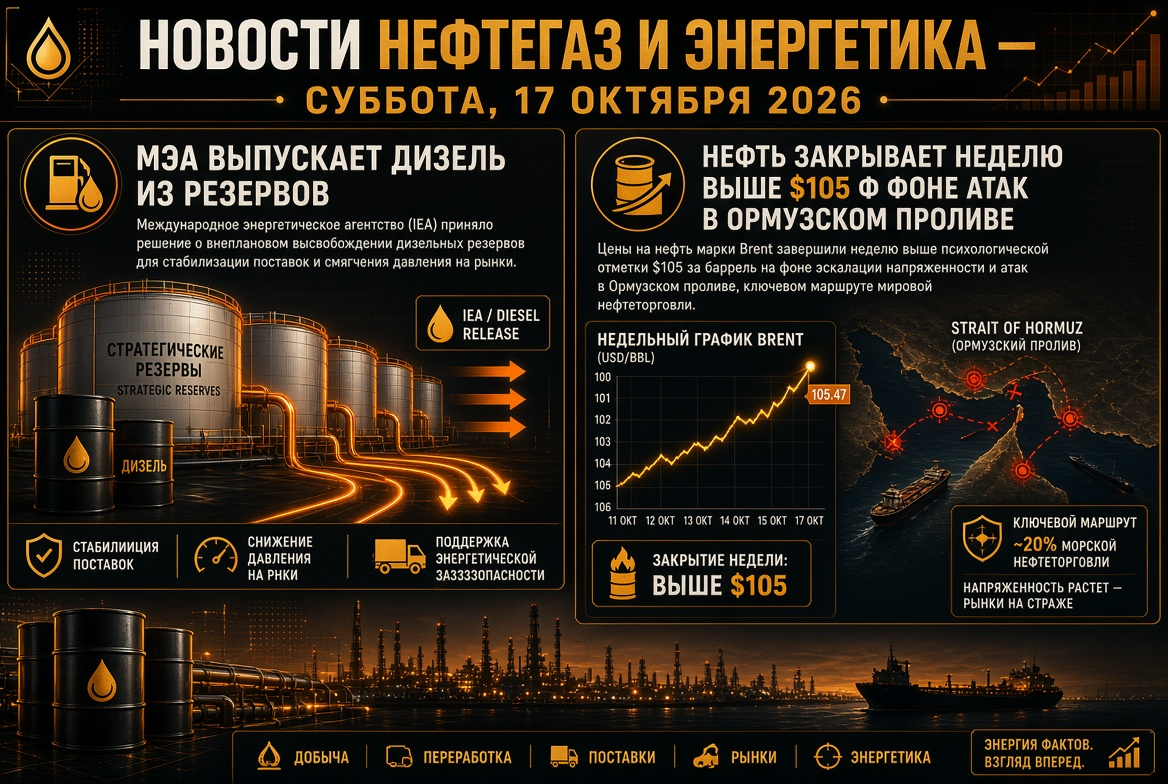
Αγορά πετρελαίου: Το Brent σε πεντάμηνο υψηλό
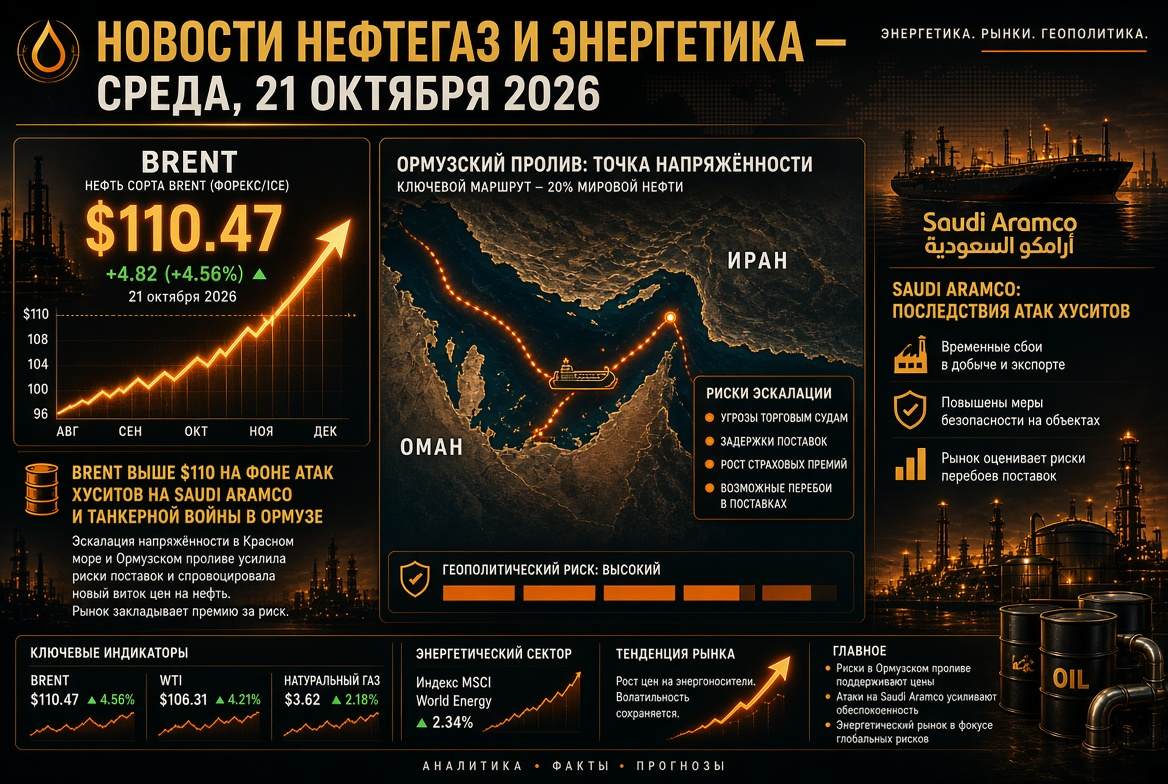
Ο Δεκεμβριανός συμβόλαιο στους Brent ανήλθε την Τρίτη στην περιοχή 109-111 δολάρια ανά βαρέλι. Ο Νοεμβριανός συμβόλαιο για το WTI βρισκόταν στην περιοχή 99-100 δολαρίων. Από την αρχή του Οκτωβρίου, το πετρέλαιο έχει αυξηθεί κατά περίπου 10%: την πρώτη ημέρα του μήνα, το Brent κόστιζε περίπου 100 δολάρια. Οι τιμές του πετρελαίου διαμορφώνονται υπό την επίδραση τριών παραγόντων:
- Γεωπολιτική prémium. Οι έμποροι προσθέτουν στο κόστος τον κίνδυνο διακοπών προμηθείας από τον Κόλπο και τη Ερυθρά Θάλασσα.
- Μείωση αποθεμάτων. Σύμφωνα με την EIA, την εβδομάδα μέχρι τις 9 Οκτωβρίου, τα εμπορικά αποθέματα πετρελαίου στις Η.Π.Α. μειώθηκαν κατά 8,6 εκατομμύρια βαρέλια, φτάνοντας τα 415,6 εκατομμύρια. Τα αποθέματα ντιζελοειδών μειώθηκαν σε 102,6 εκατομμύρια βαρέλια, που είναι περίπου 12% κάτω από τον πενταετή μέσο όρο.
- Αντίκρουες εκτιμήσεις ροών. Ο Υπουργός Ενέργειας των Η.Π.Α., Κρις Ράιτ, δήλωσε ότι οι αποστολές πετρελαίου από τον Κόλπο έχουν ανακάμψει περίπου στο 80% του πριν τον πόλεμο επιπέδου. Οι αναλυτές παρακολούθησης πλοίων καταγράφουν απότομη πτώση της διέλευσης μέσω του Στενού του Χορμούζ την περασμένη εβδομάδα.
Μέση Ανατολή: Χτυπήματα κατά της Saudi Aramco και απειλή στη ναυσιπλοΐα
Το κύριο θέμα της ημέρας για την αγορά πετρελαίου είναι η επέκταση της σύγκρουσης στην Σαουδική Αραβία. Οι Χούθι δήλωσαν ότι επιτέθηκαν σε εγκαταστάσεις της Saudi Aramco στην Γιανμπού, στο πεδίο Σέιμπα, σε αεροδρόμια του Ριάντ και του Αμπχά, καθώς και σε στρατιωτικές εγκαταστάσεις. Νωρίτερα, είχε πληγεί η έδρα της Aramco στην Νταχράν. Το Ριάντ ανέβαλε το επενδυτικό φόρουμ FII για το επόμενο έτος.
Η κατάσταση στο θαλάσσιο διάδρομο επιδεινώνεται επίσης:
- τις τελευταίες δύο εβδομάδες τουλάχιστον 18 πλοία υπήρξαν στόχος επιθέσεων;
- στη νότια περιοχή του Στενού του Χορμούζ, τάνκερ εκτοξεύθηκε σε θαλάσσια νάρκη;
- η μέση ημερήσια διέλευση πετρελαίου μέσω της περιοχής την περασμένη εβδομάδα μειώθηκε σε περίπου 8,5 εκατομμύρια βαρέλια, σε σύγκριση με περισσότερα από 20 εκατομμύρια την προηγούμενη εβδομάδα.
Για την αγορά, αυτό σημαίνει υψηλή μεταβλητότητα: οποιαδήποτε επιβεβαίωση ζημιών στις παραγωγικές ή εξαγωγικές εγκαταστάσεις της Aramco μπορεί να προσθέσει γρήγορα μερικά δολάρια στην τιμή.
OPEC+ και IEA: Ποσοστά σε παύση, έλλειψη ως το τέλος του έτους
Επτά βασικοί συμμετέχοντες του OPEC+ διατήρησαν τους στόχους παραγωγής για τον Νοέμβριο αμετάβλητους. Η ποσοστώσεις για τη Σαουδική Αραβία ανέρχονται σε 10,5 εκατομμύρια βαρέλια ημερησίως, της Ρωσίας σε 9,9 εκατομμύρια και του Ιράκ σε 4,4 εκατομμύρια. Οι αυξήσεις που συμφωνήθηκαν το 2026 εξακολουθούν να παραμένουν σε χαρτί. Τον Αύγουστο, η ομάδα παρήγαγε περίπου 25 εκατομμύρια βαρέλια ημερησίως, περίπου 5 εκατομμύρια κάτω από το επίπεδο πριν τον πόλεμο. Η επόμενη συνάντηση της συμμαχίας έχει προγραμματιστεί για τις 1 Νοεμβρίου.
Βασικά συμπεράσματα από την έκθεση της IEA για τον Οκτώβριο:
- Η παγκόσμια ζήτηση πετρελαίου το 2026 θα μειωθεί κατά 2,6 εκατομμύρια βαρέλια ημερησίως.
- Η παγκόσμια προσφορά το 2026 θα μειωθεί κατά 5,8 εκατομμύρια βαρέλια ημερησίως.
- Η ισορροπία στην αγορά θα παραμείνει ελλειμματική μέχρι το τέλος του έτους.
- Η έλλειψη μεσαίων ντιζελοειδών θα συνεχιστεί μέχρι το 2027.
Πετρελαιοειδή και διυλιστήρια: το ντίζελ παραμένει το πιο ελλειμματικό κρίκος
Ο τομέας των πετρελαιοειδών υποφέρει από διπλό σοκ: η διακοπή εξαγωγής επεξεργασμένου καυσίμου από τη Μέση Ανατολή συμπίπτει με ζημιές σε διυλιστήρια στη Ρωσία. Η IEA ενέκρινε την απελευθέρωση πάνω από 20 εκατομμυρίων βαρελιών ντίζελ από αποθέματα. Συνολικά, στο πλαίσιο του σχεδίου αντιμετώπισης κρίσης, έχουν ήδη διοχετευτεί στην αγορά περίπου 330 εκατομμύρια βαρέλια. Η παγκόσμια εξαγωγή ντίζελ τον Σεπτέμβριο ήταν περίπου 700.000 βαρέλια ημερησίως χαμηλότερη από το επίπεδο του προηγούμενου έτους. Οι αμερικανικές διυλιστικές μονάδες λειτουργούν με βαθμό φόρτωσης περίπου 93,5%. Αυτό υποστηρίζει την υψηλή περιθωριακή επεξεργασία και τα κέρδη των ανεξάρτητων πετρελαιουργών.
Ρωσία: Ο εκπτώσεις του Urals αυξάνεται, η υποδομή υπό πίεση
Η ρωσική εξαγωγή πετρελαίου αντιμετωπίζει πιέσεις από πολλές πλευρές:
- Ανταγωνισμός για αγορές. Η έκπτωση για το Urals στις βαλτικές αγορές σε σύγκριση με το Dated Brent έχει επεκταθεί στα 20,85 δολάρια ανά βαρέλι. Οι λόγοι είναι η εξασθένηση της ζήτησης στην Ινδία λόγω της επιστροφής όγκων από τη Μέση Ανατολή και τα ακριβά ναύλα. Οι αποστολές Urals από τη Βαλτική συρρικνώθηκαν κατά 21,9% την εβδομάδα.
- Υψηλή φορολογική βάση. Η τιμή του Urals για τον υπολογισμό του ΝΦΠ το μήνα Οκτώβριο διαμορφώνεται περίπου στα 104,7 δολάρια ανά βαρέλι, σε σύγκριση με 92 δολάρια τον Σεπτέμβριο. Αυτό είναι σημαντικά υψηλότερο από τον προγραμματισμό του προϋπολογισμού στα 59 δολάρια.
- Επιθέσεις στη λογιστική. Στις 18 Οκτωβρίου, drone επιτέθηκε στο πετρελαϊκό τερματικό του Αγίου Πέτρου με 12,5 εκατομμύρια τόνους ετήσιας δυναμικότητας και στην πετρελαιοαποθήκη "Ρουχί".
- Ρυθμιστικό πλαίσιο της εσωτερικής αγοράς. Απαγόρευση εξαγωγής βενζίνης είναι σε ισχύ μέχρι τις 31 Ιανουαρίου 2027. Οι περιορισμοί στις εξαγωγές ντίζελ για τους παραγωγούς έχουν παραταθεί μέχρι το τέλος Οκτωβρίου. Τα δεδομένα σχετικά με τη φόρτωση των διυλιστηρίων είναι μυστικά σύμφωνα με το διάταγμα της 28ης Σεπτεμβρίου.
Αέριο και ΥΦΑ: Η Ευρώπη εισέρχεται στο χειμώνα με έλλειψη αποθηκευτικών χώρων
Ο ολλανδικός κόμβος TTF εμπορεύεται γύρω από 88 ευρώ ανά MWh. Από την αρχή του έτους, η τιμή έχει αυξηθεί κατά πάνω από τρεις φορές. Οι υπόγειες αποθήκες αερίου στην ΕΕ είναι γεμάτες περίπου στο 74%, ενώ η μέση κανονιστική για τα μέσα του Οκτωβρίου είναι περίπου 86%. Η αγορά υποστηρίζεται επιπλέον από τρεις παράγοντες:
- η απουσία Καταριανού ΥΦΑ στη παγκόσμια αγορά;
- η απροσδόκητη αναστολή του νορβηγικού εργοστασίου επεξεργασίας φυσικού αερίου Kårstø;
- ο από Ιανουαρίου τίθεται σε εφαρμογή απαγόρευση της ΕΕ για την εισαγωγή ρωσικού ΥΦΑ.
Η κύρια προμηθευτής, που αντικαθιστά τους χαμένους όγκους, είναι οι αμερικανοί εξαγωγείς ΥΦΑ. Ωστόσο, η Ευρώπη αναγκάζεται να ανταγωνίζεται για κάθε παρτίδα με Ασιάτες αγοραστές.
Άνθρακας: Αναγέννηση υπό το πέλμα της κρίσης αερίου
Ο ενεργειακός άνθρακας έγινε ξανά καύσιμο που εξασφαλίζει την ενεργειακή ασφάλεια στην Ασία. Ο αυστραλιανός δείκτης Newcastle διατηρείται γύρω από 150 δολάρια ανά τόνο. Αυτό είναι περίπου 40% υψηλότερο από το επίπεδο αρχής του έτους και 45% υψηλότερο από τον προηγούμενο χρόνο. Στις 6 Οκτωβρίου, η τιμή έφτασε τα 152,2, το υψηλότερο επίπεδο από τον Οκτώβριο του 2024. Ένας ξεχωριστός κίνδυνος για τον τομέα προέρχεται από την απόφαση του Ανωτάτου Δικαστηρίου της Αυστραλίας: κατά την έγκριση επέκτασης ανθρακωρυχείων, οι ρυθμιστές πλέον είναι υποχρεωμένοι να εξετάζουν τις εκπομπές από την καύση άνθρακα στο εξωτερικό. Οι εξορυκτικές εταιρείες προειδοποιούν ότι αυτό μπορεί να προκαλέσει καθυστερήσεις στις επενδύσεις.
Ηλεκτρική ενέργεια και ΑΠΕ: Ανανεώσιμες πηγές ενέργειας ως αμορτισέρ τιμών
Η ενεργειακή κρίση επιτάχυνε την ανάπτυξη ανανεώσιμων πηγών ενέργειας. Τον Ιούνιο, η ηλιακή παραγωγή έγινε για πρώτη φορά η μεγαλύτερη πηγή ηλεκτρικής ενέργειας στην ΕΕ: η συμμετοχή της ήταν περίπου 25% της παραγωγής, ή 52 TWh. Στη Γερμανία, το μερίδιο των ανανεώσιμων πηγών στην πρώτη εξάμηνο ήταν 61,8%. Σύμφωνα με την επαγγελματική ένωση SolarPower Europe, από την αρχή της κρίσης στη Μέση Ανατολή, η ηλιακή ενέργεια έχει εξοικονομήσει περίπου 20 δισεκατομμύρια ευρώ στην ΕΕ για εισαγωγές αερίου. Οι δημοπρασίες για χερσαία αιολικά πάρκα πραγματοποιούνται με μεγάλη υπεργραφή: στη Γερμανία κατανέμονται 2,5 GW σε μέση τιμή γύρω από 50,6 ευρώ ανά MWh. Ωστόσο, το χειμώνα, με τη χαμηλή ηλιακή παραγωγή, η τιμή της ηλεκτρικής ενέργειας στην Ευρώπη θα επανασυνδεθεί με το ακριβό αέριο.
Τι να παρακολουθήσουν οι συμμετέχοντες στην αγορά του τομέα ενέργειας την Τετάρτη, 21 Οκτωβρίου
- Η εβδομαδιαία έκθεση της EIA για τα αποθέματα πετρελαίου και πετρελαιοειδών στις Η.Π.Α. Ιδιαίτερη προσοχή πρέπει να δοθεί στα ντιζέλα και στη φόρτωση διυλιστηρίων.
- Ανακοινώσεις της Saudi Aramco και του Υπουργείου Ενέργειας της Σαουδικής Αραβίας. Είναι σημαντικό αν θα επιβεβαιωθούν οι ζημιές στην Γιανμπού και στη Σέιμπα.
- Δεδομένα σχετικά με τη δίοδο πλοίων μέσω του Στενού του Χορμούζ και τις τιμές ναύλωσης.
- Η δυναμική του TTF και ο ρυθμός πλήρωσης των ευρωπαϊκών υπόγειων αποθηκών αερίου.
- Απόφαση της ρωσικής κυβέρνησης σχετικά με την εξαγωγή ντίζελ από το Νοέμβριο.
- Σημάδια του OPEC+ ενόψει της συνάντησης της 1ης Νοεμβρίου και η πορεία της επιθεώρησης των παραγωγικών δυνατοτήτων.
Συνολικά, η παγκόσμια αγορά πετρελαίου και αερίου παραμένει μια αγορά πωλητή: η θεμελιώδης έλλειψη ενισχύεται από τη γεωπολιτική, ενώ τα αποθέματα πετρελαιοειδών μειώνονται. Αυτό σημαίνει για τους επενδυτές διατήρηση υψηλής μεταβλητότητας τις επόμενες εβδομάδες. Οι πιο ανθεκτικές θέσεις φαίνονται οι πετρελαϊκές διυλιστικές μονάδες, οι εξαγωγείς ΥΦΑ και οι εταιρείες εξόρυξης άνθρακα.