Αγορά Πετρελαίου: εβδομαδιαία αύξηση με διατήρηση της προσαύξησης κινδύνου
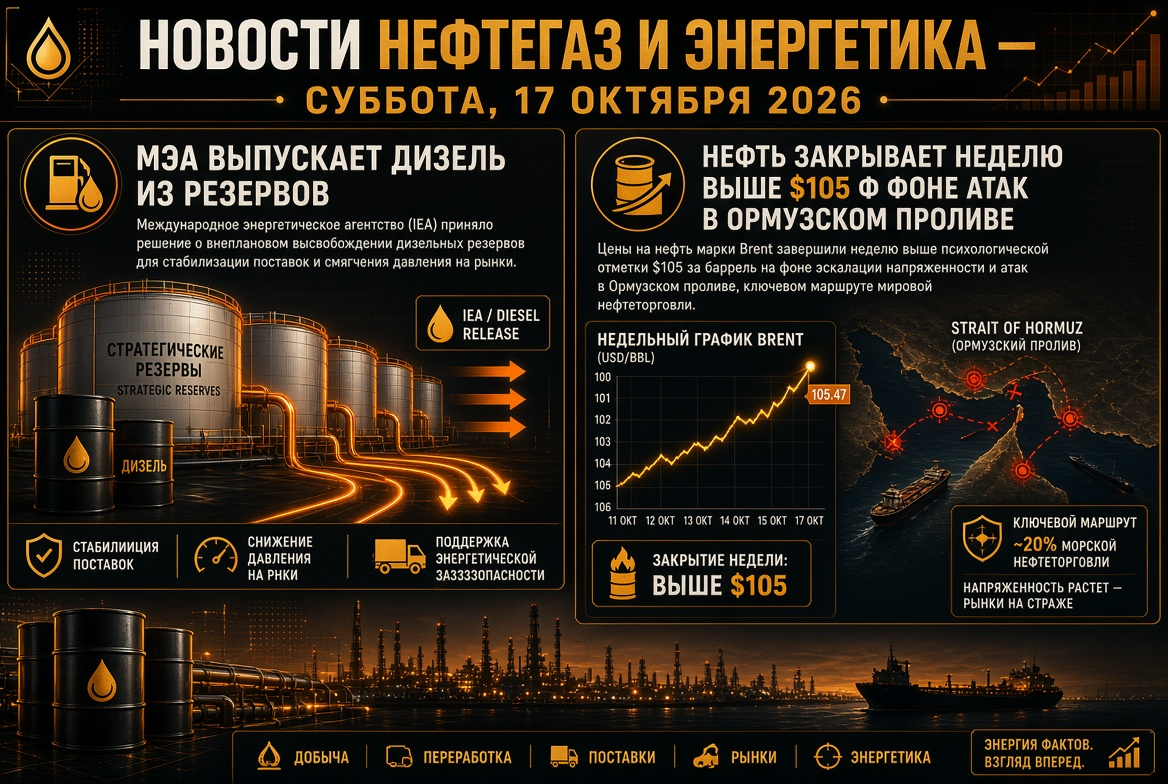
Την Παρασκευή, οι τιμές πετρελαίου σημείωσαν μέτρια πτώση, ωστόσο η εβδομάδα τελειώνει με κέρδη για την αγορά πετρελαίου. Το συμβόλαιο Δεκεμβρίου για το Brent διαπραγματευόταν στην περιοχή των 105–105,5 δολαρίων το βαρέλι, ενώ το WTI γύρω από τα 97 δολάρια.
- Εβδομαδιαία δυναμική: Το Brent αυξήθηκε λιγότερο από 1%, το WTI περίπου 6%.
- Αποθέματα στις ΗΠΑ: Τα εμπορικά αποθέματα πετρελαίου την εβδομάδα μέχρι τις 9 Οκτωβρίου μειώθηκαν κατά 8,5 εκατομμύρια βαρέλια, με την αναμονή για μικρή αύξηση. Αυτό είναι η μεγαλύτερη μείωση από την αρχή του πολέμου.
- Παράγοντας τυφώνα: Μέρος της παραγωγής στον Κόλπο του Μεξικού σταματήθηκε προσωρινά, γεγονός που υποστήριξε την αμερικανική ποικιλία.
- Διαφορά Brent–WTI έχει μειωθεί περίπου στα 8 δολάρια το βαρέλι μετά από υπερβάσεις των 9 δολαρίων στην αρχή της εβδομάδας.
Το Brent παραμένει περίπου 70% ακριβότερο από ότι ήταν πέρυσι. Οι αναλυτές σημειώνουν: η αγορά διατηρεί σημαντική γεωπολιτική προσαύξηση, και για την πλήρη απομάκρυνσή της απαιτείται συμφωνία μεταξύ ΗΠΑ και Ιράν.
Στενό Κανάλι Χορμούζ: ροές πετρελαίου αποκαθίστανται, αλλά ασταθώς
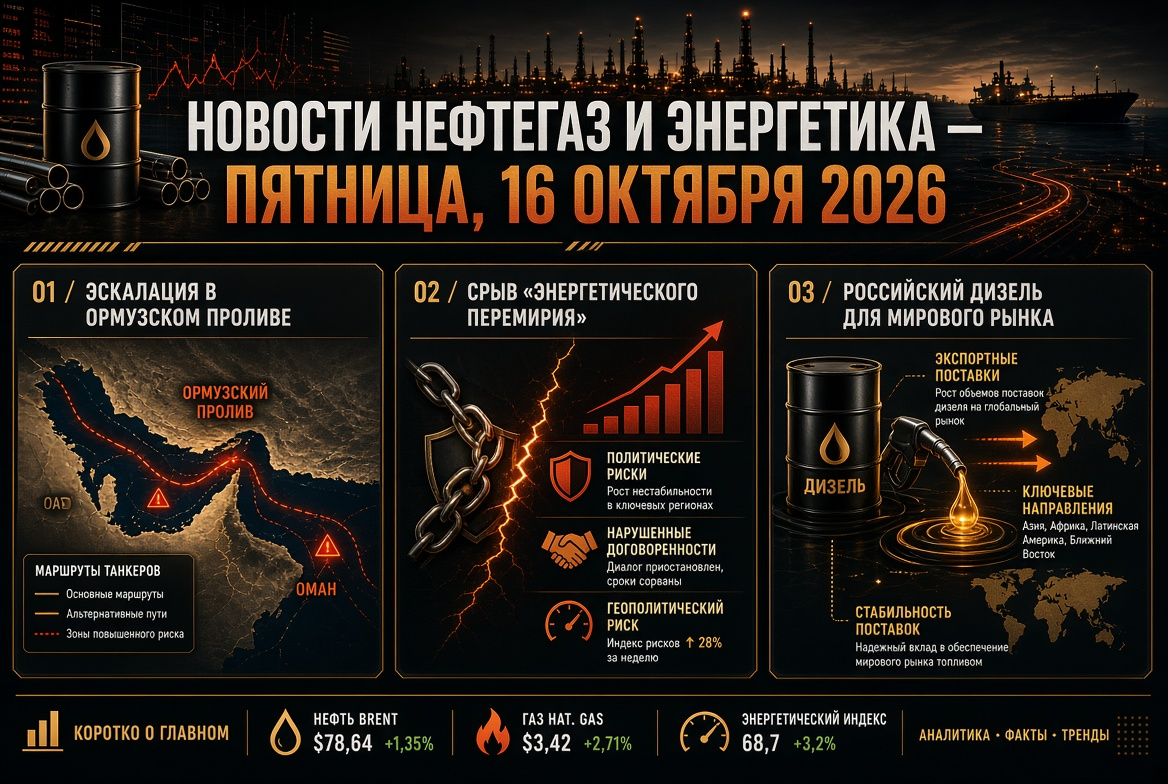
Η κατάσταση στο Στενό Χορμούζ παραμένει ο κύριος παράγοντας καθορισμού τιμών για το πετρέλαιο, το LNG και τα πετρελαιοειδή προϊόντα.
- Ροές πρώτης ύλης. Για επτά ημέρες πριν από τις 13 Οκτωβρίου, μέσω του στενού περνούσαν κατά μέσο όρο περίπου 11,6 εκατομμύρια βαρέλια την ημέρα - περίπου 68% των προπολεμικών επιπέδων των 17,15 εκατομμυρίων.
- Ναυσιπλοΐα. Ο αριθμός των διέλευσης μέσα στην εβδομάδα μειώθηκε σε 131. Πολλές γραμμές εμπορευματοκιβωτίων άλλαξαν τις διαδρομές τους για να παρακάμψουν το στενό.
- Συμβάντα. Μετά την πλημμύρα του φορτωτή GFS Pride, υπήρξαν νέες αναφορές για φωτιά σε πετρελαιοφόρο στον Κόλπο του Ομάν.
- Αντίθετα σήματα. Η Τεχεράνη ανακοινώνει ότι το στενό κλείνει, ενώ η αμερικανική στρατιωτική διοίκηση αναφέρει ότι περνούν περισσότερα από 19 εκατομμύρια βαρέλια πετρελαίου την ημέρα με την υποστήριξη κομβάλων.
Οι υψηλές τιμές καθιστούν τα δρομολόγια εμπορικά συμφέροντα, ακόμα και με στρατιωτικούς κινδύνους: η ζήτηση των Ασιατών αγοραστών παρακινεί τους πλοιοκτήτες να συνεχίσουν τις μεταφορές.
ΙΕΑ και G7: δεύτερη μεγάλη απελευθέρωση αποθεμάτων μέσα στο έτος
Η ΙΕΑ αποφάσισε να διαθέσει στην αγορά τα υπόλοιπα 100 εκατομμύρια βαρέλια στο πλαίσιο της συμφωνίας Μαρτίου, συμπεριλαμβανομένων πάνω από 20 εκατομμυρίων βαρελιών ντίζελ. Αυτή είναι η συνέχιση της συμφωνίας των χωρών G7 από τις 2 Οκτωβρίου για την απελευθέρωση αποθεμάτων για τέσσερις μήνες με προτεραιότητα στη διάθεση ντίζελ τις πρώτες 20 ημέρες.
- Η περιθωριοποίηση της επεξεργασίας ντίζελ στην Ευρώπη μετά την ανακοίνωση μειώθηκε σχεδόν κατά 2%.
- Μερικοί αναλυτές πιστεύουν ότι τα αποθέματα μόνο εν μέρει μετριάζουν τις εντάσεις στην αγορά των μέσων διυλισμένων προϊόντων.
- Οι ΗΠΑ εξετάζουν την πιθανότητα μετριασμού των κυρώσεων κατά των πλοίων «σκηνής στόλου» για να μειώσουν τις ρεκόρ ναυτικών χρεώσεων.
Μαζούτ - νέα στενή αγορά
Εκτός από το ντίζελ, η έλλειψη καυσίμου πλοίων γίνεται πιο έντονη. Σύμφωνα με τον Vitol, η σύγκρουση στη Μέση Ανατολή μείωσε τις προμήθειες μαζούτ από τον Περσικό Κόλπο κατά περίπου 800.000 βαρέλια το μήνα, ενώ οι επιθέσεις σε ρωσικά διυλιστήρια κοστίζουν επιπλέον 1 εκατομμύριο τόνους το μήνα. Για τις εταιρείες πλοίων και τις ναυτιλιακές εταιρείες, αυτό σημαίνει υψηλές τιμές καυσίμου διαρκώς.
OPEC+: οι ποσοστώσεις σε αναμονή, η παραγωγή κάτω από τους στόχους
Επτά βασικοί συμμετέχοντες της OPEC+ - Σαουδική Αραβία, Ρωσία, Ιράκ, Κουβέιτ, Καζακστάν, Αλγερία και Ομάν - διατήρησαν τις ποσοστώσεις τους αμετάβλητες για τον Νοέμβριο.
- Στόχοι παραγωγής: περίπου 10,5 εκατομμύρια βαρέλια την ημέρα για τη Σαουδική Αραβία, 9,9 εκατομμύρια για τη Ρωσία, 4,4 εκατομμύρια για το Ιράκ.
- Η πραγματική παραγωγή του πυρήνα της συμμαχίας τον Αύγουστο ανήλθε σε περίπου 25 εκατομμύρια βαρέλια την ημέρα - περίπου 5 εκατομμύρια κάτω από τα προπολεμικά επίπεδα.
- Διατηρούνται περίπου 2 εκατομμύρια βαρέλια την ημέρα μείωσης.
- Η επιθεώρηση των παραγωγικών δυνατοτήτων θα καθορίσει τα βασικά επίπεδα παραγωγής για το 2027.
Η επόμενη συνάντηση της συμμαχίας έχει προγραμματιστεί για τις 1 Νοεμβρίου. Η επιρροή της OPEC+ στην φυσική αγορά πετρελαίου παραμένει προς το παρόν περιορισμένη: η λογιστική στον Περσικό Κόλπο παίζει αποφασιστικό ρόλο.
Φυσικό αέριο και LNG: η Ευρώπη εισέρχεται στον χειμώνα με έλλειψη αποθεμάτων
Η ευρωπαϊκή αγορά φυσικού αερίου παραμένει ένα από τα πιο τεταμένα τμήματα της παγκόσμιας ενέργειας.
- Τιμές: Μελλοντικές συμβάσεις TTF διαπραγματεύονται γύρω από τα 86 ευρώ ανά MWh, που είναι περίπου 2,6 φορές υψηλότερες από τα επίπεδα ενός έτους πριν.
- Αποθήκες: Οι υπόγειες αποθήκες φυσικού αερίου (ΠΧΓ) της ΕΕ είναι γεμάτες κατά περίπου 74% ενώ η πενταετής πραγματικότητα είναι περίπου 89%. Οι Βρυξέλλες μείωσαν τον στοχοθετημένο δείκτη από το 90% στο 80%.
- Ασία: Ο δείκτης JKM διατηρείται κοντά στα 26 δολάρια ανά MMBtu, η Ευρώπη και η Ασία ανταγωνίζονται για κάθε παρτίδα LNG.
Κατά τη Ρωσική ενεργειακή εβδομάδα, τέθηκε το θέμα της άφιξης της «χρυσής εποχής» του φυσικού αερίου: πλέον δεν εξετάζεται μόνο ως μεταβατικό καύσιμο. Επιπλέον, αξίζει να σημειωθεί η δήλωση της SOCAR για την πρόθεση αγοράς φυσικού αερίου από την Gazprom - σήμα αναδιάρθρωσης των περιφερειακών ροών φυσικού αερίου.
Άνθρακας: ο ακριβός LNG επαναφέρει τη ζήτηση στην Ασία
Ο ενεργειακός άνθρακας Newcastle διαπραγματεύεται γύρω από 150 δολάρια ο τόνος. Το ανώτερο επίπεδο του Οκτωβρίου - 152,20 δολάρια - αποτελεί την υψηλότερη τιμή από τον Οκτώβριο του 2024, με ετήσια αύξηση άνω του 40%.
- Ο ποιοτικός ενεργειακός άνθρακας είναι περίπου 20 δολάρια ανά MMBtu φθηνότερος από τον LNG στις κύριες αγορές της Ασίας.
- Η συνολική εισαγωγή άνθρακα από την Κίνα, την Ιαπωνία και τη Νότια Κορέα στο τέταρτο τρίμηνο μπορεί να αυξηθεί περίπου 20 εκατομμύρια τόνους.
- Στη Ρωσία, σύμφωνα με τον κλάδο, οι απώλειες των ανθρακωρύχων το 2027 μπορεί να μειωθούν περίπου 200 δισεκατομμύρια ρουβλία.
Ηλεκτροπαραγωγή και ΑΠΕ: εστίαση στην αξιοπιστία
Η ενεργειακή κρίση επιταχύνει τις επενδύσεις και στις ανανεώσιμες πηγές ενέργειας και στη εφεδρική γεννήτρια.
- Στην Ευρώπη, οι ενεργειακές εταιρείες συνδυάζουν ηλιακούς σταθμούς με συσσωρευτές, μειώνοντας τηDependance από το αέριο κατά τις ώρες αιχμής.
- Στη Ρωσία, η Gazprom energoholding σχεδιάζει νέους σταθμούς στη Μόσχα με ισχύ έως 480 MW, ενώ η κατανεμημένη παραγωγή συζητείται ως αναγκαίο μέτρο.
- Στις 29 Οκτωβρίου, η ΙΕΑ θα παρουσιάσει την έκθεση Renewables 2026 με ενημερωμένες προβλέψεις χωρητικότητας ΑΠΕ.
Ρωσία: Αγορά Πετρελαιοειδών, Διυλιστήρια και Παραγωγή
Η εσωτερική αγορά καυσίμων της Ρωσίας δείχνει βραχυπρόθεσμη σταθεροποίηση εν μέσω περιορισμών και συμφωνίας ντίζελ με τις ΗΠΑ.
- Λιανική πώληση: η μέση τιμή βενζίνης είναι 78,68 ρούβλια ανά λίτρο, για το ντίζελ – 86,67 ρούβλια. Από την αρχή της χρονιάς, η τιμή της βενζίνης έχει αυξηθεί κατά 21,4%, το ντίζελ κατά 13,5%.
- Εξαγωγές: η απαγόρευση εξαγωγής βενζίνης ισχύει μέχρι τις 31 Ιανουαρίου 2027, οι περιορισμοί στις εξαγωγές ντίζελ έχουν αρθεί νωρίτερα.
- Συμφωνία ντίζελ: οι προμήθειες για τις ΗΠΑ και την παγκόσμια αγορά ανέρχονται σε 300.000 τόνους τον Οκτώβριο, 500.000 τόνους τον Νοέμβριο, 1 εκατομμύριο τόνους τον Δεκέμβριο.
- Παραγωγή: το Λαγαβόζsko χωρίο στην ΝΑΟ έχει αρχίσει πειραματική-βιομηχανική λειτουργία. Το Υπουργείο Ενέργειας και το Υπουργείο Οικονομικών ρυθμίζουν φορολογικά κίνητρα για δύσκολες προς ανεύρεση αποθέματα.
Ο σημαντικός κίνδυνος για τον τομέα διύλισης πετρελαίου είναι η κατάσταση των διυλιστηρίων μετά την αποτυχία της «ενεργειακής εκεχειρίας»: η φόρτωση των εργοστασίων συνδέεται άμεσα με τους εξαγωγικούς όγκους των προϊόντων πετρελαίου.
Τι είναι σημαντικό για τους επενδυτές στον τομέα της ενέργειας την επόμενη εβδομάδα
- Στενό Χορμούζ: η αύξηση των ροών πετρελαίου μπορεί να μειώσει την προσαύξηση κινδύνου, νέες επιθέσεις — να επιστρέψουν το Brent στα 110 δολάρια.
- Αποθέματα ΙΕΑ: οι ταχύτητες εισόδου ντίζελ στην αγορά θα καθορίσουν τη δυναμική των crack spreads και των περιθωρίων των διυλιστηρίων.
- Κυρώσεις κατά του «σκηνικού στόλου»: η επίσημη απόφαση των ΗΠΑ μπορεί να μειώσει τις χρεώσεις ναύλωσης.
- Δεδομένα EIA για τα αποθέματα πετρελαίου στις ΗΠΑ στις 21 Οκτωβρίου.
- Συνάντηση της Κεντρικής Τράπεζας της Ρωσίας στις 23 Οκτωβρίου: ο πληθωρισμός έχει επιταχυνθεί στο 7,2%, γεγονός που είναι σημαντικό για την αξιολόγηση των μετοχών του πετρελαϊκού τομέα.
- Πολιτικό ημερολόγιο: Συνάντηση OPEC+ στις 1 Νοεμβρίου και ενδιάμεσες εκλογές στις ΗΠΑ στις 3 Νοεμβρίου.
Συμπέρασμα εβδομάδας: η παγκόσμια αγορά πετρελαίου, φυσικού αερίου, άνθρακα και πετρελαιοειδών παραμένει δομικά ελλειμματική. Η απελευθέρωση στρατηγικών αποθεμάτων και οι νέες λογιστικές λύσεις μετριάζουν τις διακυμάνσεις των τιμών, αλλά δεν εξαλείφουν την κυριότερη αιτία των εντάσεων — την αστάθεια των προμηθειών από τον Περσικό Κόλπο. Για τους αγοραστές της αγοράς ενέργειας, προτεραιότητα παραμένει η κάλυψη των τιμών κινδύνων, η διαφοροποίηση των προμηθευτών και ο έλεγχος των περιθωρίων διύλισης.