Κύρια νέα για το πρωί της Τετάρτης
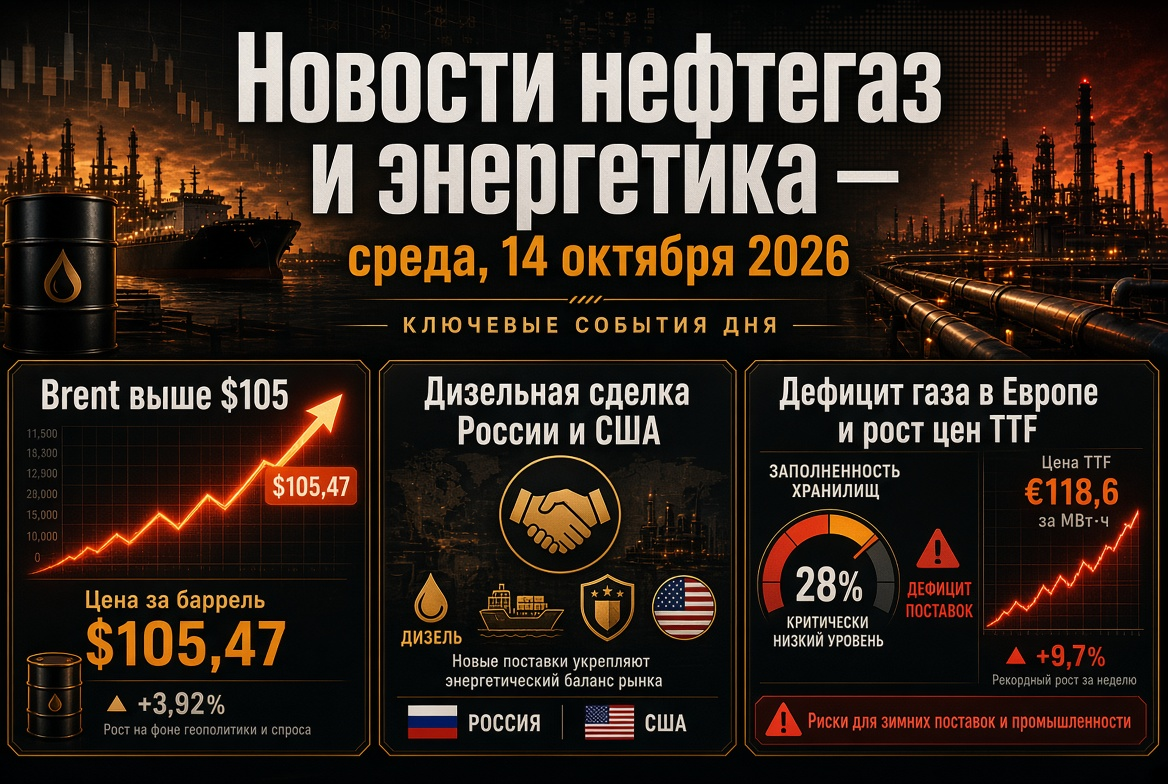
- Πετρέλαιο: Brent — περίπου 105–106 δολάρια ανά βαρέλι, WTI — περίπου 93 δολάρια; την προηγούμενη ημέρα οι τιμές είχαν σκαρφαλώσει πάνω από 107 δολάρια.
- Πετρελαιοειδή: Η Ρωσία έχει μερικώς άρει την απαγόρευση εξαγωγής ντίζελ και προσφέρει 500.000 τόνους στην παγκόσμια αγορά.
- Φυσικό αέριο: TTF διαπραγματεύεται γύρω από 83 ευρώ ανά MWh — το υψηλότερο από την αρχή του 2023; οι αποθήκες της ΕΕ είναι γεμάτες περίπου κατά 73%.
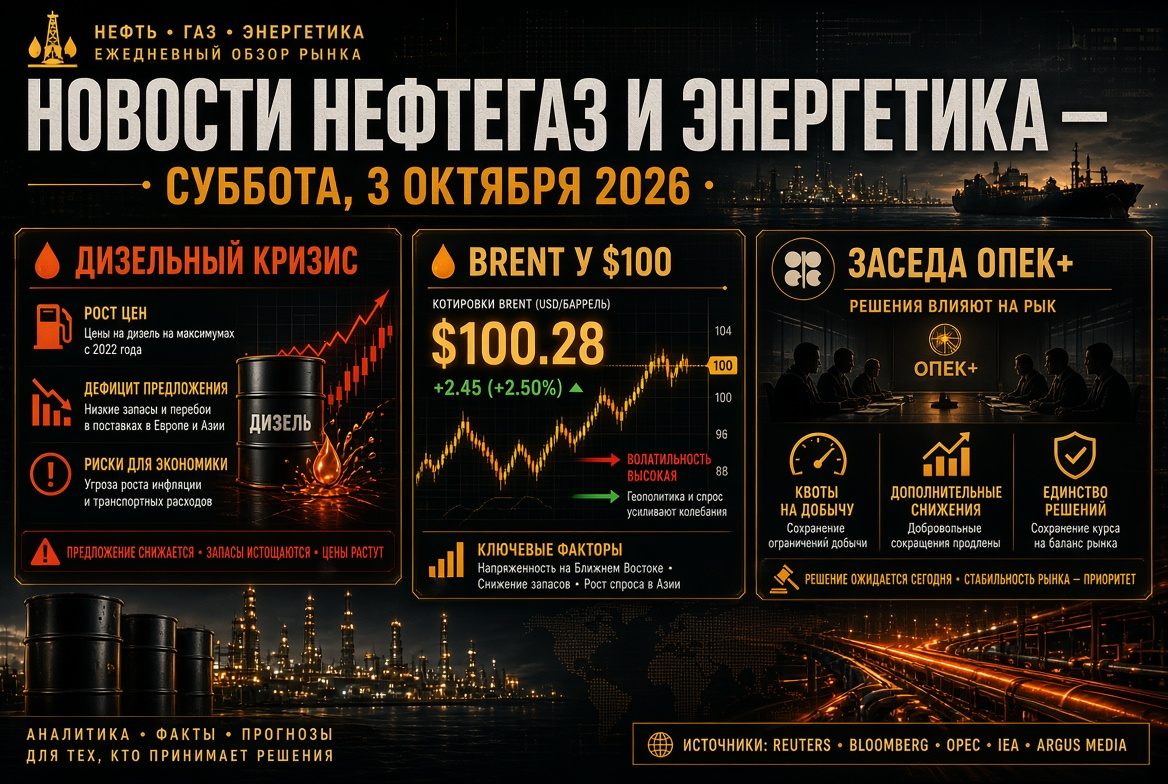
- OPEC+: οι ποσοστώσεις για τον Νοέμβριο παραμένουν αμετάβλητες, η επόμενη συνάντηση είναι προγραμματισμένη για 1 Νοεμβρίου.
- Γεωπολιτική: επιθέσεις σε πλοία κοντά στο στενό του Χορμούζ και πλήγματα από τους Χούθι κατά της Σαουδικής Αραβίας διατηρούν τους κινδύνους για τις προμήθειες.
Αγορά πετρελαίου: η πριμοδότηση κινδύνου κρατάει το Brent πάνω από 100 δολάρια
Την Τρίτη, το πετρέλαιο διορθώθηκε περίπου κατά 1% μετά από αύξηση σχεδόν 2 δολαρίων τη Δευτέρα, όταν το Brent έκλεισε στο υψηλότερο επίπεδο από τα μέσα Σεπτεμβρίου. Η σύγκρουση ΗΠΑ-Ιράν συνεχίζεται για όγδοο μήνα και η αγορά συνεχίζει να εστιάζει κυρίως στην φυσική διαθεσιμότητα των βαρελιών, παρά στην ισορροπία προσφοράς και ζήτησης.
Παράγοντες στήριξης
- Πλήγμα από Drone σε πλοίο κοντά στο λιμάνι Σουχάρ του Ομάν και ζημιές σε άλλα πλοία στο στενό του Χορμούζ· από την αρχή του Οκτωβρίου έχουν καταγραφεί τουλάχιστον εννέα επιθέσεις.
- Επιθέσεις από τους Χούθι στο αεροδρόμιο του Ριάντ, που ενίσχυσαν τις ανησυχίες για την υποδομή της Σαουδικής Αραβίας.
- Υψηλές τιμές ναύλωσης και ασφάλισης, που διευρύνουν το spread μεταξύ Brent και WTI.
Παράγοντες περιορισμού
- Αναμονή για επιπλέον ποσότητες ρωσικού ντίζελ.
- Ανάκαμψη της παραγωγής στον Κόλπο του Μεξικού μετά τον τυφώνα «Ισαΐας».
- Αδύναμη ζήτηση: Ο OPEC μείωσε την πρόβλεψη για την αύξηση της κατανάλωσης πετρελαίου το 2026 στα 0,4 εκατομμύρια βαρέλια την ημέρα από 1,4 εκατομμύρια στην αρχή της χρονιάς.
OPEC+ και προβλέψεις τιμών πετρελαίου
Επτά χώρες του OPEC+ — Σαουδική Αραβία, Ρωσία, Ιράκ, Κουβέιτ, Καζακστάν, Αλγερία και Ομάν — διατήρησαν τη διακοπή της αύξησης παραγωγής για δεύτερο μήνα: η συνδυαστική ποσοστία για τον Νοέμβριο ανέρχεται σε 31,01 εκατομμύρια βαρέλια την ημέρα. Η πραγματική παραγωγή του συνασπισμού παραμένει κάτω από τους στόχους λόγω περιορισμών στην εξαγωγή μέσω του στενού του Χορμούζ.
Οι εκτιμήσεις των αναλυτών διαφέρουν:
- Η Goldman Sachs αύξησε την πρόβλεψή της για το Brent για τον Δεκέμβριο στα 90 δολάρια από 85 δολάρια, εκτιμώντας την πριμοδότηση κινδύνου σε λίγο πάνω από 20 δολάρια ανά βαρέλι.
- Η Υπηρεσία Ενεργειακής Πληροφόρησης των ΗΠΑ αναμένει για το τέταρτο τρίμηνο μέση τιμή 105 δολαρίων και 84 δολάρια το 2027.
- Η εκτίμηση των αναλυτών δίνει μέση τιμή του Brent για το 2026 περίπου 89 δολάρια.
Πετρελαιοειδή και διυλιστήρια: η κρίση ντίζελ έχει μια ανάσα
Η αγορά μεσαίων διυλισμάτων παραμένει ο πιο τεταμένος τομέας της ενέργειας. Η πριμοδότηση των gasoil στο Brent την περασμένη εβδομάδα πλησίασε τα 98 δολάρια ανά βαρέλι: η έλλειψη δεν είναι στα αργά πετρελαίου, αλλά στη διύλιση. Οι αμερικανικές εγκαταστάσεις διυλιστηρίου λειτουργούν με χωρητικότητα περίπου 96%, σχεδόν δεν υπάρχουν ελεύθερες δυνατότητες.
- Ρωσία: Από τις 10 Οκτωβρίου, επιτρέπεται η εξαγωγή 500.000 τόνων ντίζελ· στην Ουάσινγκτον μιλούν για πιθανές επιπλέον ποσότητες έως 3 εκατομμύρια τόνους. Οι ΗΠΑ έχουν προσωρινά άρει τις κυρώσεις για το ρωσικό καύσιμο.
- Κίνα: Μετά από μια εβδομάδα παύσης, το Πεκίνο ενέκρινε την εξαγωγή βενζίνης, ντίζελ και αεροπορικών καυσίμων για τον Οκτώβριο με όγκο περίπου 3,7 εκατομμυρίων τόνων.
- IEA: Ο οργανισμός κάλεσε τις συμμετέχουσες χώρες να επιταχύνουν την αποδέσμευση αποθεμάτων με προτεραιότητα στο ντίζελ.
Τα futures για το gasoil στην ICE αντέδρασαν με πτώση 2,3%, φτάνοντας τα 1449 δολάρια ανά τόνο. Η επιρροή μπορεί να είναι περιορισμένη: η ρωσική διύλιση έχει υποστεί σημαντική ζημιά από τις επιθέσεις drones, και η επιτρεπόμενη ποσότητα είναι συγκρίσιμη με την ημερήσια κατανάλωση των ΗΠΑ. Η μέση τιμή της βενζίνης στις ΗΠΑ είναι 4,36 δολάρια το γαλόνι.
Φυσικό αέριο και LNG: Η Ευρώπη εισέρχεται το χειμώνα με ιστορικά χαμηλά αποθέματα
Η ευρωπαϊκή αγορά φυσικού αερίου παραμένει η κύρια πηγή ανησυχίας για την ενέργεια και τη βιομηχανία. Χωρίς το qatari LNG, τα futures TTF διατηρούνται κοντά στα 83 ευρώ ανά MWh — περίπου 2,5 φορές υψηλότερα από πέρυσι.
- Οι αποθήκες της ΕΕ είναι γεμάτες κατά 73% με εποχιακό στόχο περίπου 90% — ο χειρότερος δείκτης από την αρχή των παρατηρήσεων το 2011.
- Ο στόχος πληρώσεως έχει μειωθεί από το 90% στο 80%.
- Σε περίπτωση ψυχρού χειμώνα, η ομάδα μπορεί να χρειαστεί να μειώσει τη ζήτηση κατά 7%, ή 14 δισεκατομμύρια κυβικά μέτρα.
- Από 1 Ιανουαρίου 2027, τίθεται σε εφαρμογή πλήρης απαγόρευση εισαγωγής ρωσικού LNG.
Οι προβλέψεις για το χειμώνα ποικίλλουν: από 56 ευρώ στην βασική σενάριο της Citi, όπου η ζήτηση έχει ήδη μειωθεί λόγω διακοπών στην βιομηχανία, έως 85–100 ευρώ και πάνω από την Morgan Stanley σε περίπτωση παγετών και νέων διακοπών προμηθειών.
Ηλεκτρική ενέργεια και ΑΠΕ: η ανανεώσιμη παραγωγή μετριάζει το σοκ του αερίου
Οι υψηλές τιμές του αερίου επιταχύνουν τις διαρθρωτικές αλλαγές στον τομέα της ηλεκτρικής ενέργειας. Στο πρώτο εξάμηνο του 2026, η ηλιακή παραγωγή στην ΕΕ σημείωσε νέο ρεκόρ, η παραγωγή από ανεμογεννήτριες αυξήθηκε, ενώ οι χονδρικές τιμές ηλεκτρικής ενέργειας σε πολλές χώρες ακολουθούν ολοένα και λιγότερο την τάση του αερίου. Η άλλη πλευρά είναι η αύξηση των ωρών με αρνητικές τιμές και οι βραδινές τιμές αιχμής, που αυξάνουν την επενδυτική ελκυστικότητα των συσσωρευτών ενέργειας.
Στις ΗΠΑ, έχει προγραμματιστεί ρεκόρ εισαγωγής περίπου 86 GW νέων ικανοτήτων για το 2026, εκ των οποίων περίπου το 93% αντιπροσωπεύει ηλιακές, ανεμογεννήτριες και μπαταρίες. Για τους επενδυτές, ο τομέας ΑΠΕ και υποδομών δικτύου παραμένει ιστορία προστασίας στο πλαίσιο της μεταβλητότητας των υδρογονανθράκων.
Κάρβουνο: η ζήτηση υποστηρίζεται από το ακριβό αέριο
Η αγορά άνθρακα επωφελείται από την έλλειψη αερίου. Η αύξηση των τιμών του αερίου μετά την έναρξη της σύγκρουσης στη Μέση Ανατολή έχει ενισχύσει την ανταγωνιστικότητα του άνθρακα στην παραγωγή και οι τιμές του ενεργειακού άνθρακα το 2026 έχουν ανακάμψει από τα χαμηλά του τέλους του 2025. Η κύρια ζήτηση δημιουργείται από την Κίνα, την Ινδία και χώρες της Νοτιοανατολικής Ασίας, ενώ στην Ευρώπη οι σταθμοί άνθρακα λειτουργούν ως εφεδρεία σε περίπτωση ψυχρού χειμώνα. Στην долгοχρόνια προοπτική, οι όγκοι θαλάσσιου εμπορίου ενεργειακού άνθρακα, σύμφωνα με τις εκτιμήσεις των αναλυτών του κλάδου, θα μειωθούν.
Γεωπολιτική και κυρώσεις: η ενεργειακή εκεχειρία είναι υπό αμφισβήτηση
Ο Πρόεδρος των ΗΠΑ ανακοίνωσε μια ενεργειακή εκεχειρία μεταξύ Ρωσίας και Ουκρανίας, ωστόσο ήδη τη Δευτέρα το Κίεβο κατηγόρησε τη Μόσχα για παραβίαση της. Για την αγορά, αυτό σημαίνει διατήρηση των κινδύνων για τα ρωσικά διυλιστήρια και την εξαγωγική υποδομή. Ταυτόχρονα, η προσωρινή αποδυνάμωση των κυρώσεων κατά του ρωσικού καυσίμου αποτέλεσε το πρώτο πρακτικό βήμα της Ουάσινγκτον για την επέκταση της προσφοράς πετρελαιοειδών.
Τι είναι σημαντικό για επενδυτές και συμμετέχοντες στην αγορά ενέργειας
- Στενό του Χορμούζ: κάθε νέα επίθεση κατά των τάνκερ προσθέτει αρκετά δολάρια στην τιμή του πετρελαίου; η αποκλιμάκωση μπορεί γρήγορα να μειώσει σημαντικά την πριμοδότηση.
- Ντίζελ και περιθώριο διυλιστηρίου: οι πραγματικές αποστολές από τη Ρωσία και την Κίνα θα δείξουν αν η αγορά πετρελαιοειδών έχει φτάσει στην κορυφή της.
- Φυσικό αέριο: οι καιρικές προβλέψεις για τον Νοέμβριο και η δυναμική απόσυρσης από τις αποθήκες της ΕΕ θα καθορίσουν την τάση του TTF.
- Στατιστικά: στο επίκεντρο βρίσκονται τα εβδομαδιαία δεδομένα για αποθέματα πετρελαίου και πετρελαιοειδών στις ΗΠΑ, καθώς και οι τελευταίες μηνιαίες ανασκοπήσεις της αγοράς πετρελαίου.
- OPEC+: η συνάντηση της 1ης Νοεμβρίου θα δείξει αν ο συνασπισμός είναι έτοιμος να επανέλθει στην αύξηση της παραγωγής.
Η βασική πρόβλεψη για τις προσεχείς ημέρες είναι υψηλή μεταβλητότητα: το πετρέλαιο, το φυσικό αέριο και τα πετρελαιοειδή παραμένουν όμηροι των ειδήσεων από τη Μέση Ανατολή, ενώ η ηλεκτρική ενέργεια και οι ΑΠΕ αποκτούν επιπλέον ώθηση από τους ακριβούς υδρογονάνθρακες.