Νέα πετρελαίου, φυσικού αερίου και ενέργειας για τις 31 Οκτωβρίου 2026 δείχνουν ότι το παγκόσμιο καύσιμο-ενεργειακό σύμπλεγμα (ΚΕΣ) υποδέχεται τον χειμώνα με πολύ υψηλές τιμές. Το Brent παραμένει πάνω από $110 το βαρέλι, οι επιθέσεις σε δεξαμενόπλοια στα Στενά του Ορμούζ συνεχίζονται. Το ευρωπαϊκό αέριο ανατιμήθηκε για πρώτη φορά από το 2022 στα €100 ανά MWh, και ο ΟΠΕΚ+ ετοιμάζεται να συζητήσει τις ποσοστώσεις για τον Δεκέμβριο. Παρακάτω παρουσιάζονται τα κύρια γεγονότα της εβδομάδας στις αγορές εμπορευμάτων και ενέργειας και τι σημαίνουν για τους επενδυτές, τις πετρελαϊκές και τις εταιρείες καυσίμων.
Βασικά στοιχεία της εβδομάδας στις αγορές του ΚΕΣ
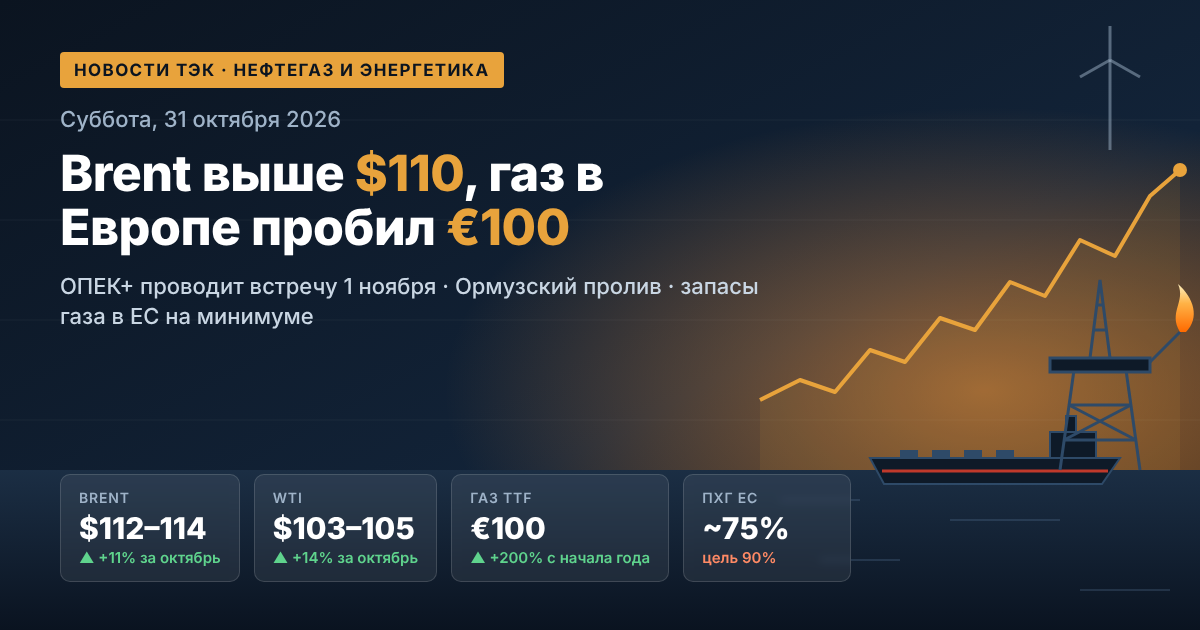
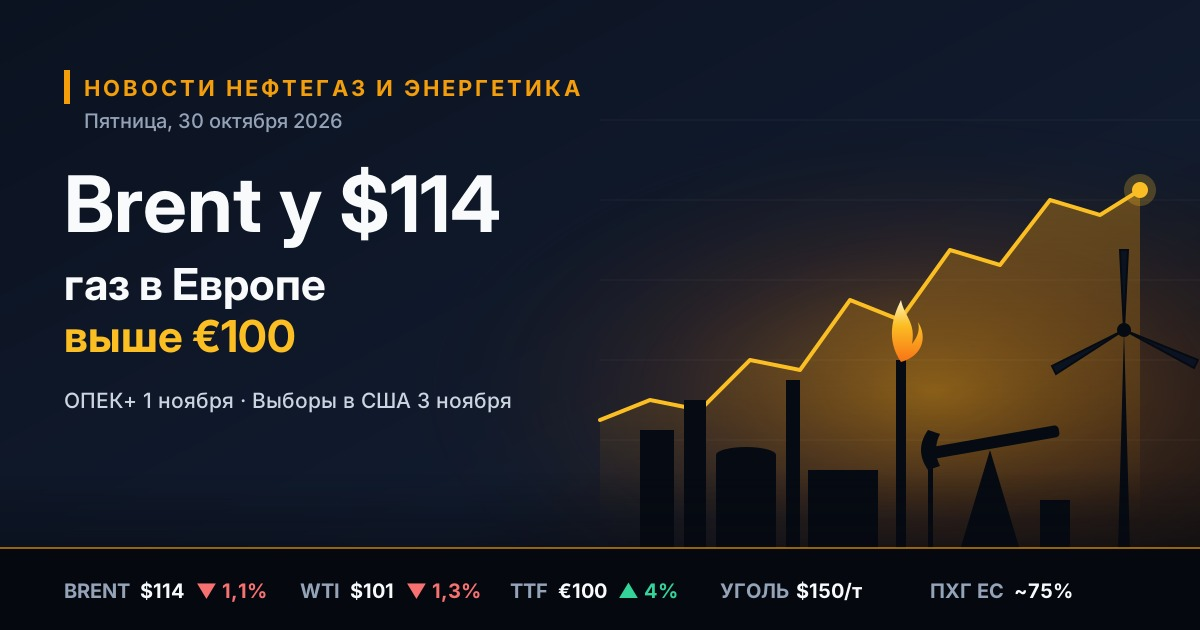
- Πετρέλαιο Brent (συμβόλαιο Ιανουαρίου): $112–114 το βαρέλι, την Παρασκευή κατά τη διάρκεια της ημέρας ανήλθε έως τα $114,06.
- WTI: περίπου $103–105 το βαρέλι, η διαφορά με το Brent περιορίστηκε περίπου στα $9.
- Άνοδος τον Οκτώβριο: το Brent ανατιμήθηκε περίπου κατά 11%, το WTI — κατά 14%.
- Αέριο TTF: περίπου €100 ανά MWh, από την αρχή του έτους η τιμή αυξήθηκε περισσότερο από 200%.
- Αποθέματα αερίου στις αποθήκες της ΕΕ: περίπου 75% έναντι συνήθους στόχου 90% έως την 1η Νοεμβρίου.
Αγορά πετρελαίου: το γεωπολιτικό premium αυξάνεται ξανά
Το βράδυ της Πέμπτης οι τιμές του πετρελαίου υποχώρησαν: η αγορά αντέδρασε σε νέες προσπάθειες διπλωματικής διευθέτησης της σύγκρουσης στη Μέση Ανατολή, και το Brent έπεσε περίπου στα $110. Το πρωί της Παρασκευής οι τιμές ανέκτησαν την πτώση μετά την είδηση για επίθεση σε δεξαμενόπλοιο στα Στενά του Ορμούζ. Οι επενδυτές διαπίστωσαν ότι η απειλή για τις προμήθειες αργού δεν έχει εκλείψει.
Η κατάσταση είναι αντιφατική. Οι εξαγωγές πετρελαίου από τη Μέση Ανατολή αποκαταστάθηκαν σχεδόν στο 80% των προπολεμικών επιπέδων, και η ροή через τα Στενά του Ορμούζ αυξήθηκε στα 10,9 εκατ. βαρέλια ημερησίως. Παράλληλα, από τις αρχές Οκτωβρίου στα Στενά και στα παρακείμενα ύδατα έχουν καταγραφεί περισσότερες από 28 επιθέσεις σε πλοία. Επομένως, υπάρχει περισσότερο φυσικό αργό στην αγορά, αλλά το premium κινδύνου παραμένει υψηλό.
Τι θα επηρεάσει το πετρέλαιο τις επόμενες εβδομάδες
- Η πορεία των έμμεσων διαπραγματεύσεων μεταξύ ΗΠΑ και Ιράν, καθώς και οι επαφές του Ριάντ με την Τεχεράνη.
- Η ασφάλεια της ναυσιπλοΐας στα Στενά του Ορμούζ και το κόστος ασφάλισης των δεξαμενοπλοίων.
- Οι βουλευτικές εκλογές στο Ισραήλ και οι εκλογές στις ΗΠΑ, λόγω των οποίων η μεταβλητότητα μπορεί να αυξηθεί.
- Η αναθεώρηση των προβλέψεων ζήτησης: ο ΟΠΕΚ μείωσε την εκτίμηση για την αύξηση της παγκόσμιας κατανάλωσης πετρελαίου το 2026 σε 0,4 εκατ. βαρέλια ημερησίως από 1,4 εκατ. βαρέλια ημερησίως προηγουμένως.
ΟΠΕΚ+: η συνάντηση της 1ης Νοεμβρίου και η προετοιμασία των ποσοστώσεων για το 2027
Την Κυριακή, 1 Νοεμβρίου, επτά βασικές χώρες του ΟΠΕΚ+ θα πραγματοποιήσουν διαδικτυακή συνάντηση: Σαουδική Αραβία, Ρωσία, Ιράκ, Κουβέιτ, Καζακστάν, Αλγερία και Ομάν. Η αγορά αναμένει ότι οι στόχοι παραγωγής για τον Δεκέμβριο δεν θα αλλάξουν. Τα ισχύοντα επίπεδα αναφοράς:
- Σαουδική Αραβία — 10,5 εκατ. βαρέλια ημερησίως;
- Ρωσία — 9,9 εκατ. βαρέλια ημερησίως;
- Ιράκ — 4,4 εκατ. βαρέλια ημερησίως;
- Κουβέιτ — 2,7 εκατ. βαρέλια ημερησίως;
- Καζακστάν — 1,6 εκατ. βαρέλια ημερησίως;
- Αλγερία — 1,0 εκατ. βαρέλια ημερησίως, Ομάν — 0,8 εκατ. βαρέλια ημερησίως.
Τον Σεπτέμβριο η συμμαχία επέστρεψε πλήρως στην αγορά τα 1,65 εκατ. βαρέλια ημερησίως των εθελοντικών περικοπών του 2023, αλλά στην πράξη το μεγαλύτερο μέρος αυτών των όγκων δεν εμφανίστηκε ποτέ. Τον Αύγουστο οι επτά χώρες παρήγαγαν περίπου 25 εκατ. βαρέλια ημερησίως — περίπου 5 εκατ. βαρέλια ημερησίως λιγότερο από ό,τι πριν από τον πόλεμο. Μέχρι το τέλος του έτους παραμένουν σε ισχύ περίπου 2 εκατ. βαρέλια ημερησίως περικοπών του 2022. Το κύριο θέμα για τους επενδυτές είναι η αξιολόγηση της παραγωγικής ικανότητας των μελών: από αυτήν εξαρτώνται τα βασικά επίπεδα και οι ποσοστώσεις για το 2027. Η πλήρης υπουργική συνάντηση έχει προγραμματιστεί για τις 29 Νοεμβρίου.
Αέριο και LNG: η Ευρώπη εισέρχεται στον χειμώνα με ελάχιστα αποθέματα
Η αγορά αερίου της Ευρώπης είναι αυτή τη στιγμή η κύρια ζώνη έντασης στην παγκόσμια ενέργεια. Στις 28 Οκτωβρίου το συμβόλαιο TTF ξεπέρασε για πρώτη φορά από το 2022 τα €100 ανά MWh, και έως την Παρασκευή η τιμή σταθεροποιήθηκε κοντά σε αυτό το επίπεδο. Βασικοί λόγοι:
- Έλλειψη LNG: το Κατάρ λειτουργεί σε καθεστώς ανωτέρας βίας έως το τέλος Νοεμβρίου, οι προμήθειες από την περιοχή του Περσικού Κόλπου είναι εν μέρει αποκλεισμένες.
- Χαμηλά αποθέματα στις αποθήκες: στην ΕΕ περίπου 75%, στη Γερμανία — περίπου 61%. Για αυτή την εποχή του έτους πρόκειται για το ελάχιστο σε όλη την ιστορία των παρατηρήσεων.
- Ανταγωνισμός με την Ασία για φορτία LNG: στα μέσα Οκτωβρίου οι ευρωπαϊκοί τερματικοί σταθμοί επαναεριοποίησης ήταν φορτωμένοι κατά μέσο όρο μόνο κατά 37%.
Σύμφωνα με εκτίμηση του ευρωπαϊκού ρυθμιστή ACER, ο πόλεμος έχει ήδη αυξήσει τις δαπάνες της ΕΕ για εισαγωγές αερίου κατά €18–33 δισ. Ο ENTSOG προειδοποιεί: εάν το έλλειμμα LNG διατηρηθεί, έως το τέλος του χειμώνα οι αποθήκες μπορεί να πέσουν κάτω από 30%. Το χάσμα μεταξύ του ευρωπαϊκού TTF και του αμερικανικού Henry Hub (περίπου $3 ανά MMBtu) αυξήθηκε περίπου στα $27 ανά MMBtu. Αυτό καθιστά τις εξαγωγές αμερικανικού LNG εξαιρετικά κερδοφόρες.
Ηλεκτροπαραγωγή και ΑΠΕ: η κρίση επιταχύνει την ενεργειακή μετάβαση
Το ακριβό αέριο ανατιμά άμεσα και την ηλεκτρική ενέργεια: στη χονδρική αγορά την τιμή στις ώρες αιχμής τη διαμορφώνουν συνήθως οι σταθμοί φυσικού αερίου. Σε αρκετές περιοχές οι κυβερνήσεις έχουν ήδη λάβει έκτακτα μέτρα εξοικονόμησης ενέργειας.
Παράλληλα, η κρίση ωθεί την ανάπτυξη των ανανεώσιμων πηγών ενέργειας. Σύμφωνα με πρόβλεψη του Διεθνούς Οργανισμού Ενέργειας, το 2026 οι ΑΠΕ θα ξεπεράσουν για πρώτη φορά τον άνθρακα και θα γίνουν η μεγαλύτερη πηγή ηλεκτρικής ενέργειας στον κόσμο. Η παραγωγή ηλιακής ενέργειας θα αυξηθεί περίπου κατά 600 TWh, και η ηλιακή παραγωγή θα ξεπεράσει την αιολική, καθιστώντας την δεύτερη μεγαλύτερη ανανεώσιμη πηγή μετά την υδροηλεκτρική ενέργεια. Για τους εισαγωγείς ενέργειας της Ευρώπης και της Ασίας, η ίδια παραγωγή από ΑΠΕ γίνεται όλο και περισσότερο ζήτημα ενεργειακής ασφάλειας.
Άνθρακας: η ζήτηση στηρίζεται από το ακριβό αέριο
Με τιμή αερίου περίπου €100 ανά MWh, οι ενεργειακές εταιρείες της Ευρώπης και της Ασίας συχνά επιλέγουν άνθρακα αντί για αέριο. Αυτό στηρίζει τη ζήτηση για ενεργειακό άνθρακα, ιδίως από τους ασιάτες εισαγωγείς που ανταγωνίζονται την Ευρώπη για LNG. Από την άλλη πλευρά, οι διαδρομές της Μαύρης Θάλασσας παραμένουν επικίνδυνες για τη ναυσιπλοΐα, γεγονός που περιπλέκει την εφοδιαστική για ορισμένους προμηθευτές. Συνολικά, η αγορά άνθρακα παραμένει εξαρτημένη από την κατάσταση του αερίου: όσο το αέριο είναι ακριβό, ο άνθρακας έχει σταθερή ζήτηση.
Ρωσικό πετρέλαιο: τα έσοδα υπερβαίνουν τους δημοσιονομικούς στόχους
Για τον ρωσικό πετρελαϊκό τομέα οι υψηλές παγκόσμιες τιμές σημαίνουν πρόσθετα έσοδα. Τις πρώτες τρεις εβδομάδες του Οκτωβρίου οι εταιρείες εισέπρατταν για το Urals κατά μέσο όρο περίπου 8,7 χιλ. ρούβλια ($103,4) το βαρέλι — 11% περισσότερο από τον Σεπτέμβριο και περίπου 60% πάνω από το επίπεδο που έχει προβλεφθεί στον προϋπολογισμό (δημοσιονομικός στόχος — $59 το βαρέλι).
Αλλά και το κόστος αυξάνεται:
- η έκπτωση του Urals έναντι του Dated Brent στα λιμάνια της Βαλτικής αυξήθηκε περίπου στα $21 το βαρέλι λόγω του ανταγωνισμού με το πετρέλαιο της Μέσης Ανατολής στην ινδική αγορά;
- ο ναύλος των δεξαμενοπλοίων Suezmax και Aframax από τα λιμάνια της Βαλτικής και της Μαύρης Θάλασσας προς την Ινδία αυξήθηκε σε ρεκόρ $27–32 το βαρέλι;
- η ναυσιπλοΐα στην περιοχή της Μαύρης Θάλασσας έγινε αισθητά πιο επικίνδυνη, η ασφάλιση πλοίων εκεί είναι ακριβότερη.
Πετρελαιοειδή και διυλιστήρια: η ρωσική αγορά καυσίμων υπό χειροκίνητο έλεγχο
Η εγχώρια αγορά πετρελαιοειδών στη Ρωσία παραμένει στο επίκεντρο των ρυθμιστικών αρχών. Από την 1η Αυγούστου 2026 έως τις 31 Ιανουαρίου 2027 απαγορεύεται η εξαγωγή βενζίνης, ντίζελ και ναυτιλιακού καυσίμου. Στο Χρηματιστήριο της Αγίας Πετρούπολης η αύξηση των τιμών περιορίζεται σε βήμα 0,01% ημερησίως. Στις 22 Οκτωβρίου ο δείκτης της βενζίνης Αi-95 για το ευρωπαϊκό τμήμα της χώρας έπεσε κατά 13,4% — στα 69,7 χιλ. ρούβλια ο τόνος.
Ποια μέτρα συζητούν οι ρυθμιστικές αρχές
- Να περιοριστεί η πρόσβαση στις χρηματιστηριακές συναλλαγές για συμμετέχοντες που υποβάλλουν προσφορές σε υπερτιμημένες τιμές.
- Να ενισχυθεί ο έλεγχος των ανεξάρτητων εμπόρων και των αυτόματων αγορών στο χρηματιστήριο.
- Να διαμορφωθούν μακροπρόθεσμοι μηχανισμοί σταθεροποίησης των τιμών χονδρικής μαζί με την FAS και το Υπουργείο Ενέργειας.
Στη λιανική, το μέσο λίτρο βενζίνης στα μέσα Οκτωβρίου κόστιζε περίπου 78,7 ρούβλια, το Αi-95 — σχεδόν 81 ρούβλια. Για τα διυλιστήρια και τα ανεξάρτητα πρατήρια καυσίμων το περιθώριο κέρδους παραμένει υπό πίεση.
Προοπτικές για τους επενδυτές και τους συμμετέχοντες στην αγορά του ΚΕΣ
Η εβδομάδα από τις 2 Νοεμβρίου μπορεί να αποδειχθεί μία από τις σημαντικότερες για το παγκόσμιο ΚΕΣ φέτος. Τι αξίζει να παρακολουθείτε:
- Τα αποτελέσματα της συνάντησης του ΟΠΕΚ+ την 1η Νοεμβρίου και τα σήματα για τις ποσοστώσεις του 2027.
- Οι διαπραγματεύσεις για τη Μέση Ανατολή: εάν επέλθει εκεχειρία, το Brent μπορεί να χάσει γρήγορα έως $10–15 από το γεωπολιτικό premium.
- Ο καιρός στην Ευρώπη τον Νοέμβριο: από αυτόν εξαρτάται πόσο γρήγορα θα καταναλωθούν τα αποθέματα αερίου και πώς θα συμπεριφερθούν οι τιμές αερίου και ηλεκτρικής ενέργειας.
- Οι εκλογές στις ΗΠΑ και στο Ισραήλ, που μπορούν να ενισχύσουν τις διακυμάνσεις στις αγορές εμπορευμάτων.
Συνολικά, το πετρέλαιο, το αέριο και η ηλεκτρική ενέργεια παραμένουν σε καθεστώς ελλείψεων και υψηλής μεταβλητότητας. Αυτό δίνει υπερέσοδα στις εταιρείες εξόρυξης και εξαγωγής, ενώ για τους εισαγωγείς, τη διύλιση πετρελαίου και τη βιομηχανία εντάσεως ενέργειας σημαίνει αυξανόμενο κόστος και κινδύνους.