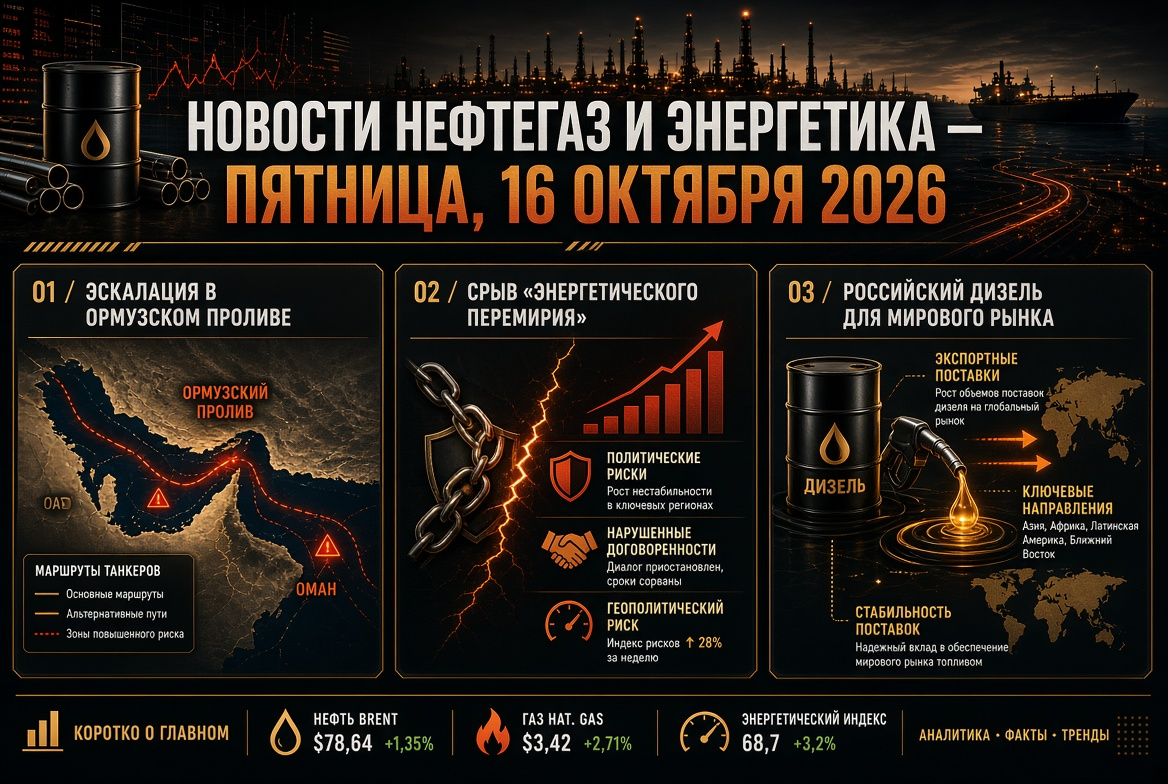
Η παγκόσμια ενεργειακή αγορά ολοκληρώνει την εβδομάδα σε κατάσταση υψηλής μεταβλητότητας. Το πετρέλαιο τύπου Brent παραμένει πάνω από 100 δολάρια ανά βαρέλι. Το αέριο στην Ευρώπη διαπραγματεύεται σε υψηλά επίπεδα από το τέλος του 2022. Η αγορά ντίζελ παραμένει ο πιο πιεσμένος τομέας της βιομηχανίας πετρελαίου και αερίου. Για τους επενδυτές, τις πετρελαϊκές και βενζινάδικες εταιρείες, τους εμπόρους και τους λειτουργούς διυλιστηρίων, οι τρεις κύριοι παράγοντες παραμένουν οι εξής θέματα:
- επιθέσεις σε δεξαμενόπλοια στο Στενό του Χορμούζ;
- η συμφωνία Ρωσίας και ΗΠΑ για προμήθεια ντίζελ;
- η τύχη των επιθέσεων στη υποδομή των διυλιστηρίων μετά την κατάρρευση της «ενεργειακής εκεχειρίας».
Αγορά πετρελαίου: Brent στα 104 δολάρια λόγω προσδοκιών για χαλάρωση των κυρώσεων κατά του «σκιώδους στόλου»
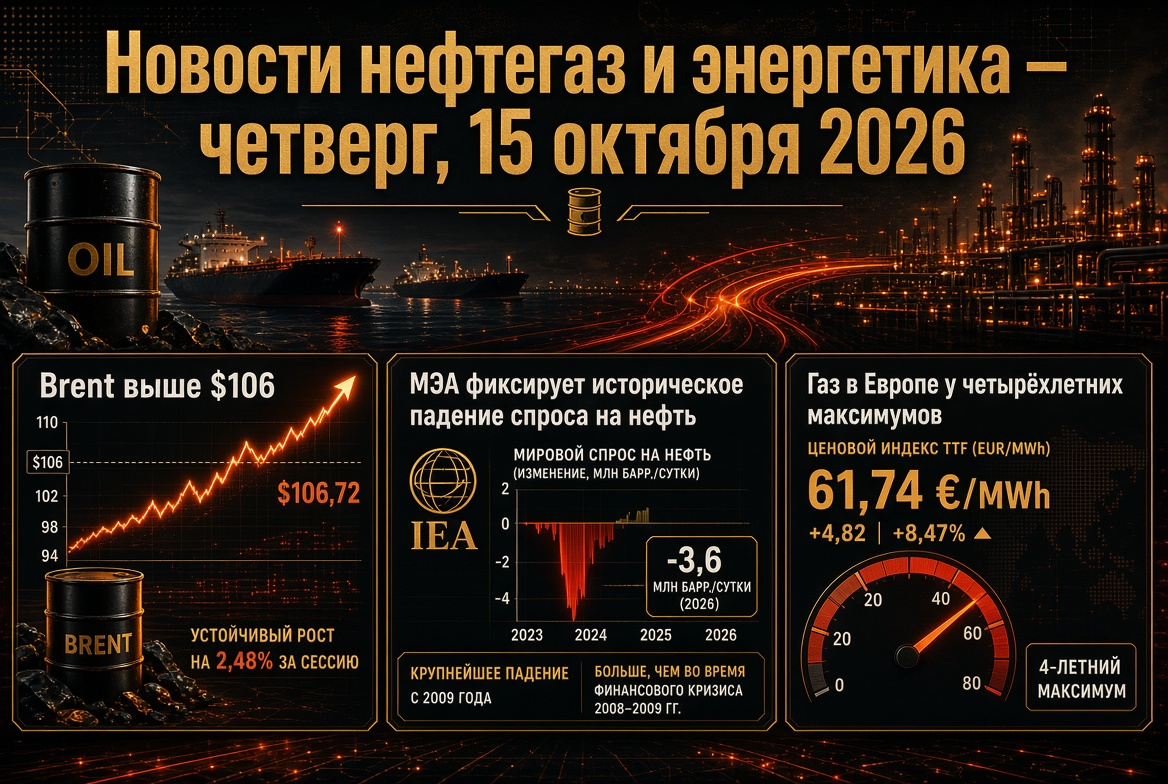
Την Πέμπτη, οι τιμές του πετρελαίου μειώθηκαν περίπου κατά 2%. Το συμβόλαιο Δεκεμβρίου για το Brent υποχώρησε στα 103,5-104 δολάρια ανά βαρέλι, αφού έκλεισε την Τετάρτη στα 106,06 δολάρια. Το Νοέμβριο το WTI διαπραγματεύεται γύρω από 94-95 δολάρια. Η πίεση στις τιμές προήλθε από τις αναφορές ότι η κυβέρνηση των ΗΠΑ εξετάζει τη χαλάρωση των κυρώσεων κατά των πλοίων του «σκιώδους στόλου». Στόχος της Ουάσινγκτον είναι να μειώσει τις ρεκόρ τιμές ναύλωσης και να επιταχύνει την εξαγωγή πετρελαίου από τον Περσικό Κόλπο.
Η θεμελιώδης υποστήριξη της αγοράς πετρελαίου παραμένει:
- Αποθέματα στις ΗΠΑ μειώνονται. Σύμφωνα με τον Αμερικανικό Οργανισμό Πετρελαίου, τα εμπορικά αποθέματα την εβδομάδα πριν από τις 9 Οκτωβρίου μειώθηκαν κατά 11,1 εκατομμύρια βαρέλια.
- Οι τιμές παραμένουν υψηλές σε ετήσια βάση. Το Brent είναι περίπου 70% ακριβότερο από πέρυσι. Η ετήσια μέγιστη τιμή των 120,88 δολαρίων καταγράφηκε στις 30 Απριλίου.
- Η διαφορά Brent-WTI έχει διευρυνθεί. Η διαφορά ξεπερνά τα 9 δολάρια ανά βαρέλι, αντανακλώντας την προμήθεια κινδύνου στις θαλάσσιες διαδρομές.
Στενό του Χορμούζ: η πιο επικίνδυνη φάση για τη ναυσιπλοΐα από την αρχή του πολέμου
Ο Οκτώβριος έχει γίνει ένας από τους πιο πιεσμένους μήνες για τον στόλο των δεξαμενόπλοιων από την αρχή της σύγκρουσης γύρω από το Ιράν στα τέλη Φεβρουαρίου. Αυτή την εβδομάδα ναυάγησαν δύο πλοία, συμπεριλαμβανομένου του πλοίου μεταφοράς κοντέινερ GFS Pride από τη Σιγκαπούρη. Από την αρχή της εβδομάδας στο στενό έχουν σημειωθεί τουλάχιστον εννέα επιθέσεις. Οι επιθέσεις στρέφονται σε δεξαμενόπλοια με πετρέλαιο, LNG και υγροποιημένο αέριο πετρελαίου.
- Τον Σεπτέμβριο, η εξαγωγή αργού πετρελαίου από τη Μέση Ανατολή αποκαταστάθηκε σχεδόν στα προπολεμικά επίπεδα. Αυτό έγινε εφικτό χάρη σε νυχτερινές διαδρομές των δεξαμενόπλοιων υπό τη συνοδεία του αμερικανικού Ναυτικού με απενεργοποιημένες μεταδόσεις θέσης.
- Το Ιράν αυξάνει την πίεση για να επανακαταλάβει τον έλεγχο των ροών. Σε ορισμένες ημέρες, οι διελεύσεις μέσω του στενού μειώνονται στο μισό και περισσότερο.
- Για τους ασφαλιστές και τις ναυτιλιακές εταιρείες, αυτό σημαίνει διατήρηση ρεκόρ ναύλων και στρατιωτικών επιβαρύνσεων.
OPEC+: οι ποσοστώσεις παραμένουν παγωμένες, η πραγματική παραγωγή κάτω από τους στόχους
Στη συνάντηση στις 4 Οκτωβρίου, επτά βασικοί συμμετέχοντες του OPEC+ διατήρησαν τις ποσοστώσεις του Νοεμβρίου αμετάβλητες. Στην ομάδα περιλαμβάνονται η Σαουδική Αραβία, η Ρωσία, το Ιράκ, το Κουβέιτ, το Καζακστάν, η Αλγερία και το Ομάν. Οι στόχοι κυμαίνονται γύρω από 10,5 εκατομμύρια βαρέλια ημερησίως για τη Σαουδική Αραβία, 9,9 εκατομμύρια για τη Ρωσία και 4,4 εκατομμύρια για το Ιράκ.
- Η πραγματική παραγωγή του πυρήνα της συμμαχίας τον Αύγουστο ανήλθε περίπου σε 25 εκατομμύρια βαρέλια ημερησίως. Αυτό είναι περίπου 5 εκατομμύρια βαρέλια ημερησίως κάτω από το προπολεμικό επίπεδο.
- Περίπου 2 εκατομμύρια βαρέλια ημερησίως περικοπές παραμένουν σε ισχύ.
- Η γραμματεία ολοκληρώνει τον έλεγχο των μέγιστων δυνατοτήτων, επί του οποίου θα υπολογιστούν οι βασικοί στόχοι για το 2027.
- Η επόμενη συνεδρίαση είναι προγραμματισμένη για τις 1 Νοεμβρίου.
Έκθεση IEA: η έλλειψη πετρελαίου και ντίζελ θα παραμείνει μέχρι το 2027
Η έκθεση του Οκτωβρίου του Διεθνούς Οργανισμού Ενέργειας επιβεβαιώνει ότι η ισορροπία στην παγκόσμια αγορά πετρελαίου παραμένει ελλειμματική.
- Η παγκόσμια ζήτηση για πετρέλαιο το 2026 αναμένεται να μειωθεί κατά 2,6 εκατομμύρια βαρέλια ημερησίως, φτάνοντας τα 102,4 εκατομμύρια.
- Η προσφορά θα μειωθεί κατά 5,8 εκατομμύρια βαρέλια ημερησίως μέσα σε ένα χρόνο.
- Η πρόβλεψη για την αποκατάσταση της ζήτησης το 2027 έχει μειωθεί από 2,6 σε 2 εκατομμύρια βαρέλια ημερησίως.
- Η φόρτωση των διυλιστηρίων τον Οκτώβριο θα υποχωρήσει στο εποχικό χαμηλό των 81,3 εκατομμυρίων βαρελιών ημερησίως. Μέχρι το τέλος του έτους αναμένεται αύξηση στα 84,6 εκατομμύρια.
Ο κύριος κίνδυνος για τις διυλιστηριακές και τις εταιρείες καυσίμων είναι οι μέσες απόσταγμα. Σύμφωνα με την εκτίμηση του οργανισμού, η παγκόσμια εξαγωγή ντίζελ έχει μειωθεί κατά περίπου 700.000 βαρέλια ημερησίως. Η ένταση στην αγορά των ντίζελ θα συνεχιστεί μέχρι το 2027.
Η συμφωνία ντίζελ μεταξύ Ρωσίας και ΗΠΑ: νέες ροές πετροχημικών προϊόντων
Το κύριο θέμα στην αγορά των πετροχημικών προϊόντων είναι η συμφωνία των προεδρικών ΗΠΑ και Ρωσίας της 9ης Οκτωβρίου για προμήθεια ρωσικού ντίζελ στις αγορές των ΗΠΑ και του κόσμου. Το Υπουργείο Οικονομικών των ΗΠΑ εξέδωσε προσωρινή άδεια για εμπορικές συναλλαγές με το ρωσικό ντίζελ μέχρι τις 7 Απριλίου 2027.
- Όγκοι: 300.000 τόνοι τον Οκτώβριο, 500.000 τόνοι τον Νοέμβριο, 1 εκατομμύριο τόνοι τον Δεκέμβριο. Στο μέλλον, είναι δυνατοί έως και 3 εκατομμύρια τόνοι το μήνα.
- Ρυθμιστικό πλαίσιο στη Ρωσία: οι περιορισμοί για την εξαγωγή ντίζελ καταργούνται πρόωρα. Η απαγόρευση εξαγωγής βενζίνης παραμένει σε ισχύ έως τις 31 Ιανουαρίου 2027. Η κυβέρνηση συζητά επίσης περιορισμούς στην εξαγωγή ΣΥΓ.
- Μηχανισμός προμήθειας: σύμφωνα με τον Αλεξάντερ Νόβακ, τα υπουργεία ενέργειας των δύο χωρών συντονίζουν τη σύμβαση και το μηχανισμό προμήθειας, λαμβάνοντας υπόψη τις κυρώσεις κατά των μεγαλύτερων πετρελαϊκών εταιρειών της Ρωσίας.
- Αντίκτυπος στην αγορά: τα συμβόλαια μελλοντικής εκπλήρωσης για ντίζελ στις ΗΠΑ έχουν υποχωρήσει κατά περίπου 5%. Στην Ευρώπη, το αποτέλεσμα αποδείχθηκε βραχύβιο, καθώς οι όγκοι δεν είναι συγκρίσιμοι με την έλλειψη που προκαλεί η κρίση στον Περσικό Κόλπο.
Διυλιστήρια και «ενεργειακή εκεχειρία»: η παύση έληξε
Η «ενεργειακή εκεχειρία» μεταξύ Ρωσίας και Ουκρανίας που ανακοινώθηκε στις 11 Οκτωβρίου έχει ουσιαστικά ακυρωθεί. Το Κίεβο ανέστειλε τις επιθέσεις σε ρωσικά διυλιστήρια για τρεις ημέρες. Στη συνέχεια, η Ουκρανία κατηγόρησε τη Μόσχα για μαζική επίθεση στο ενεργειακό της σύστημα και ανακοίνωσε την επανέναρξη των επιθέσεων. Μόνο τον Σεπτέμβριο χτυπήθηκαν 12 μεγάλα ρωσικά διυλιστήρια. Οι ικανότητες που σταμάτησαν ή λειτουργούν με μειωμένη φόρτωση ανέρχονται σχεδόν στο ένα τέταρτο της ρωσικής διύλισης. Για τους εξαγωγείς πετροχημικών προϊόντων, αυτό είναι βασικός κίνδυνος: οι όγκοι της συμφωνίας ντίζελ εξαρτώνται άμεσα από την κατάσταση των διυλιστηρίων.
Αέριο και LNG: η Ευρώπη εισέρχεται στον χειμώνα με έλλειψη αποθεμάτων
Η ευρωπαϊκή αγορά αερίου παραμένει υπό πίεση. Τα συμβόλαια TTF διαπραγματεύονται γύρω από 85-87 ευρώ ανά MWh, το υψηλότερο επίπεδο από τον Δεκέμβριο του 2022, σχεδόν τριπλάσιο από το επίπεδο του προηγούμενου έτους.
- Οι υπόγειες αποθήκες της ΕΕ είναι γεμάτες περίπου στο 73-74% με πενταετή κανονικότητα περίπου στο 89%.
- Η Βρυξέλλες είχε ήπια προσαρμογή από τον στόχο πλήρωσης αποθήκης από 90% σε 80%.
- Οι προμήθειες του Qatari LNG στην Ευρώπη είναι σχεδόν ανύπαρκτες. Ο ασιατικός δείκτης JKM υπερβαίνει τα 25 δολάρια ανά MMBtu, και η Ευρώπη ανταγωνίζεται την Ασία για κάθε παρτίδα.
- Μερικοί αναλυτές αναμένουν ωστόσο διόρθωση. Η βασική πρόβλεψη της Citi για το IV τρίμηνο είναι 56 ευρώ ανά MWh.
Άνθρακας, ηλεκτρική ενέργεια και ΑΠΕ: δύο πόλοι ενεργειακής ασφάλειας
Το ακριβό LNG επιστρέφει τον άνθρακα στον ενεργειακό ισολογισμό της Ασίας. Η τιμή του ενεργειακού άνθρακα Newcastle κυμαίνεται γύρω από 150 δολάρια ανά τόνο. Στις αρχές Οκτωβρίου, έφτασε τα 152,20 δολάρια, το υψηλότερο από τον Οκτώβριο του 2024, και αύξηση περίπου 45% σε ετήσια βάση.
Παράλληλα, η ανάπτυξη των ανανεώσιμων πηγών ενέργειας επιταχύνεται:
- στην Αυστραλία, οι φωτοβολταϊκοί σταθμοί στέγης έθεσαν ρεκόρ παραγωγής 17,5 GW στις 11 Οκτωβρίου, με το μερίδιο του ηλιακού φωτός στην κατανάλωση να φτάνει το 72%;
- ο όγκος των αυστραλιανών έργων ΑΠΕ με αποδεκτές επενδυτικές αποφάσεις το 2026 έχει ήδη ξεπεράσει τα 5 GW, που αποτελεί ετήσιο ρεκόρ;
- στην Ευρώπη, οι εταιρείες ενέργειας συνδυάζουν την ηλιακή παραγωγή με αποθηκευτές, προσπαθώντας να μειώσουν την εξάρτηση από το φυσικό αέριο στις ώρες αιχμής;
- Στις 29 Οκτωβρίου, ο ΔΟΕ θα παρουσιάσει την έκθεση Renewables 2026 με επικαιροποιημένες προβλέψεις εγκαταστάσεων ικανότητας.
Τι είναι σημαντικό για τους επενδυτές της ενεργειακής αγοράς στις 16 Οκτωβρίου
- Στενό του Χορμούζ. Νέα περιστατικά μπορούν γρήγορα να επαναφέρουν το Brent στα 107-110 δολάρια ανά βαρέλι.
- Κυρώσεις κατά του «σκιώδους στόλου». Μια επίσημη απόφαση των ΗΠΑ μπορεί να μειώσει τις ναυλώσεις και να πιέσει τις τιμές του πετρελαίου.
- Πρώτες παραδόσεις ρωσικού ντίζελ. Αυτές θα γίνουν δείκτης για τα spread cracking και το περιθώριο διύλισης.
- Εταιρική ατζέντα. Η «Gazprom Neft» εκδίδει Ομόλογα σε γουάν με επιτόκιο 8,3% στις 16 Οκτωβρίου. Οι μετοχές «Совкомфлота» αντιδρούν στα σήματα χαλάρωσης των κυρώσεων.
- Πολιτικό ημερολόγιο. Μέχρι τις ενδιάμεσες εκλογές στο Κονγκρέσο των ΗΠΑ στις 3 Νοεμβρίου, η Ουάσινγκτον θα επιδιώξει να μειώσει τις τιμές των καυσίμων.
Το συμπέρασμα της εβδομάδας: η παγκόσμια αγορά πετρελαίου, αερίου και πετρελαιοειδών παραμένει αγορά πωλητή. Η γεωπολιτική επιβάρυνση, η έλλειψη ντίζελ και τα χαμηλά αποθέματα αερίου στην Ευρώπη υποστηρίζουν τις τιμές. Η χαλάρωση των κυρώσεων και τα νέα λογιστικά σχέδια απαλύνουν μόνο εν μέρει την ένταση. Για τους συμμετέχοντες στην ενεργειακή αγορά, το κλειδί παραμένει η ευέλικτη διαχείριση κινδύνων.