Αγορά πετρελαίου: Brent και WTI πέφτουν, αλλά παραμένουν πάνω από $100
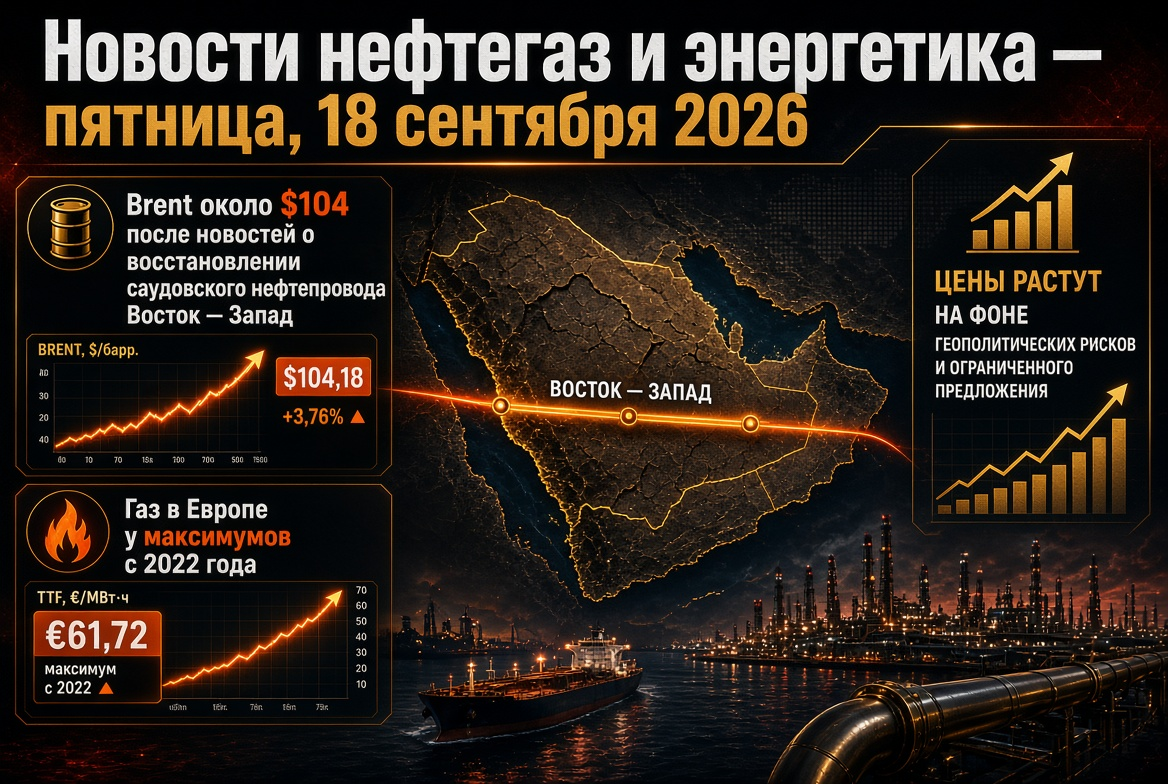
Μέχρι το βράδυ της Πέμπτης, το Brent διαπραγματευόταν γύρω από τα $104 ανά βαρέλι, ενώ το WTI κυμαινόταν μεταξύ $101–102. Στην αρχή της εβδομάδας, το Brent έφτασε τα $109. Όλο τον μήνα ο δείκτης σημείωσε αύξηση περίπου 14%, ενώ σε σύγκριση με το επίπεδο ενός έτους πριν, είναι πάνω από 50%. Οι βασικοί κινητήριοι παράγοντες είναι:
- Σαουδική Αραβία: Το βασίλειο σκοπεύει μέσα σε λίγες ημέρες να επαναφέρει περίπου το μισό της ικανότητας του πετρελαιαγωγού Ανατολής-Δύσης, ο οποίος υπέστη ζημιές από επιθέσεις drones την περασμένη εβδομάδα, και να φτάσει στην πλήρη φόρτωση περίπου σε έξι εβδομάδες. Η διαδρομή έχει ικανότητα έως 7 εκατομμύρια βαρέλια ανά ημέρα και αποτελεί τον κύριο παρακάμψη του στενού του Χορμούζ.
- Χορμούζ: Σύμφωνα με τα στοιχεία του Υπουργείου Ενέργειας των ΗΠΑ, στις αρχές της εβδομάδας περίπου 18 εκατομμύρια βαρέλια πετρελαίου και προϊόντων πετρελαίου πέρασαν μέσω του στενού. Το Ριάντ αυξάνει τις αποστολές με την υποστήριξη των αμερικανικών στρατιωτικών.
- Αποθέματα ΗΠΑ: Τα εμπορικά αποθέματα πετρελαίου μειώθηκαν κατά 0,64 εκατομμύρια βαρέλια, στα 423,4 εκατομμύρια — λιγότερο από τις αναμενόμενες αγορές, ενώ η εκτίμηση της βιομηχανίας την προηγούμενη μέρα υποδείκνυε αύξηση 7,1 εκατομμυρίων.
- Κίνδυνοι προσφοράς: Η προώθηση των Χούθι προς το Στενό Μπαμπ-αλ-Μαντέμπ, η αναστολή ορισμένων κοιτασμάτων στη Λιβύη με την απειλή ανωτέρας βίας και η άρνηση της Τεχεράνης να διαπραγματευτεί με την Ουάσινγκτον έως ότου ικανοποιηθούν οι όροι της.
Προσφορά και ζήτηση: εκτιμήσεις ΟΠΕΚ και ΙΕΑ
- Η Σαουδική Αραβία ενημέρωσε τον ΟΠΕΚ για τη μείωση της παραγωγής τον Αύγουστο στα 6,24 εκατομμύρια βαρέλια ανά ημέρα — το χαμηλότερο επίπεδο από το 1990. Οι δευτερεύουσες πηγές εκτιμούν το επίπεδο κοντά στα 7,3 εκατομμύρια βαρέλια ανά ημέρα.
- Η ΙΕΑ στο Σεπτεμβριανό της ανασκόπηση μείωσε την πρόβλεψη για την παγκόσμια προσφορά του 2026 στα 100,7 εκατομμύρια βαρέλια ανά ημέρα (–5,7 εκατομμύρια βαρέλια ανά ημέρα σε σύγκριση με το προηγούμενο έτος).
- Η παγκόσμια ζήτηση πετρελαίου, σύμφωνα με την εκτίμηση του οργανισμού, αναμένεται να μειωθεί το 2026 κατά 2,5 εκατομμύρια βαρέλια ανά ημέρα, με ανάκαμψη 2,6 εκατομμυρίων βαρελιών το 2027.
- Τα παρατηρούμενα παγκόσμια αποθέματα τον Αύγουστο μειώθηκαν κατά 95 εκατομμύρια βαρέλια. Η σωρευτική μείωση από τον Φεβρουάριο ανέρχεται σε 507 εκατομμύρια βαρέλια.
Προϊόντα πετρελαίου και διυλιστήρια: το ντίζελ είναι η κύρια έλλειψη της αγοράς
Η κρίση μετατοπίζεται ολοένα και περισσότερο από το ακατέργαστο πετρέλαιο στα προϊόντα πετρελαίου. Οι χονδρικές τιμές του ντίζελ στις ΗΠΑ στις αρχές Σεπτεμβρίου ξεπέρασαν τα $200 ανά βαρέλι — σχεδόν διπλάσιες από τα προ πολέμου επίπεδα, με την λιανική τιμή να φτάνει το ρεκόρ των $5,90 ανά γαλόνι. Στην Ε.Ε., το ντίζελ κοστίζει περίπου €2,04 ανά λίτρο, κοντά στο ρεκόρ του Απριλίου.
- Η καθαρή εξαγωγή ντίζελ από χώρες του Κόλπου τον Αύγουστο ανήλθε σε περίπου 390.000 βαρέλια ανά ημέρα — το ένα τέταρτο του προ πολέμου όγκου. Οι συνολικές παραδόσεις από τον Κόλπο και τη Ρωσία είναι χαμηλότερες κατά 1,6 εκατομμύρια βαρέλια ανά ημέρα σε σύγκριση με τον Φεβρουάριο.
- Η παγκόσμια διύλιση έφτασε το καλοκαιρινό της υψηλό των 81,4 εκατομμυρίων βαρελιών ανά ημέρα, αλλά αναμένεται μείωση κατά 2,6 εκατομμύρια βαρέλια ανά ημέρα στο τέλος του έτους.
- Η περιθώρια κέρδους των διυλιστηρίων στην Ατλαντική λεκάνη βρίσκονται σε ρεκόρ επίπεδα. Η κερδοφορία στη Σιγκαπούρη περιορίζεται από το υψηλό κόστος μεταφοράς.
Για τα διυλιστήρια εκτός της περιοχής σύγκρουσης, αυτή είναι μια περίοδος υπερκερδών, ενώ για τις καυστικές εταιρείες και τους καταναλωτές είναι ένα σοκ κόστους.
Αέριο και LNG: Η Ευρώπη εισέρχεται το χειμώνα με χαμηλά αποθέματα
Τα συμβόλαια TTF πέφτουν την Πέμπτη στα €76–77 ανά MWh μετά από μια προσπάθεια να εδραιωθούν πάνω από €80. Στην αρχή της εβδομάδας, οι τιμές πλησίασαν τα €82 — το υψηλότερο επίπεδο από το τέλος του 2022. Σε ετήσια βάση, το αέριο στην Ευρώπη έχει αυξηθεί περισσότερο από 130%. Οι αποθήκες στην Ε.Ε. είναι γεμάτες μόνο περίπου κατά 68% — ένα από τα χαμηλότερα ποσοστά των τελευταίων δύο δεκαετιών για αυτή την ημερομηνία. Η πίεση προέρχεται από τις περιορισμένες προμήθειες του Κατάρ LNG, τις προγραμματισμένες συντηρήσεις στη Νορβηγία και τον ανταγωνισμό με την Ασία για φορτία. Ο Henry Hub στις ΗΠΑ παραμένει γύρω από τα $2,90 ανά εκατομμύριο BTU — οι υψηλές διαφορές υποστηρίζουν τους Αμερικανούς εξαγωγείς LNG.
Γεωπολιτική: Η ενεργειακή εκεχειρία Ρωσίας-Ουκρανίας είναι υπό αμφισβήτηση
Ο Πρόεδρος των ΗΠΑ ανακοίνωσε στις 14 Σεπτεμβρίου ότι η Μόσχα και το Κίεβο συμφώνησαν να σταματήσουν τις επιθέσεις σε ενεργειακές εγκαταστάσεις, συνδέοντας την αύξηση των τιμών του ντίζελ κυρίως με αυτή τη σύγκρουση. Το Κίεβο δήλωσε ότι η συμφωνία δεν έχει οριστικοποιηθεί και είναι δυνατή μόνο με εγγυήσεις από τους εταίρους. Μεσολαβητής είναι η Τουρκία. Προηγούμενες προσπάθειες παρόμοιων εκεχειριών έχουν αποδειχθεί βραχύχρονες. Εάν το καθεστώς εφαρμοστεί, η αποκατάσταση του ρωσικού διυλιστηρίου μπορεί να μειώσει την προμήθεια στα αρωματικά. Η κατάσταση των κυρώσεων παραμένει αμετάβλητη.
Ρωσία: Οι εξαγωγικοί περιορισμοί στα καύσιμα παραμένουν
- Η απαγόρευση εξαγωγής βενζίνης ισχύει για όλους τους συμμετέχοντες της αγοράς έως τις 31 Ιανουαρίου 2027.
- Η απαγόρευση εξαγωγής ντίζελ, ναυτιλιακών καυσίμων και αερίων για τις παραγωγούς παρατάθηκε μέχρι τις 30 Σεπτεμβρίου. Η αγορά αναμένει απόφαση για τον Οκτώβριο.
- Σύμφωνα με την εκτίμηση της ΙΕΑ, κατά τη διάρκεια των οκτώ μηνών, τα ρωσικά διυλιστήρια υπέστησαν εντατικούς πλήγμα κατά μέσο όρο κάθε τρεις ημέρες, ενώ από τον Ιούλιο η χώρα ξεκίνησε να εισαγάγει προϊόντα πετρελαίου.
- Η έκπτωση Urals σε Brent έχει σχεδόν εξαφανιστεί λόγω της μείωσης των αποστολών και της υψηλής ζήτησης στην Ασία.
Ασία: Η Κίνα έχει προτεραιότητα στην αγορά ρωσικού πετρελαίου σε βάρος της Ινδίας
Οι εισαγωγές ρωσικού πετρελαίου στην Ινδία τον Αύγουστο κατέγραψαν πτώση περίπου 26%, φτάνοντας περίπου 2,1 εκατομμύρια βαρέλια ανά ημέρα, από τα ρεκόρ 2,8 εκατομμυρίων βαρελιών ανά ημέρα τον Ιούλιο. Η συνολική εισαγωγή πρώτης ύλης μειώθηκε σε 4,6 εκατομμύρια βαρέλια ανά ημέρα. Οι επεξεργαστές στην Κίνα αγοράζουν επιθετικά παρτίδες, αντικαθιστώντας τις ποσότητες από την Εγγύς Ανατολή, ενώ η Ινδία μερικώς αντισταθμίζει τις απώλειες με το πετρέλαιο από τη Βενεζουέλα. Η έλλειψη πρώτης ύλης στις ινδικές διυλιστηρίων απειλεί τη μείωση των εξαγωγών ντίζελ και βενζίνης, προσθέτοντας ένταση στην ασιατική αγορά προϊόντων πετρελαίου.
Ηλεκτρική ενέργεια, ΑΠΕ και άνθρακας: ασφάλιση και δομική μετατόπιση
- Άνθρακας: Ο τομέας ενέργειας άνθρακα στο Νιούκασλ ανήλθε σε περίπου $145 ανά τόνο (+12% για τον μήνα, +40% ετησίως). Η έλλειψη LNG προσθέτει περίπου 70 εκατομμύρια τόνους ζήτησης στην Ασία το 2026. Η παραγωγή άνθρακα στην Ιαπωνία αυξήθηκε κατά 11%. Οι μεγάλες εταιρείες παραγωγής δεν εγκρίνουν νέα ορυχεία, θεωρώντας ότι η αύξηση είναι κυκλική.
- ΑΠΕ: Στο τέλος του 2025, οι ανανεώσιμες πηγές ενέργειας ξεπέρασαν για πρώτη φορά τον άνθρακα στην παγκόσμια παραγωγή (33,8% έναντι 33,0%). Τον Απρίλιο του 2026, ο άνεμος και ο ήλιος παρήγαν για πρώτη φορά περισσότερη ενέργεια από το αέριο (22% έναντι 20%). Η εγκατάσταση ηλιακών μονάδων το 2025 έφτασε σε ρεκόρ 647 GW.
Ο ακριβός εισαγόμενος αέριος ενισχύει την οικονομία των ΑΠΕ και των μπαταριών, αλλά βραχυπρόθεσμα η ισορροπία των ενεργειακών συστημάτων εξασφαλίζεται από τον άνθρακα και την πυρηνική ενέργεια.
Μακροοικονομία: Η ΦΕΔ απαντά στην πετρελαϊκή πληθωριστική πίεση
Η ΦΕΔ στις 16 Σεπτεμβρίου ομόφωνα αύξησε το επιτόκιο κατά 25 μονάδες βάσης, στο 3,75–4,00% — για πρώτη φορά από το 2023 — και έστειλε μήνυμα για τη δυνατότητα ενός ακόμα βήματος μέχρι το τέλος του έτους. Ο ρυθμιστής αναγνώρισε ότι δεν μπορεί να επηρεάσει τις τιμές του πετρελαίου, αλλά σκοπεύει να αποτρέψει τη διάχυση της πληθωριστικής πίεσης. Η απόδοση των 10ετών ομολόγων των ΗΠΑ κυμαίνεται γύρω από το 5%. Για τον ενεργειακό τομέα, αυτό σημαίνει αύξηση του κόστους κεφαλαίου: κάτω από πίεση είναι τα έργα υψηλής κεφαλαιοποίησης που σχετίζονται με ΑΠΕ, δίκτυα και LNG, ενώ οι πετρελαϊκές εταιρείες με ισχυρές ταμειακές ροές φαίνονται πιο ανθεκτικές.
Τι να παρακολουθούν οι επενδυτές και οι συμμετέχοντες της αγοράς ΤΕΚ την Παρασκευή
- Ρυθμοί αποκατάστασης του πετρελαϊαγωγού Ανατολής-Δύσης και αποστολές από το Γιάνμπου.
- Κίνηση τάνκερ μέσω του στενού του Χορμούζ και Μπαμπ-αλ-Μαντέμπ.
- Επιβεβαίωση της ενεργειακής εκεχειρίας από τη Μόσχα και το Κίεβο.
- Απόφαση της Ρωσίας για την εξαγωγή ντίζελ μετά τις 30 Σεπτεμβρίου.
- Δυναμική του TTF, ρυθμοί πλήρωσης στις υπόγειες αποθήκες της Ευρώπης και χρονοδιάγραμμα των νορβηγικών συντηρήσεων.
- Εβδομαδιαία στατιστικά στοιχεία της δραστηριότητας γεώτρησης στις ΗΠΑ και οι spread του ντίζελ.
Το βασικό σενάριο για τις επόμενες ημέρες είναι πετρέλαιο στην κλίμακα των $100–110 ανά βαρέλι με αυξημένη ευαισθησία στις ειδήσεις από τη Μέση Ανατολή. Τα προϊόντα πετρελαίου και το αέριο παραμένουν οι πιο τεταμένες αποχρώσεις της παγκόσμιας ενεργειακής αγοράς.