Αγορά πετρελαίου: η διπλωματία πιέζει τις τιμές, η γεωπολιτική κρατά την προμήθεια
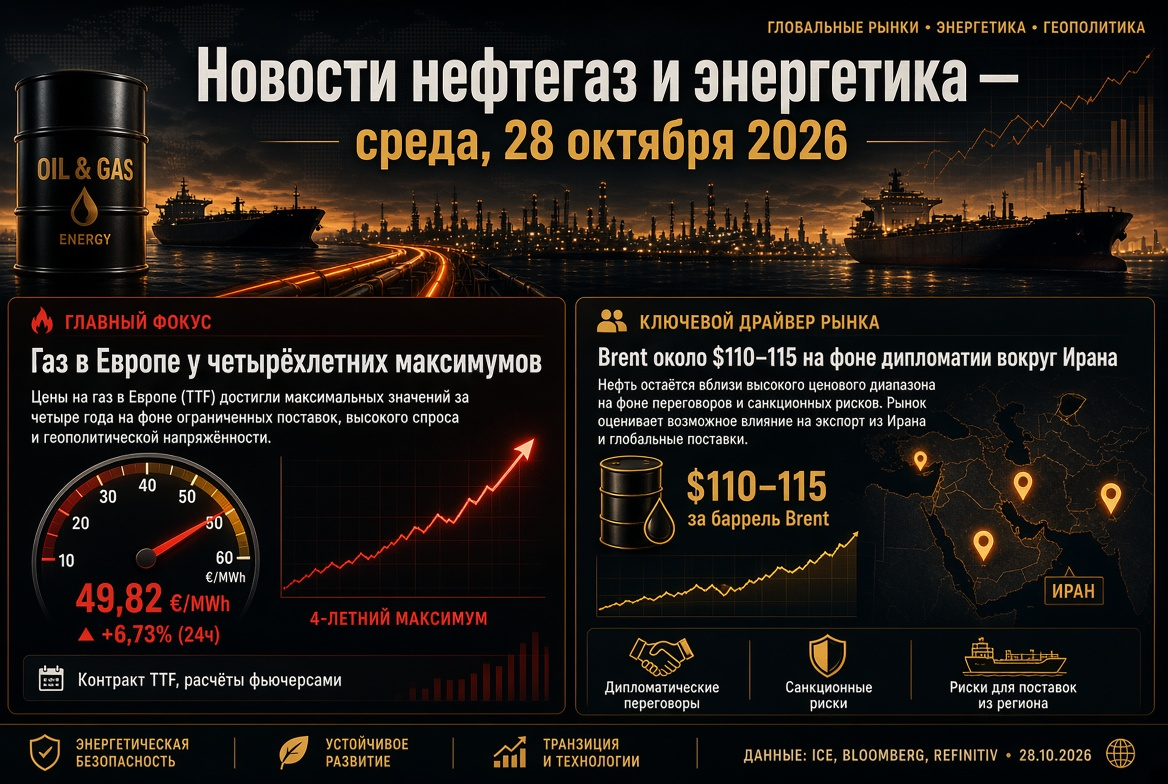
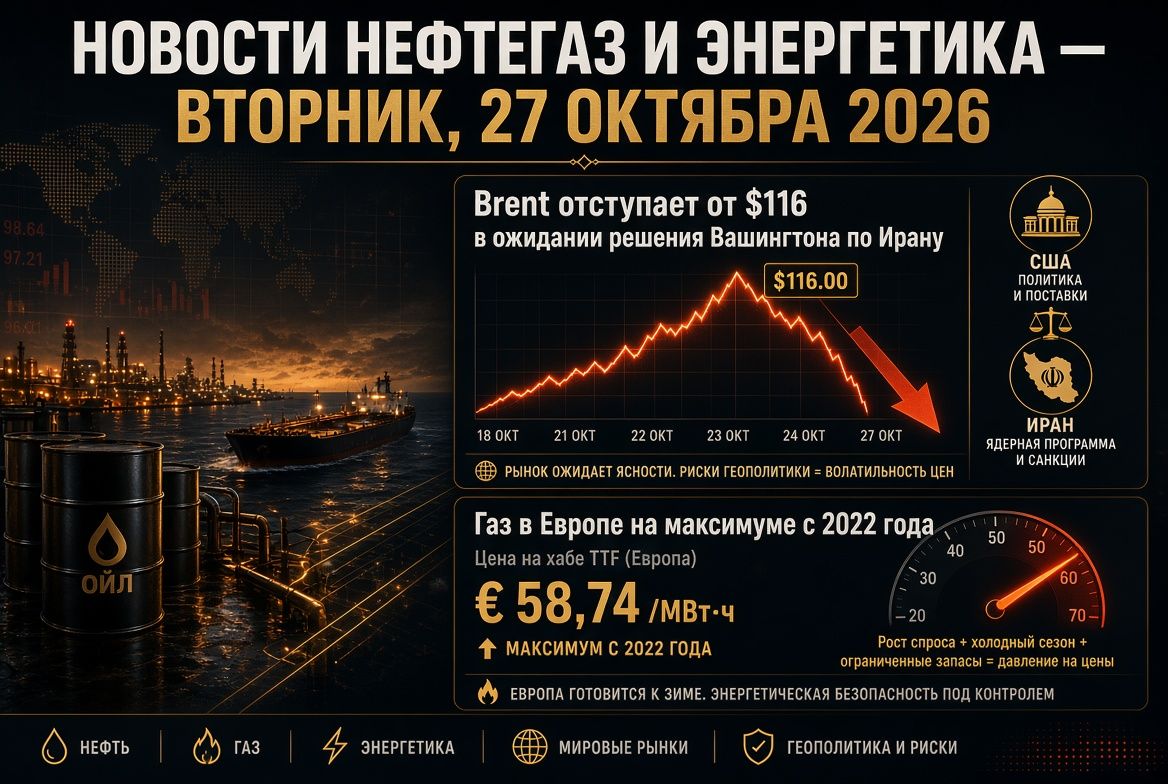
Σύμφωνα με τα αποτελέσματα της Τρίτης, το συμβόλαιο του Ιανουαρίου για το Brent υποχώρησε κάτω από 110 δολάρια ανά βαρέλι, ενώ το κοντινό συμβόλαιο του Δεκεμβρίου διαπραγματευόταν γύρω από 114-116 δολάρια. Αυτή η διαφορά μεταξύ των συμβολαίων αντικατοπτρίζει βαθιά backwardation: η αγορά πληρώνει σημαντική προμήθεια για άμεσες παραδόσεις πετρελαίου. Το WTI παραμένει γύρω από τα 101 δολάρια, με τη διαφορά Brent–WTI να έχει σμικρυνθεί περίπου στα 9 δολάρια.
Κυριότεροι παράγοντες που καθορίζουν τη δυναμική των τιμών του πετρελαίου:
- Διπλωματική πορεία. Αντιπροσωπείες από τη Σαουδική Αραβία, την Τουρκία και το Πακιστάν πραγματοποίησαν στις αρχές της εβδομάδας διαπραγματεύσεις στην Τεχεράνη, και οι πλευρές συμφώνησαν να συνεχίσουν τις επαφές. Αυτό είναι το πρώτο σημαντικό επιχείρημα για τους πωλητές κατά τη διάρκεια της στρατιωτικής ράλι.
- Πολιτικό ημερολόγιο ΗΠΑ. Ο Ουάσιγκτον είχε προηγουμένως δηλώσει ότι δεν σχεδιάζει νέες επιθέσεις κατά του Ιράν μέχρι τις ενδιάμεσες εκλογές στις 3 Νοεμβρίου, γεγονός που μειώνει προσωρινά τον κίνδυνο έντονης κλιμάκωσης.
- Νομισματική πολιτική. Η FED αύξησε την επιτόκια τον Σεπτέμβριο για πρώτη φορά σε τρία χρόνια, ενώ το ακριβό πετρέλαιο ενισχύει την πληθωριστική πίεση και τις προσδοκίες περαιτέρω αυστηροποίησης, γεγονός που περιορίζει τη ζήτηση για πρώτες ύλες.
- Τεχνική εικόνα. Οι τιμές παραμένουν σε στασιμότητα στο ανώτατο όριο του ετήσιου εύρους: ένα μέρος των αναλυτών αναμένει διόρθωση, ενώ σε περίπτωση νέας κλιμάκωσης, δεν αποκλείεται η κίνηση προς τα 120 δολάρια μέχρι το τέλος της χρονιάς.
Στενός Κόλπος και Περσικός Κόλπος: φυσικοί κίνδυνοι για τις παραδόσεις πετρελαίου
Παρά τα διπλωματικά σήματα, οι υποδομές παραμένουν σε πρωτοφανείς κίνδυνος. Κατά τη διάρκεια της τελευταίας εβδομάδας, το Ιράν ανακοίνωσε ζημιά σε επτά δεξαμενόπλοια μέσα σε μία νύχτα, και η Ιρανική Επαναστατική Φρουρά ανακοίνωσε την τοποθέτηση νάρκων σε «μη εξουσιοδοτημένη» νότια διαδρομή, όπου εκραγούν δύο supertankers με συνολική φόρτωση άνω των 4,5 εκατομμυρίων βαρελιών. Οι Χούτι της Υεμένης συνεχίζουν τις επιθέσεις σε αντικείμενα της Saudi Aramco, και η εταιρεία έχει εκκενώσει το προσωπικό της από τα κεντρικά γραφεία της στην ανατολική επαρχία.
Στο μεταξύ, οι εξαγωγές πετρελαίου από τη Μέση Ανατολή, παραδόξως, έχουν ανακάμψει: σύμφωνα με τα στοιχεία παρακολούθησης πλοίων, την εβδομάδα μέχρι τις 18 Οκτωβρίου, ξεπέρασε τα 24 εκατομμύρια βαρέλια την ημέρα — υψηλότερα από τα προπολεμικά επίπεδα. Η Saudi Aramco έχει τριπλασιάσει τη ροή μέσω του αγωγού που παρακάμπτει τον Κόλπο προς τα λιμάνια της Ερυθράς Θάλασσας, ωστόσο το κόστος ασφάλισης στρατιωτικών κινδύνων παραμένει γύρω στο 3% της αξίας του πλοίου.
ΟΠΕΚ+: ποσοστώσεις στα χαρτιά και συνάντηση 1 Νοεμβρίου
Επτά βασικοί συμμετέχοντες της συμμαχίας — Σαουδική Αραβία, Ρωσία, Ιράκ, Κουβέιτ, Καζακστάν, Αλγερία και Ομάν — διατηρούν για δεύτερο μήνα τις στοχευμένες επίπεδα παραγωγής. Η ποσοστóτηση του Ριάντ ανέρχεται σε 10,5 εκατομμύρια βαρέλια την ημέρα, ενώ της Ρωσίας σε 9,9 εκατομμύρια. Ωστόσο, η πραγματική παραγωγή της ομάδας τον Αύγουστο ανήλθε περίπου στα 25 εκατομμύρια βαρέλια την ημέρα, κάτι που είναι περίπου 5 εκατομμύρια κάτω από τα προπολεμικά επίπεδα. Η επόμενη συνάντηση είναι προγραμματισμένη για τις 1 Νοεμβρίου. Η αγορά δεν αναμένει αλλαγές στις ποσοστώσεις μέχρι το 2027, καθώς ο πόλεμος έχει καθυστερήσει την αναθεώρηση της παραγωγικής ικανότητας των συμμετεχουσών χωρών. Η έκπτωση του ρωσικού Urals σε σχέση με το Brent εκτιμάται στα 8-15 δολάρια ανά βαρέλι.
Αγορά φυσικού αερίου: η Ευρώπη εισέρχεται στο χειμώνα με τα κατώτερα αποθέματα εδώ και 15 χρόνια
Το συμβόλαιο του Νοεμβρίου TTF τη Δευτέρα ανέβηκε στα 1133 δολάρια ανά χίλια κυβικά μέτρα — το υψηλότερο επίπεδο από τον Δεκέμβριο του 2022. Την Τρίτη, οι τιμές διορθώθηκαν περίπου στα 1100 δολάρια, ενώ το συμβόλαιο του Δεκεμβρίου διαπραγματευόταν γύρω από 96 ευρώ ανά MWh. Είναι σχεδόν τριπλάσιο σε σχέση με την μέση τιμή της προηγούμενης χειμερινής περιόδου.
Κυριότεροι παράγοντες αύξησης των τιμών του αερίου:
- Έλλειψη LNG από τον Περσικό Κόλπο. Οι παραδόσεις από την περιοχή, που παρέχει περίπου το 20% του παγκόσμιου προσφοράς υγροποιημένου αερίου, μειώθηκαν σημαντικά: δύο κατασκευές φυσικού αερίου του Κατάρ χωρητικότητας 12,8 εκατομμυρίων τόνων ετησίως έχουν τεθεί εκτός λειτουργίας για διάστημα άνω των τριών ετών.
- Χαμηλά αποθέματα στα PCH. Οι αποθηκευτικοί χώροι της ΕΕ είναι γεμάτοι περίπου κατά 74,9% (περίπου 80 δισεκατομμύρια κυβικά μέτρα) — 14-15 ποσοστιαίες μονάδες κάτω από τον πενταετή μέσο όρο. Η Ευρωπαϊκή Επιτροπή έχει ήδη μειώσει τον στόχο από 90% σε 80% έως την 1η Δεκεμβρίου.
- Ανταγωνισμός με την Ασία. Οι ευρωπαίοι αγοραστές αναγκάζονται να πληρώνουν περισσότερο για τις spot παραδόσεις LNG.
- Καιρικός παράγοντας. Η ψύχρανση οδήγησε αρκετές χώρες της ΕΕ να αρχίσουν τις αναλήψεις αερίου νωρίτερα από το συνηθισμένο.
Οι αναλυτές αναμένουν αύξηση των τιμών μέχρι 1200-1400 δολάρια ανά χίλια κυβικά μέτρα τους μήνες αιχμής σε περίπτωση κρύου χειμώνα.
Σύνοδος του ΦΣΕΓ στη Μόσχα: σήματα για την παγκόσμια αγορά αερίου
Ο Βλαντιμίρ Πούτιν, μιλώντας στη σύνοδο του Φόρουμ Χωρών — Εξαγωγέων Φυσικού Αερίου, δήλωσε για σοβαρές αναταραχές στη βιομηχανία και συνέδεσε την αύξηση του κόστους για τους ευρωπαίους καταναλωτές με την άρνηση από ρωσικές πηγές ενέργειας. Μεταξύ των βασικών σημείων:
- Η παγκόσμια ζήτηση αερίου μπορεί να αυξηθεί στα 5,5 τρισεκατομμύρια κυβικά μέτρα ετησίως μέχρι τα μέσα του αιώνα, ενώ το διεθνές εμπόριο θα φθάσει τα 1,7 τρισεκατομμύρια.
- Για τη σταθεροποίηση της αγοράς είναι απαραίτητοι οι τερματισμός των συγκρούσεων και η άρση των κυρώσεων.
- Οι παραγωγοί προτιμούν τη σταθερότητα παρά τη διπλασίαση των τιμών των spot.
- Η Ρωσία διερευνά το ενδεχόμενο συνεργασίας με αμερικανούς εταίρους στην Αρκτική.
Προ ημερών, το Κρεμλίνο δήλωσε ότι είναι έτοιμο να συζητήσει την επαναφορά των προμηθειών φυσικού αερίου στην Ευρώπη εφόσον υπάρχουν ενδιαφερόμενοι αγοραστές.
Προϊόντα πετρελαίου και διυλιστήρια: έλλειψη ντίζελ και ρύθμιση στη Ρωσία
Η παγκόσμια αγορά προϊόντων πετρελαίου παραμένει αισθητά πιο τεταμένη από την αγορά ακατέργαστου πετρελαίου. Τα συμβόλαια για μαζούτ και ντίζελ στις ΗΠΑ διαπραγματεύονται γύρω από 4,9 δολάρια ανά γαλόνι — περισσότερο από διπλάσια σε σχέση με το προηγούμενο έτος. Η έλλειψη μέσων διυλισμένων προϊόντων υποστηρίζει το περιθώριο διύλισης και ωφελεί ανεξάρτητα διυλιστήρια με πρόσβαση σε πρώτες ύλες.
Στη Ρωσία ισχύει πλήρης απαγόρευση εξαγωγής βενζίνης, ντίζελ και ναυτικού καυσίμου μέχρι τις 31 Ιανουαρίου 2027. Οι τιμές λιανικής βενζίνης έχουν αυξηθεί περίπου κατά 20,5% από την αρχή του χρόνου, ενώ το ντίζελ κατά 13,4%. Σύμφωνα με τα στοιχεία του μέσου Οκτωβρίου, η μέση τιμή της βενζίνης μειώθηκε στα 78 ρούβλια ανά λίτρο, ωστόσο η κατάσταση παραμένει εύθραυστη: τα διυλιστήρια λειτουργούν με μέγιστη φόρτιση, οι προγραμματισμένες επισκευές έχουν αναβληθεί, και τα δεδομένα για τη διύλιση είναι μυστικά.
Ηλεκτρική ενέργεια και ΑΠΕ: η ενεργειακή κρίση επιταχύνει τη μετάβαση στην ενέργεια
Οι ακριβοί ορυκτοί πόροι ενισχύουν τα οικονομικά επιχειρήματα υπέρ των ανανεώσιμων πηγών ενέργειας. Την άνοιξη του 2026, η αιολική και η ηλιακή παραγωγή ξεπέρασαν για πρώτη φορά στην ιστορία την κατανάλωση φυσικού αερίου σε παγκόσμιο επίπεδο, εξασφαλίζοντας το 22% της παραγωγής ηλεκτρικής ενέργειας έναντι 20% για το αέριο. Στις ΗΠΑ, στο τέλος της χρονιάς αναμένεται η είσοδος ρεκόρ 86 GW νέων ικανοτήτων, με πάνω από το 90% αυτών να προέρχεται από ηλιακούς σταθμούς, αποθηκευτές και αιολική ενέργεια. Η Ινδονησία, η Νότια Κορέα και πολλές άλλες χώρες επιταχύνουν τα προγράμματα ανάπτυξης ΑΠΕ, θεωρώντας τα ως εργαλείο ενεργειακής ασφάλειας και μείωσης της εξάρτησης από τις εισαγωγές LNG.
Λιγνίτης: η ζήτηση από την Ασία στηρίζει τις τιμές
Οι υψηλές τιμές του αερίου ενθαρρύνουν την αλλαγή μέρους του ενεργειακού συστήματος της Βορειοανατολικής Ασίας σε λιγνίτη. Οι τιμές του ενεργειακού λιγνίτη στον αυστραλιανό κόμβο του Νιούκασλ τον Οκτώβριο ανήλθαν σε τριετή υψηλά, με την πρόβλεψη της μέσης τιμής για το 2026 να είναι περίπου 130 δολάρια ανά τόνο FOB. Ωστόσο, η αύξηση των ΑΠΕ περιορίζει τις εισαγωγές: οι εκτιμήσεις για τις προμήθειες λιγνίτη από την Κίνα, την Ινδία και την Ιαπωνία για φέτος έχουν μειωθεί.
Τι είναι σημαντικό για τους επενδυτές: βασικοί δείκτες για την εβδομάδα
- Διαπραγματεύσεις με το Ιράν — ο κύριος παράγοντας για το πετρέλαιο και το LNG; η πρόοδος μπορεί να μειώσει την γεωπολιτική προμήθεια.
- Εβδομαδιαία στοιχεία πετρελαίου στις ΗΠΑ — σήμα για την ισορροπία προσφοράς και ζήτησης.
- Απόφαση ΕΚΤ — επιρροή στο ευρώ και την τιμή του αερίου σε δολαριακή εκτίμηση.
- Συνάντηση OPEC+ στις 1 Νοεμβρίου — το βασικό σενάριο υπονοεί διατήρηση ποσοστώσεων.
- Εκλογές στις ΗΠΑ στις 3 Νοεμβρίου — κίνδυνος αλλαγής της εξωτερικής πολιτικής της Ουάσινγκτον.
- Καιρός και απολύσεις αερίου από PCH στην Ευρώπη — δείκτης τιμών του χειμώνα για το αέριο και την ηλεκτρική ενέργεια.
Η αγορά πετρελαίου και αερίου παραμένει σε κατάσταση υψηλής μεταβλητότητας, όπου διπλωματικά νέα και περιστατικά στον Περσικό Κόλπο μπορούν να αλλάξουν τις τιμές κατά αρκετές ποσοστιαίες μονάδες σε μία συνεδρίαση. Για τις εταιρείες πετρελαίου, αερίου και καυσίμων, καθώς και τους επενδυτές στον τομέα πρώτων υλών, οι επόμενες δύο εβδομάδες θα είναι δοκιμή της ανθεκτικότητας των τρεχουσών τιμών πριν από την έναρξη της περιόδου θέρμανσης.