Κύρια σημεία πριν το άνοιγμα των αγορών στις 22 Οκτωβρίου
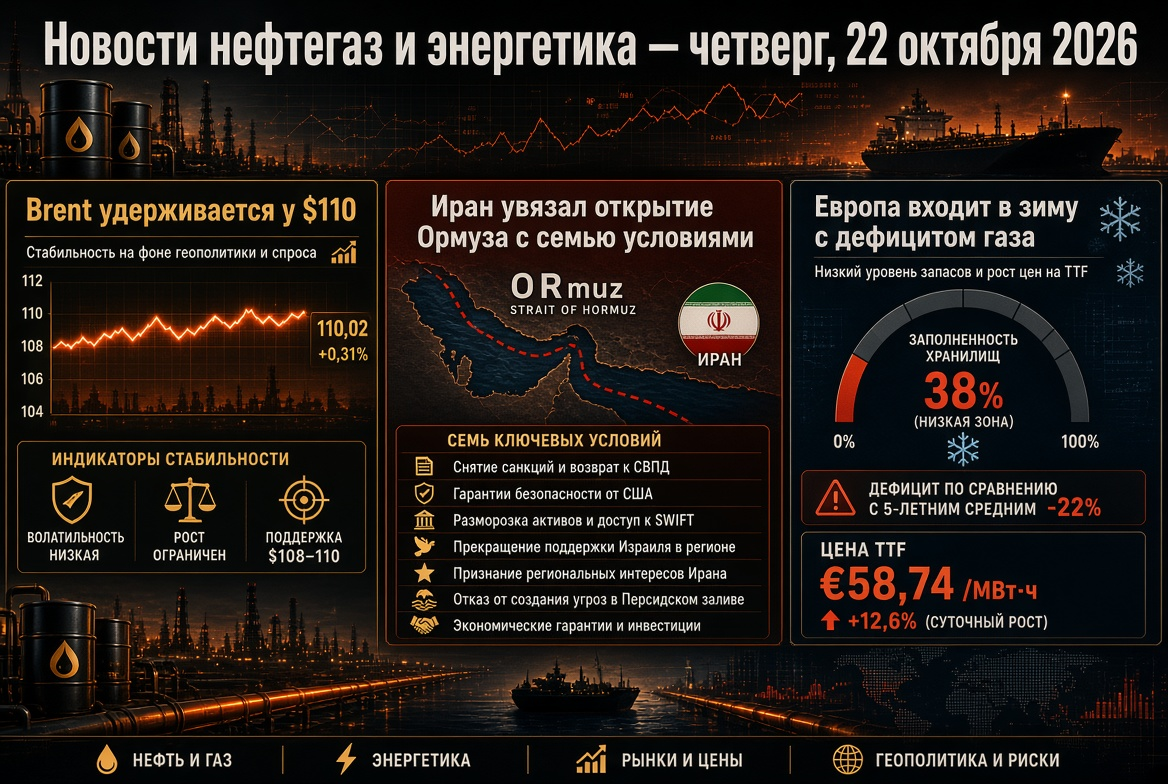
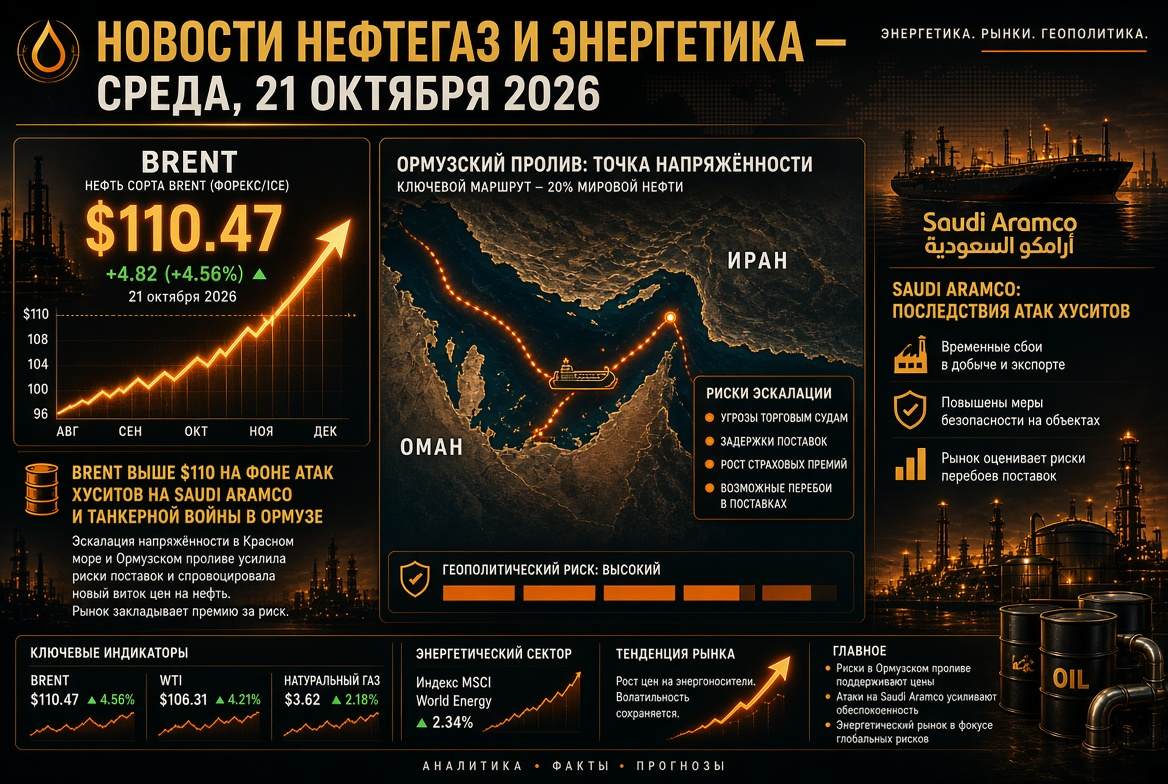
- Πετρέλαιο: Brent — γύρω από $110/βαρέλι, WTI — γύρω από $99/βαρέλι; από την αρχή του έτους το πετρέλαιο έχει αυξηθεί περίπου κατά 75%.
- Γεωπολιτική: Η Τεχεράνη δήλωσε ότι το Στενό του Hormuz θα παραμείνει κλειστό μέχρι να αποδεχθεί η Ουάσινγκτον τους ιρανικούς όρους.
- Αέριο: TTF — γύρω από €88/MWh, οι αποθήκες της ΕΕ είναι γεμάτες περίπου κατά 74–75%.
- Αποθέματα: Η στρατηγική αποθήκη πετρελαίου των ΗΠΑ είναι σε ελάχιστο επίπεδο από το 1982.
- Άνθρακας: Newcastle — γύρω από $150/τόνο, τα υψηλότερα επίπεδα των τελευταίων δύο ετών.
Αγορά πετρελαίου: Brent κοντά σε πεντάμηνα υψηλά
Οι τιμές του πετρελαίου βίωσαν μία από τις πιο μεταβλητές ημέρες του Οκτωβρίου. Την Τρίτη, το συμβόλαιο Brent του Δεκεμβρίου oscillated μέσα σε εύρος άνω των $6: από $105,95 έως $111,99 — το υψηλότερο σημείο από τα μέσα Μαΐου. Η πτώση προκλήθηκε από φήμες σχετικά με μία επικείμενη συμφωνία μεταξύ ΗΠΑ και Ιράν, ωστόσο, ήδη την Τετάρτη το πετρέλαιο επανήλθε πάνω από $110 το βαρέλι.
Η υποστήριξη στην αγορά προέρχεται από τρεις παράγοντες:
- Μείωση αποθεμάτων στις ΗΠΑ. Δεδομένα της API κατέγραψαν μείωση των αποθεμάτων πετρελαίου, βενζίνης και παραγώγων. Μια εβδομάδα νωρίτερα, η EIA ανέφερε μείωση των εμπορικών αποθεμάτων ακατέργαστου πετρελαίου κατά 8,6 εκατομμύρια βαρέλια — στα 415,6 εκατομμύρια, περίπου 3% κάτω από τον μέσο όρο πενταετίας.
- Έλλειψη στην παγκόσμια αγορά. Σύμφωνα με την EIA, οι παγκόσμιες αποθήκες πετρελαίου συρρικνώθηκαν κατά μέσο όρο σε 1,9 εκατομμύρια βαρέλια/ημέρα στο τρίτο τρίμηνο, με τη μείωση αυτή να συνεχίζεται στο τέταρτο τρίμηνο.
- Προσαύξηση κινδύνου. Επιθέσεις σε πλοία στον Κόλπο του Ομάν κρατούν τις ναύλωση και τα ασφάλιστρα σε υψηλά επίπεδα.
Στενό του Hormuz και πόλεμος τάνκερ: η διπλωματία σέρνεται
Η κρίση στο Στενό του Hormuz, που ξεκίνησε στις 28 Φεβρουαρίου, διαρκεί ήδη περισσότερο από 230 ημέρες. Ο υπουργός Εξωτερικών του Ιράν, Abbas Araqchi, επιβεβαίωσε ότι οι έμμεσες επαφές με τις ΗΠΑ γίνονται μέσω Πακιστάν και Κατάρ, ωστόσο το στενό θα παραμείνει κλειστό μέχρι την αποδοχή των ιρανικών όρων από την Ουάσινγκτον. Ο Υπουργός Εξωτερικών των ΗΠΑ, Marco Rubio, χαρακτήρισε την επίτευξη μιας συμφωνίας εξαιρετικά δύσκολη και υπογράμμισε ότι το πυρηνικό πρόγραμμα του Ιράν παραμένει το κεντρικό ζήτημα.
Οι αναλυτές αναφέρουν την επέκταση της γεωγραφίας των επιθέσεων: επιθέσεις σε τάνκερ συμβαίνουν πια και εκτός του στενού, μέχρι τον Κόλπο του Ομάν, κάτι που απειλεί τη μεταφορά πετρελαίου μεταξύ πλοίων. Παρά το γεγονός αυτό, οι εξαγωγές πετρελαίου από τις χώρες του Κόλπου έχουν ανακάμψει εν μέρει, ενώ οι προμήθειες LNG παραμένουν σχεδόν παραλυμένες.
Σαουδική Αραβία υπό επίθεση από τους Χούτι: κίνδυνοι για την Saudi Aramco
Ο δεύτερος τομέας έντασης είναι οι επιθέσεις των Χούτι της Υεμένης στη σαουδαραβική πετρελαϊκή υποδομή. Τη νύχτα της 14ης Οκτωβρίου, ένας ρουκέτας πλήγμα έπληξε την έδρα της Saudi Aramco στο Dahran: υπήρξε ζημιά σε τρία ανώτερα πατώματα του διοικητικού πύργου, χωρίς θανάτους. Νωρίτερα, οι Χούτι είχαν ανακοινώσει επιθέσεις σε εγκαταστάσεις της Aramco στο Ριάντ και στο Yenbu. Η ομάδα υποσχέθηκε να συνεχίσει τις επιθέσεις σε πετρελαϊκές εγκαταστάσεις του βασιλείου, διατηρώντας έτσι τον κίνδυνο για τον μεγαλύτερο εξαγωγέα πετρελαίου στον κόσμο και τη διυλιστηριακή βιομηχανία της περιοχής.
OPEC+: Οι ποσοστώσεις στην παύση, εστίαση στα βασικά επίπεδα του 2027
Επτά κύριες χώρες του OPEC+ — Σαουδική Αραβία, Ρωσία, Ιράκ, Κουβέιτ, Καζακστάν, Αλγερία και Ομάν — διατήρησαν τις στοχευμένες ποσότητες παραγωγής για τον Νοέμβριο αμετάβλητες. Οι βασικές ποσότητες:
- Σαουδική Αραβία — γύρω από 10,5 εκατομμύρια βαρέλια/ημέρα;
- Ρωσία — γύρω από 9,9 εκατομμύρια βαρέλια/ημέρα;
- Ιράκ — γύρω από 4,4 εκατομμύρια βαρέλια/ημέρα.
Η πραγματική παραγωγή της ομάδας τον Αύγουστο ανήλθε περίπου σε 25 εκατομμύρια βαρέλια/ημέρα — περίπου 5 εκατομμύρια κάτω από το προπολεμικό επίπεδο. Οι αποφάσεις της συμμαχίας έχουν περιορισμένη επιρροή στην φυσική αγορά: η κύρια συζήτηση μετατοπίζεται στην επιθεώρηση δυνατοτήτων και στα βασικά επίπεδα παραγωγής για το 2027. Με την έξοδο των ΗΑΕ από τον OPEC τον Μάιο, αυτή η διαδικασία αποκτά επιπλέον σημασία. Η επόμενη συνάντηση είναι προγραμματισμένη για τις 1 Νοεμβρίου.
Στρατηγικά αποθέματα: SPR των ΗΠΑ σε ελάχιστο από το 1982
Τα αποθέματα στρατηγικού πετρελαϊκού αποθέματος των ΗΠΑ έχουν μειωθεί στα 283 εκατομμύρια βαρέλια — το ελάχιστο από τον Οκτώβριο του 1982 και περίπου 40% της σχεδιαζόμενης χωρητικότητας. Το Υπουργείο Ενέργειας των ΗΠΑ προσέφερε στην αγορά ακόμα 17 εκατομμύρια βαρέλια στο πλαίσιο συντονισμένων παρεμβάσεων από τον ΔΟΕ. Υπενθυμίζουμε ότι τον Μάρτιο 32 χώρες του οργανισμού συμφώνησαν να απελευθερώσουν ρεκόρ 400 εκατομμυρίων βαρελιών, ενώ στις αρχές Οκτωβρίου οι χώρες της G7 συμφώνησαν για επιπλέον 100 εκατομμύρια βαρέλια πετρελαίου και ντίζελ.
Για την αγορά, αυτό σημαίνει ότι το «μαξιλάρι ασφαλείας» εξαντλείται: η επόμενη αναγκαία αναπλήρωση των αποθεμάτων θα αποτελέσει παράγοντα ζήτησης και θα στηρίξει τις τιμές του πετρελαίου το 2027.
Αέριο και LNG: TTF στα υψηλότερα τέσσερα χρόνια
Η ευρωπαϊκή αγορά φυσικού αερίου παραμένει το κύριο σημείο ευαλωτότητας της ενεργειακής ισορροπίας. Η τιμή στο κόμβο TTF αυξήθηκε στα €88,41/MWh — το υψηλότερο επίπεδο σχεδόν σε τέσσερα χρόνια, με αύξηση άνω του 200% από την αρχή του χρόνου. Κύριοι κινητήρες:
- η πληρότητα των υπόγειων αποθηκών της ΕΕ — περίπου 74–75% έναντι σεζόν κανονισμού 86–89%;
- οι εξαγωγές του Καταριανού LNG τον Οκτώβριο μπορεί να μειωθούν σε 0,6 εκατομμύρια τόνους, η κατάσταση ανωτέρας βίας της QatarEnergy παρατείνεται μέχρι το τέλος Νοεμβρίου;
- προβλήματα στον εκτός προγράμματος γαζωδανείο Kårstø στη Νορβηγία.
Η ING αύξησε την πρόβλεψη για τη μέση τιμή φυσικού αερίου για τον χειμώνα σε €73/MWh. Η μεσαία πρόβλεψη των τραπεζών για το τέταρτο τρίμηνο είναι περίπου €71/MWh, κάτι που είναι χαμηλότερο από τις τιμές της αγοράς και δείχνει τη συνεχιζόμενη προσαύξηση κινδύνου.
Άνθρακας, ηλεκτρική ενέργεια και ΑΠΕ
Ο ενεργειακός σοκ επανάφερε τη ζήτηση για άνθρακα. Ο αυστραλιανός δείκτης Newcastle διαπραγματεύεται γύρω από $150 ανά τόνο — 45% υψηλότερα από την περσινή χρονιά; στις 6 Οκτωβρίου, η τιμή έφτασε τα $152,20, το υψηλότερο από τον Οκτώβριο του 2024.
Η ηλεκτροπαραγωγή στην Ευρώπη, αντίθετα, δείχνει ανθεκτικότητα χάρη στις ανανεώσιμες πηγές ενέργειας:
- η μέση τιμή στην αγορά "για μία μέρα" στην ΕΕ μειώθηκε κατά 7% — από €103 σε €91/MWh;
- οι καθαρές πηγές εξασφάλισαν περίπου το 73% της παραγωγής ηλεκτρικής ενέργειας στην ΕΕ;
- η αύξηση της ηλιακής παραγωγής από τον Ιανουάριο μέχρι τον Αύγουστο ανήλθε σε ρεκόρ 36,4 TWh.
Οι ΑΠΕ ουσιαστικά αποδυνάμωσαν τη μεταφορά του ενεργειακού σοκ από το φυσικό αέριο στην ηλεκτρική ενέργεια, υποστηρίζοντας την επενδυτική ελκυστικότητα των ηλιακών, αιολικών έργων και συστημάτων αποθήκευσης ενέργειας.
Ρωσία: προϊόντα πετρελαίου, διυλιστήρια και περιορισμοί εξαγωγών
Στην ρωσική αγορά προϊόντων πετρελαίου διατηρείται σφιχτός κανονιστικός έλεγχος. Η απαγόρευση εξαγωγής βενζίνης ισχύει μέχρι τις 31 Ιανουαρίου 2027, οι περιορισμοί εξαγωγής ντίζελ για τους παραγωγούς παρατάθηκαν μέχρι το τέλος Οκτωβρίου λόγω προγραμματισμένων συντηρήσεων των διυλιστηρίων το φθινόπωρο. Τα στοιχεία για τους όγκους επεξεργασίας και τις χρηματιστηριακές πωλήσεις καυσίμων έχουν μεταφερθεί στην κατηγορία περιορισμένης πρόσβασης.
Οι υψηλές τιμές πετρελαίου και η χαλάρωση της ρητορικής περί κυρώσεων από την Ουάσινγκτον έχουν οδηγήσει τις ρωσικές μετοχές στα υψηλότερα επίπεδα από τα μέσα Ιουνίου και στηρίζουν το ρούβλι. Οι εκπτώσεις της ρωσικής πετρελαίου προς την Κίνα έχουν μειωθεί. Στο επίκεντρο βρίσκεται η συνεδρίαση της Κεντρικής Τράπεζας της Ρωσίας στις 23 Οκτωβρίου.
Τι να παρακολουθήσουν οι επενδυτές: ημερολόγιο και σενάρια
- 22 Οκτωβρίου: αντίδραση της αγοράς στα πρόσφατα στοιχεία της EIA σχετικά με τα αποθέματα πετρελαίου και προϊόντων πετρελαίου, εβδομαδιαία στατιστικά στοιχεία για τα αποθέματα αερίου στις ΗΠΑ.
- 23 Οκτωβρίου: απόφαση της Κεντρικής Τράπεζας της Ρωσίας για το βασικό επιτόκιο.
- 1 Νοεμβρίου: συνάντηση OPEC+ για την πολιτική παραγωγής του Δεκεμβρίου.
- Αρχές Νοεμβρίου: ενδιάμεσες εκλογές στις ΗΠΑ, μετά τις οποίες είναι πιθανή προσαρμογή της πολιτικής της Ουάσινγκτον σχετικά με το Ιράν.
Το βασικό σενάριο για τον τομέα πετρελαίου και φυσικού αερίου είναι η διατήρηση του Brent στην περιοχή των $105–115 το βαρέλι μέχρι την εμφάνιση πραγματικής προόδου σχετικά με το Στενό του Hormuz. Μια συμφωνία ΗΠΑ και Ιράν μπορεί να απαλλάξει γρήγορα την προσαύξηση του κινδύνου, ενώ νέες επιθέσεις στην υποδομή του Κόλπου θα μπορούσαν να επαναφέρουν το πετρέλαιο στα ετήσια υψηλά πάνω από τα $120. Για την αγορά αερίου, κρίσιμοι παράγοντες θα είναι ο καιρός στην Ευρώπη και οι προθεσμίες επαναφοράς των προμηθειών LNG από το Κατάρ.