Τα κυριότερα της εβδομάδας στην παγκόσμια αγορά ενέργειας: πετρέλαιο, φυσικό αέριο, άνθρακας και πετρελαιοειδή εν όψει της απόφασης του ΟΠΕΚ+
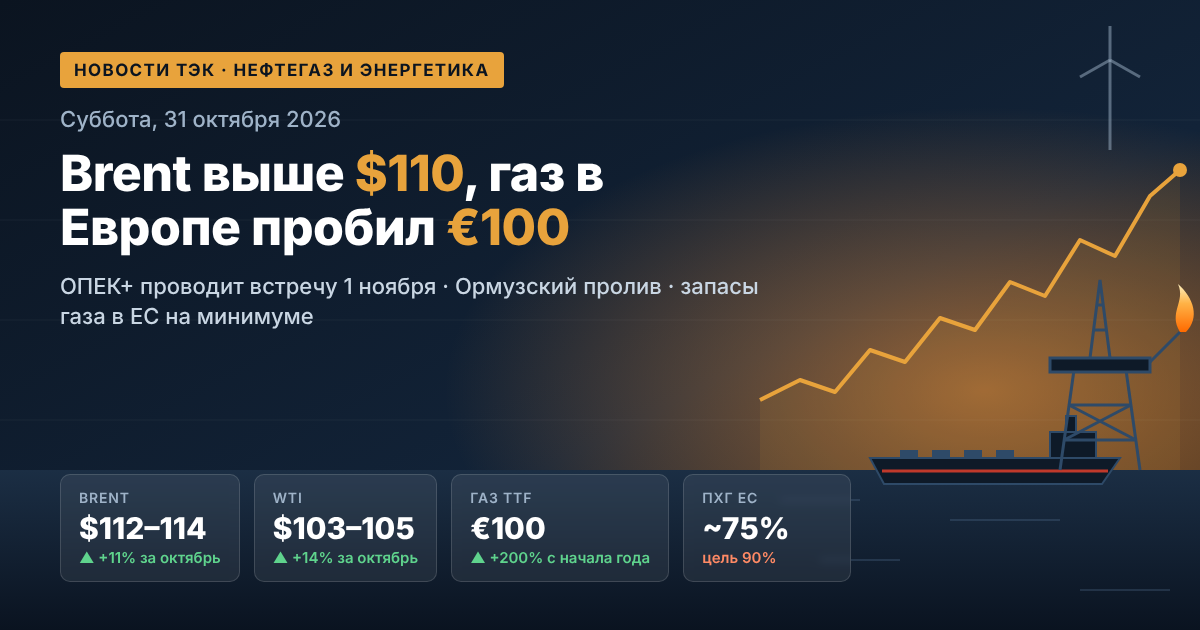
Η παγκόσμια αγορά πετρελαίου και φυσικού αερίου υποδέχεται τον Νοέμβριο σε πολυετή υψηλά. Τον Οκτώβριο το Brent ανατιμήθηκε περίπου κατά 11%, το WTI κατά 14%: και οι δύο δείκτες καταγράφουν άνοδο για τέταρτο συνεχή μήνα. Την Παρασκευή το συμβόλαιο Δεκεμβρίου του Brent, την τελευταία ημέρα διαπραγμάτευσής του, ανήλθε για πρώτη φορά από τις 30 Απριλίου στα 118 δολάρια το βαρέλι. Τα αίτια — νέες επιθέσεις των Χούθι στις πετρελαϊκές υποδομές της Σαουδικής Αραβίας, η επίθεση σε δεξαμενόπλοιο στα Στενά του Ορμούζ και η προσδοκία πιθανής κλιμάκωσης της αμερικανοϊρανικής αντιπαράθεσης μετά τις ενδιάμεσες εκλογές στις ΗΠΑ. Την Κυριακή, 1 Νοεμβρίου, επτά βασικοί εταίροι του ΟΠΕΚ+ πραγματοποιούν διαδικτυακή σύσκεψη για τις ποσοστώσεις του Δεκεμβρίου. Το ευρωπαϊκό φυσικό αέριο, παράλληλα, κοστίζει για πρώτη φορά από τον Δεκέμβριο του 2022 πάνω από 1200 δολάρια ανά χίλια κυβικά μέτρα.
1. Αγορά πετρελαίου: Brent και WTI ολοκληρώνουν τον Οκτώβριο με άνοδο
Για το Brent η εβδομάδα που πέρασε ήταν από τις πιο μεταβλητές από την άνοιξη. Την Πέμπτη οι τιμές υποχώρησαν στα 110–111 δολάρια μετά από πληροφορίες περί διπλωματικών επαφών: η αμερικανική πλευρά απέστειλε στην Τεχεράνη επιστολή με πρόταση επανάληψης των διαπραγματεύσεων. Ήδη την Παρασκευή το γεωπολιτικό ρίσκο επέστρεψε στις τιμές.
- Brent (συμβόλαιο Δεκεμβρίου): έως 118 δολάρια το βαρέλι ενδοσυνεδριακά, υψηλό εξαμήνου;
- Brent (συμβόλαιο Ιανουαρίου): περί τα 113–114 δολάρια το βαρέλι, συν 2,5% στη συνεδρίαση;
- WTI: περί τα 103–105 δολάρια το βαρέλι, υψηλό από τον Σεπτέμβριο;
- Διαφορά Brent–WTI: περιορίστηκε περίπου στα 9 δολάρια: το αμερικανικό πετρέλαιο πλησιάζει το ευρωπαϊκό.
Κατά την εκτίμηση αναλυτών, οι υψηλές τιμές πετρελαίου θα διατηρηθούν και μετά τη λήξη της σύγκρουσης. Η Saxo Bank αναμένει ότι το Brent θα διαπραγματεύεται σε εύρος 70–90 δολαρίων αντί των προπολεμικών 60–70: η αγορά θα κληθεί να αναπληρώσει τα αποθέματα, ενώ ο κίνδυνος επανάληψης των εχθροπραξιών δεν εκλείπει.
2. Μέση Ανατολή: πλήγματα σε Ρας Τανούρα, Αμπκάικ και Ραμπίγ
Κύρια πηγή έντασης για τις πετρελαϊκές εταιρείες και τους εμπόρους αποτελεί η κλιμάκωση στην Αραβική Χερσόνησο. Οι Χούθι ανακοίνωσαν έξι επιθέσεις σε στόχους της Σαουδικής Αραβίας, μεταξύ των οποίων:
- στο διυλιστήριο Ρας Τανούρα δυναμικότητας 550 χιλ. βαρελιών ημερησίως (δεύτερη επίθεση μέσα στην εβδομάδα);
- στο διυλιστήριο πετρελαίου στη Ραμπίγ;
- σε εγκατάσταση της Saudi Aramco στο Αμπκάικ;
- στον αγωγό Ανατολής–Δύσης, μέσω του οποίου το βασίλειο διοχετεύει τις εξαγωγές του στην Ερυθρά Θάλασσα παρακάμπτοντας τα Στενά του Ορμούζ. Στις αρχές Οκτωβρίου η μεταφορά μέσω αυτού είχε αποκατασταθεί στα 5,8 εκατ. βαρέλια ημερησίως.
Το Ριάντ δεν έχει επιβεβαιώσει επίσημα μέχρι στιγμής τα πλήγματα αυτά. Παρόλα αυτά, οι διαταραχές στον εφοδιασμό με πετρέλαιο της Μέσης Ανατολής εκλαμβάνονται από την αγορά ως πραγματικός κίνδυνος. Την Παρασκευή η βρετανική υπηρεσία UKMTO ανακοίνωσε επίσης ότι δεξαμενόπλοιο στα Στενά του Ορμούζ υπέστη ζημιές από εκρηκτικούς μηχανισμούς που τοποθετήθηκαν από μικρό σκάφος.
3. ΟΠΕΚ+: η σύσκεψη της 1ης Νοεμβρίου και οι ποσοστώσεις του 2027
Η Σαουδική Αραβία, η Ρωσία, το Ιράκ, το Κουβέιτ, το Καζακστάν, η Αλγερία και το Ομάν πραγματοποιούν σύσκεψη την Κυριακή. Σύμφωνα με πηγές της συμμαχίας, το βασικό σενάριο είναι η διατήρηση των ποσοστώσεων του Δεκεμβρίου αμετάβλητων. Πρόκειται για την τρίτη κατά σειρά παύση μετά από έξι μήνες σταδιακής αύξησης της παραγωγής.
Ποσοστώσεις ΟΠΕΚ+ για τον Νοέμβριο 2026
- Σαουδική Αραβία — 10,5 εκατ. βαρέλια ημερησίως;
- Ρωσία — 9,9 εκατ. βαρέλια ημερησίως;
- Ιράκ — 4,4 εκατ. βαρέλια ημερησίως;
- Κουβέιτ — 2,7 εκατ. βαρέλια ημερησίως;
- Καζακστάν — 1,6 εκατ., Αλγερία — 1,0 εκατ., Ομάν — 0,8 εκατ. βαρέλια ημερησίως.
Η απόφαση είναι σε μεγάλο βαθμό συμβολική: η πραγματική παραγωγή στον Κόλπο παραμένει αισθητά χαμηλότερη από τις ποσοστώσεις. Για τους επενδυτές σημαντικότερα είναι τα μηνύματα για την πολιτική του 2027. Η συμμαχία διατηρεί περικοπές περίπου 2 εκατ. βαρελιών ημερησίως που εισήγαγε το 2022 και δεν έχει ολοκληρώσει τον έλεγχο των παραγωγικών δυνατοτήτων των μελών, βάσει του οποίου θα καθοριστούν τα νέα βασικά επίπεδα. Η πλήρης υπουργική σύσκεψη του ΟΠΕΚ+ έχει προγραμματιστεί για τις 29 Νοεμβρίου.
4. Ισορροπία προσφοράς και ζήτησης: τα αποθέματα συρρικνώνονται
Κατά την εκτίμηση του Διεθνούς Οργανισμού Ενέργειας (IEA), η παγκόσμια ζήτηση πετρελαίου το 2026 θα μειωθεί κατά 2,6 εκατ. βαρέλια ημερησίως, στα 102,4 εκατ. Η προσφορά θα μειωθεί ακόμη περισσότερο — κατά 5,8 εκατ. βαρέλια ημερησίως. Ως αποτέλεσμα, η αγορά παραμένει ελλειμματική μέχρι το τέλος του έτους:
- στα τέλη Σεπτεμβρίου τα παγκόσμια αποθέματα πετρελαίου ήταν κατά 509 εκατ. βαρέλια χαμηλότερα από το επίπεδο των τελών Φεβρουαρίου;
- από τα στρατηγικά αποθέματα των χωρών του IEA έχουν ήδη διατεθεί περίπου 330 εκατ. βαρέλια, και αποφασίστηκε οι εναπομείναντες όγκοι να διατεθούν ταχύτερα, κατά προτεραιότητα το ντίζελ;
- το έλλειμμα στα μεσαία αποστάγματα, σύμφωνα με την πρόβλεψη του οργανισμού, θα διατηρηθεί και το 2027.
Ο ΟΠΕΚ επίσης μείωσε την πρόβλεψη για την αύξηση της παγκόσμιας ζήτησης το 2026 — στα 400 χιλ. βαρέλια ημερησίως έναντι αρχικών 1,4 εκατ.
5. Ασία: η Κίνα επιστρέφει στις αγορές
Οι εισαγωγές πετρελαίου στην Κίνα τον Οκτώβριο, κατά εκτιμήσεις, θα υπερβούν τα 10 εκατ. βαρέλια ημερησίως — το υψηλότερο επίπεδο από τον Μάρτιο. Τα κινεζικά διυλιστήρια παραλαμβάνουν παρτίδες που συμβολαιοποιήθηκαν στις αρχές Αυγούστου, όταν το Brent είχε υποχωρήσει κάτω από τα 80 δολάρια. Τα εμπορικά αποθέματα στην Κίνα εκτιμώνται περίπου σε 1,19 δισ. βαρέλια, και με την αύξηση των εισαγωγών η μείωσή τους ενδέχεται να αναχαιτιστεί. Για τους εξαγωγείς αυτό συνιστά στήριξη της ζήτησης. Για τους ρώσους προμηθευτές η κατάσταση είναι πιο σύνθετη: η Ινδία αγοράζει εντονότερα πετρέλαιο από τη Μέση Ανατολή, και οι εξαγωγές από τις χώρες του Κόλπου τον Σεπτέμβριο αποκαταστάθηκαν περίπου στο 75% του προπολεμικού επιπέδου.
6. Ρωσικό πετρέλαιο και πετρελαιοειδή: εκπτώσεις Urals και απαγόρευση εξαγωγής ντίζελ
Για τον ρωσικό πετρελαϊκό και αεριοκίνητο τομέα ο Οκτώβριος κύλησε με ανάμεικτα σημάδια. Οι απόλυτες τιμές του Urals αυξήθηκαν ακολουθώντας το Brent, αλλά οι εκπτώσεις διευρύνθηκαν. Στο λιμάνι του Νοβοροσίσκ η έκπτωση για παρτίδες Suezmax έφτασε τα 28,85 δολάρια το βαρέλι — το υψηλότερο από τον Μάρτιο, ενώ τα ναύλα κατέγραψαν ιστορικά υψηλά. Στην εγχώρια αγορά πετρελαιοειδών οι αρχές συνεχίζουν τη χειροκίνητη ρύθμιση:
- η απαγόρευση εξαγωγής βενζίνης για όλους τους συμμετέχοντες στην αγορά ισχύει έως τις 31 Ιανουαρίου 2027;
- η απαγόρευση εξαγωγής ντίζελ για τους παραγωγούς έληγε στις 31 Οκτωβρίου. Σύμφωνα με κλαδικά στοιχεία, σχεδιάζεται παράτασή της έως τα τέλη του 2026 με διατήρηση των παραδόσεων βάσει ποσοστώσεων;
- μετά τις συνομιλίες των προέδρων Ρωσίας και ΗΠΑ στις 9 Οκτωβρίου, οι αμερικανικές κυρώσεις στο ρωσικό ντίζελ ανεστάλησαν για έξι μήνες, έως τις 7 Απριλίου 2027;
- η Κρατική Δούμα ενέκρινε σε πρώτη ανάγνωση τον προϋπολογισμό 2027–2029, στον οποίο προβλέπεται χαμηλότερη βασική τιμή πετρελαίου για τον υπολογισμό των πετρελαϊκών εσόδων.
7. Αγορά φυσικού αερίου στην Ευρώπη: το TTF πάνω από 100 ευρώ ανά MWh
Το ευρωπαϊκό φυσικό αέριο ανατιμήθηκε στα υψηλότερα επίπεδα σχεδόν τετραετίας. Η τιμή επόμενης ημέρας στον κόμβο TTF την Παρασκευή έφτασε περίπου τα 104 ευρώ ανά MWh (περίπου 1204 δολάρια ανά χίλια κυβικά μέτρα), ενώ το συμβόλαιο Δεκεμβρίου — περίπου τα 103 ευρώ. Σύμφωνα με στοιχεία του GIE, στις 26 Οκτωβρίου οι υπόγειες αποθήκες φυσικού αερίου της ΕΕ ήταν πληρωμένες κατά 74,9% (80 δισ. κυβικά μέτρα), αισθητά χαμηλότερα από το περσινό επίπεδο. Η Ευρώπη ανταγωνίζεται τους ασιάτες αγοραστές για παρτίδες LNG, ενώ ο επικεφαλής της Gazprom Αλεξέι Μίλερ άφησε ανοιχτό το ενδεχόμενο οι τιμές αιχμής σε έναν ψυχρό χειμώνα να φτάσουν τα 2500 δολάρια ανά χίλια κυβικά μέτρα.
8. Άνθρακας και ηλεκτροπαραγωγή: το αέριο ακριβαίνει, ο άνθρακας επιστρέφει
Το ακριβό LNG επανέφερε τη ζήτηση άνθρακα στην Ασία. Ο ενεργειακός άνθρακας Newcastle διαπραγματεύεται περίπου στα 150 δολάρια ο τόνος — κοντά σε υψηλά τριετίας, ακριβότερα κατά 45% σε σχέση με πέρυσι. Σε όρους ενέργειας ανά μονάδα, ο άνθρακας είναι περίπου 80% φθηνότερος από το LNG, επομένως η Κίνα, η Ιαπωνία και η Νότια Κορέα ενδέχεται το τέταρτο τρίμηνο να αυξήσουν τις εισαγωγές κατά περίπου 20 εκατ. τόνους. Για τις εταιρείες ηλεκτροπαραγωγής αυτό σημαίνει αύξηση του κόστους καυσίμου και ηλεκτρικής ενέργειας, για τους εξαγωγείς άνθρακα — δυνατό κλείσιμο του έτους.
9. ΑΠΕ και ενεργειακή μετάβαση: πορεία προς τη COP31
Στο επίκεντρο των ανανεώσιμων πηγών ενέργειας βρίσκεται η διάσκεψη για το κλίμα COP31, που θα πραγματοποιηθεί στην Αττάλεια από τις 9 έως τις 20 Νοεμβρίου. Η προεδρία της Τουρκίας και της Αυστραλίας προωθεί τον στόχο «35 έως 35»: την αύξηση του μεριδίου της ηλεκτρικής ενέργειας στην παγκόσμια τελική κατανάλωση ενέργειας στο 35% έως το 2035. Τον Νοέμβριο ο IEA θα παρουσιάσει επίσης την έκθεση Renewables 2026 και το World Energy Outlook 2026. Η ενεργειακή κρίση του 2026 ενίσχυσε το ενδιαφέρον για την ενεργειακή ασφάλεια, τον εξηλεκτρισμό και τους συσσωρευτές ενέργειας.
Τι θα παρακολουθήσουν οι συμμετέχοντες στην αγορά αυτή την εβδομάδα
- 1 Νοεμβρίου — απόφαση ΟΠΕΚ+ για την παραγωγή του Δεκεμβρίου και μηνύματα για τις ποσοστώσεις του 2027;
- 3 Νοεμβρίου — ενδιάμεσες εκλογές στις ΗΠΑ: η αγορά φοβάται επανάληψη πληγμάτων κατά του Ιράν μετά από αυτές;
- ναυσιπλοΐα στα Στενά του Ορμούζ και επιθέσεις σε σαουδαραβικά διυλιστήρια και αγωγούς;
- απολήψεις φυσικού αερίου από τις ευρωπαϊκές υπόγειες αποθήκες και δυναμική του TTF με την έλευση του ψύχους;
- οριστική απόφαση της κυβέρνησης της Ρωσικής Ομοσπονδίας για τις εξαγωγές ντίζελ.
Στις αρχές Νοεμβρίου οι αγορές εμπορευμάτων καθορίζονται πρωτίστως από τη γεωπολιτική και το έλλειμμα αποθεμάτων. Για τους επενδυτές και τις πετρελαϊκές και καυσίμων εταιρείες αυτό σημαίνει υψηλή μεταβλητότητα τιμών στο πετρέλαιο, το φυσικό αέριο, τον άνθρακα και τα πετρελαιοειδή τουλάχιστον μέχρι το τέλος του έτους.