Αγορά πετρελαίου: Brent στα $115, WTI πάνω από $100
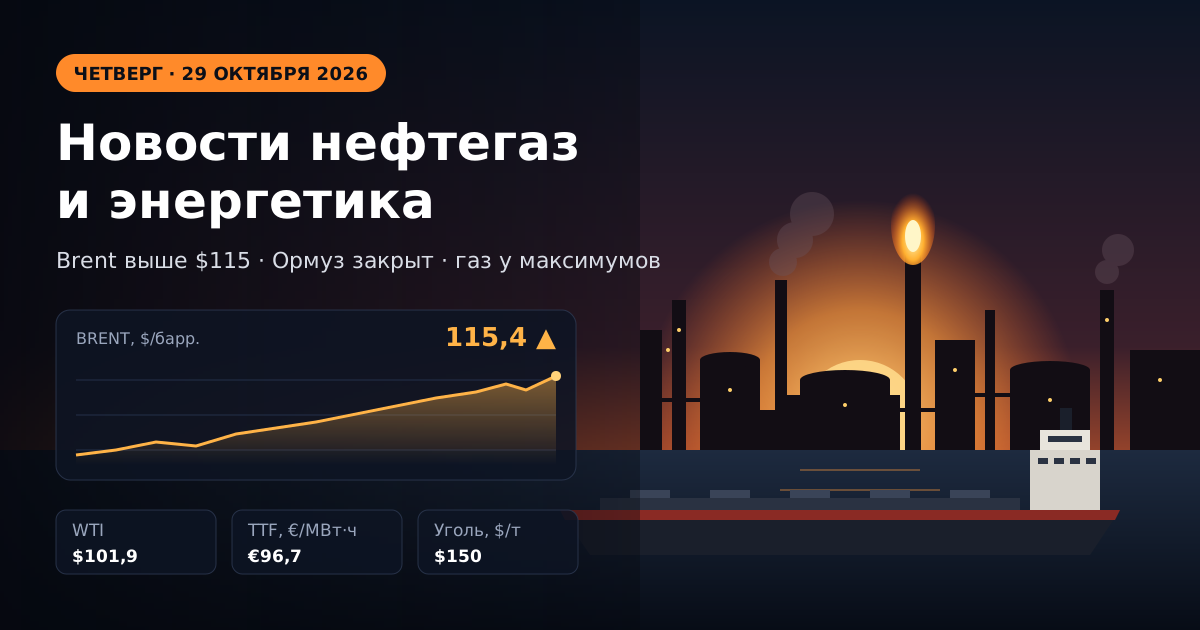
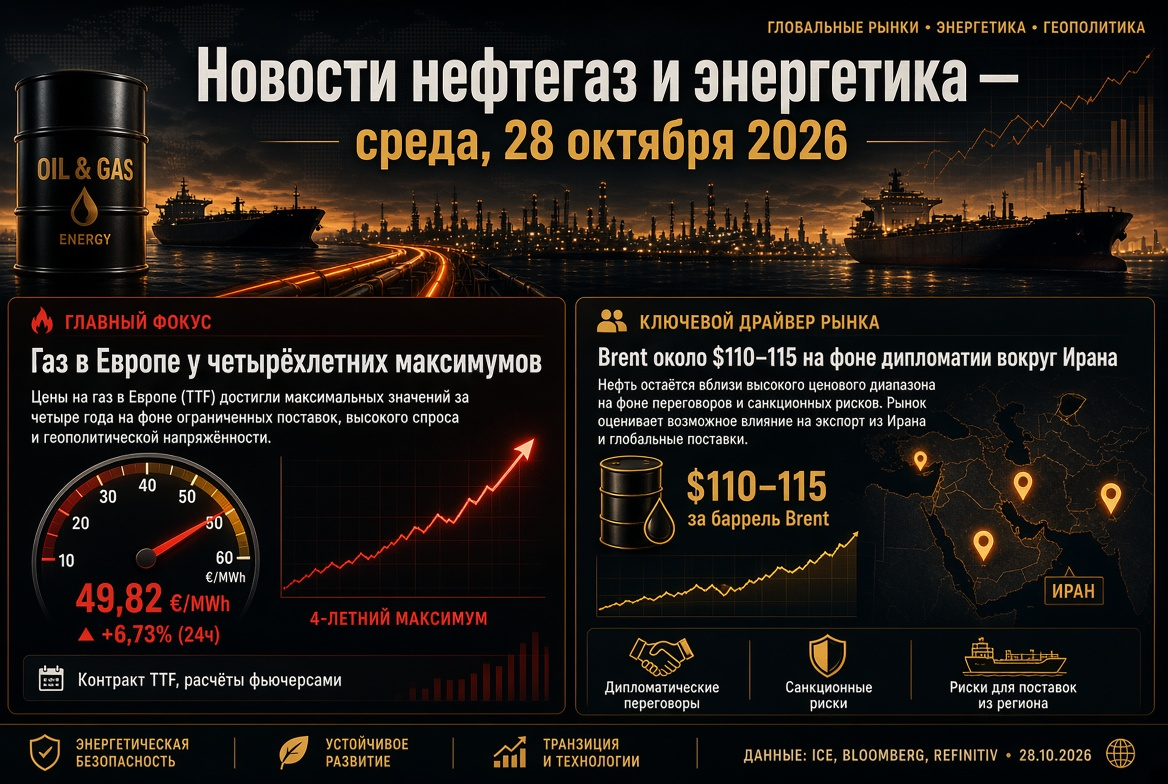
Μετά το κλείσιμο της συνεδρίασης της 28ης Οκτωβρίου, το συμβόλαιο μελλοντικής εκπλήρωσης Δεκεμβρίου στο Brent στο ICE κατέγραφε άνοδο περίπου 1,2–1,4% και διατηρούνταν στο εύρος $114,7–115,5 το βαρέλι, ανακτώντας την πτώση της προηγούμενης συνεδρίασης. Το αμερικανικό WTI ενισχύθηκε στα $101–102. Σε μηνιαία βάση, το Brent ανατιμήθηκε κατά περίπου 20%, ενώ σε ετήσια βάση — σχεδόν κατά 80%.
Βασικοί παράγοντες διαμόρφωσης των τιμών πετρελαίου
- Πλήγμα στη Ρας Τάνουρα. Οι Χούθι ανακοίνωσαν πυραυλική επίθεση σε διυλιστήριο δυναμικότητας 550 χιλ. βαρελιών ημερησίως. Το Ριάντ δεν επιβεβαίωσε το πλήγμα, ωστόσο η Ρας Τάνουρα αποτελεί έναν από τους δύο κύριους εξαγωγικούς κόμβους του βασιλείου και η αγορά προεξόφλησε αμέσως τον κίνδυνο.
- Αποθέματα στις ΗΠΑ. Το API κατέγραψε μείωση των αποθεμάτων πετρελαίου κατά 2,03 εκατ. βαρέλια έναντι αναμενόμενης αύξησης 0,8 εκατ., γεγονός που στήριξε το WTI.
- Πολιτική αβεβαιότητα. Οι εκλογές στο Ισραήλ ολοκληρώθηκαν σε ουσιαστικό αδιέξοδο: ούτε ο Μπενιαμίν Νετανιάχου ούτε ο Γκάντι Άιζενκοτ εξασφάλισαν σαφή πορεία προς την πλειοψηφία.
- Δομή της καμπύλης. Το συμβόλαιο Ιανουαρίου στο Brent διαπραγματεύεται αισθητά χαμηλότερα από το Δεκέμβριο (περίπου $111), ενώ το spread Brent–WTI διευρύνθηκε σε περίπου $14 — το πολεμικό πριμ συγκεντρώνεται στον ευρωπαϊκό δείκτη αναφοράς.
Στενά του Ορμούζ: ο κύριος κίνδυνος για την παγκόσμια προσφορά πετρελαίου και LNG
Το Σώμα των Φρουρών της Ισλαμικής Επανάστασης κήρυξε επίσημα τα στενά κλειστά στις 26 Οκτωβρίου, ενώ ο Διεθνής Ναυτιλιακός Οργανισμός προειδοποίησε στις 27 Οκτωβρίου για κίνδυνο ναρκών στη διαδρομή και αδυναμία εγγύησης ασφαλούς διέλευσης. Η ιρανική πλευρά ανέφερε δεξαμενόπλοιο που έπιασε φωτιά μετά από έκρηξη νάρκης σε «μη εγκεκριμένη» διαδρομή και επέκτεινε τον αποκλεισμό στον Κόλπο του Ομάν.
Στο διαπραγματευτικό πεδίο, η Τεχεράνη προβάλλει επτά όρους για το άνοιγμα των στενών, μεταξύ των οποίων η άρση του αμερικανικού ναυτικού αποκλεισμού, εξαίρεση για τις πετρελαϊκές κυρώσεις και αποδέσμευση περιουσιακών στοιχείων ύψους τουλάχιστον $12 δισ. Σύμφωνα με την ιρανική πλευρά, η κίνηση των δεξαμενοπλοίων μπορεί να αποκατασταθεί εντός 4–5 ημερών μετά την εκπλήρωση των απαιτήσεων. Σημαντική λεπτομέρεια για την αγορά: λαμβανομένων υπόψη των εναλλακτικών διαδρομών, οι εξαγωγές πετρελαίου της Μέσης Ανατολής την εβδομάδα έως τις 18 Οκτωβρίου ξεπερνούσαν τα 24 εκατ. βαρέλια ημερησίως, δηλαδή υψηλότερα από το προπολεμικό επίπεδο. Η φυσική έλλειψη, επομένως, αντισταθμίζεται εν μέρει, ωστόσο το κόστος ναύλωσης και ασφάλισης παραμένει σε ακραία επίπεδα.
OPEC+: η σύνοδος της 1ης Νοεμβρίου και οι ποσοστώσεις για το 2027
Επτά βασικοί εταίροι της συμμαχίας — Σαουδική Αραβία, Ρωσία, Ιράκ, Κουβέιτ, Καζακστάν, Αλγερία και Ομάν — θα συνεδριάσουν την Κυριακή 1 Νοεμβρίου. Τον Οκτώβριο και τον Νοέμβριο οι ποσοστώσεις διατηρήθηκαν αμετάβλητες: 10,5 εκατ. βαρέλια/ημέρα για τη Σαουδική Αραβία, 9,9 εκατ. βαρέλια/ημέρα για τη Ρωσία, 4,4 εκατ. βαρέλια/ημέρα για το Ιράκ.
- Η πραγματική παραγωγή των επτά τον Αύγουστο ανήλθε σε περίπου 25 εκατ. βαρέλια/ημέρα — περίπου 5 εκατ. βαρέλια/ημέρα χαμηλότερα από το προπολεμικό επίπεδο του Φεβρουαρίου.
- Οι αυξήσεις των ποσοστώσεων το 2026 παρέμειναν ως επί το πλείστον στα χαρτιά λόγω των διακοπών στις εξαγωγές μέσω του Ορμούζ.
- Η αναθεώρηση των παραγωγικών δυνατοτήτων, απαραίτητη για την κατανομή των ποσοστώσεων του 2027, έχει αναβληθεί· το βασικό σενάριο της αγοράς είναι η διατήρηση της τρέχουσας πολιτικής.
Φυσικό αέριο και LNG: η Ευρώπη εισέρχεται στον χειμώνα με τα χαμηλότερα αποθέματα από το 2009
Ο ολλανδικός κόμβος TTF διαπραγματεύεται περίπου στα €96–97 ανά MWh — το υψηλότερο επίπεδο από τον Δεκέμβριο του 2022. Από την αρχή του έτους, οι τιμές του φυσικού αερίου στην Ευρώπη έχουν υπερτριπλασιαστεί. Η πληρότητα των υπόγειων αποθηκών της ΕΕ ανέρχεται σε περίπου 74,6% — το χαμηλότερο επίπεδο για αυτή την εποχή του έτους σε όλη την ιστορία των παρατηρήσεων, περίπου 14 ποσοστιαίες μονάδες χαμηλότερα από τον πενταετή μέσο όρο.
- Η απώλεια του καταριανού LNG παραμένει ο βασικός παράγοντας ελλείμματος στην αγορά υγροποιημένου φυσικού αερίου.
- Ο ανταγωνισμός με την Ασία για ευέλικτες παρτίδες LNG αναγκάζει την Ευρώπη να πληρώνει υψηλότερο τίμημα.
- Οι νορβηγικές προμήθειες περιορίστηκαν το φθινόπωρο από έκτακτες επισκευές.
- Το Henry Hub στις ΗΠΑ παραμένει περίπου στα $3 ανά MMBtu, γεγονός που ενισχύει την οικονομική θέση των αμερικανών εξαγωγέων LNG.
Για τη βιομηχανία εντάσεως ενέργειας και την ηλεκτροπαραγωγή της Ευρώπης, αυτό σημαίνει υψηλές τιμές ηλεκτρικής ενέργειας στην αιχμή του χειμώνα και κίνδυνο περιορισμού της κατανάλωσης σε περίπτωση ψυχρού καιρού.
Ρωσία: ρεκόρ εξαγωγικών εσόδων και σήματα χαλάρωσης των κυρώσεων
Οι θαλάσσιες εξαγωγές ρωσικού πετρελαίου την εβδομάδα έως τις 25 Οκτωβρίου αυξήθηκαν στα 3,85 εκατ. βαρέλια/ημέρα, ενώ η εβδομαδιαία αξία τους έφτασε τα $2,76 δισ. — το υψηλότερο επίπεδο σε όλη την περίοδο της σύγκρουσης. Η μείωση της τιμής του Urals αντισταθμίστηκε από την αύξηση των φορτίσεων και την ανατίμηση του ESPO. Παράλληλα, ο μέσος όρος τεσσάρων εβδομάδων μειώθηκε στα 3,55 εκατ. βαρέλια/ημέρα, ενώ οι έμποροι αναμένουν μείωση των φορτίσεων από τα δυτικά λιμάνια τον Νοέμβριο λόγω της αύξησης της αξιοποίησης των διυλιστηρίων και της ολοκλήρωσης της ναυσιπλοΐας στη Βόρεια Θαλάσσια Οδό.
Η ατζέντα των κυρώσεων
- Στις 28 Οκτωβρίου απέπλευσε το τέταρτο δεξαμενόπλοιο με ρωσικό ντίζελ στο πλαίσιο της συμφωνίας Μόσχας–Ουάσινγκτον της 9ης Οκτωβρίου.
- Σύμφωνα με τον επιχειρηματικό Τύπο, τα μέρη συζητούν την επιστροφή αμερικανικών εταιρειών στη ρωσική πετρελαϊκή αγορά και την επανέναρξη των προμηθειών μέσω του αγωγού «Druzhba» στην Ευρώπη.
- Η Ουγγαρία επιδιώκει την παράταση της αμερικανικής εξαίρεσης για τις αγορές ρωσικού πετρελαίου, η οποία λήγει στις 21 Νοεμβρίου.
Πετρελαιοειδή και διυλιστήρια: έλλειψη ντίζελ και ρύθμιση της εγχώριας αγοράς
Ο κλάδος των πετρελαιοειδών παραμένει ο πιο πιεσμένος κρίκος της παγκόσμιας ενεργειακής αγοράς. Στις ΗΠΑ, τα αποθέματα διυλισμένων προϊόντων παρέμειναν καθ' όλη τη διάρκεια του φθινοπώρου αισθητά χαμηλότερα από τον πενταετή κανόνα, ενώ η αξιοποίηση των διυλιστηρίων μειώνεται με τις εποχικές επισκευές.
Στη Ρωσία ισχύει απαγόρευση εξαγωγής βενζίνης, ντίζελ και ναυτιλιακών καυσίμων από την 1η Αυγούστου 2026 έως τις 31 Ιανουαρίου 2027, με ποσοστώσεις για ορισμένους εξαγωγείς ντίζελ. Η μέση λιανική τιμή του λίτρου βενζίνης στα μέσα Οκτωβρίου διαμορφώθηκε περίπου στα 78,7 ρούβλια. Το Υπουργείο Ενέργειας πρότεινε στην κυβέρνηση επιλογές στήριξης των εισαγωγών καυσίμων, μία εκ των οποίων προβλέπει αύξηση των λιανικών τιμών κατά 2,1 ρούβλια ανά λίτρο. Οι επιθέσεις drones σε διυλιστήρια, οι παρατεταμένες επισκευές και οι κυρωτικοί περιορισμοί στον εξοπλισμό συνεχίζουν να πιέζουν τα περιθώρια κέρδους της διύλισης.
Άνθρακας και ηλεκτρική ενέργεια: η επιστροφή του άνθρακα στην Ασία
Ο ενεργειακός άνθρακας Newcastle διατηρείται περίπου στα $150 ανά τόνο, έχοντας ενισχυθεί άνω του 40% σε ετήσια βάση· στις 6 Οκτωβρίου οι τιμές έφτασαν τα $152,2 — το υψηλότερο επίπεδο από τον Οκτώβριο του 2024. Το ακριβό LNG ωθεί την ασιατική ηλεκτροπαραγωγή να στραφεί στον άνθρακα, ενώ η αβεβαιότητα σχετικά με τους κανόνες εξαγωγών της Ινδονησίας καθυστερεί τις διαπραγματεύσεις για συμβόλαια του 2027. Για τις εταιρείες άνθρακα της Αυστραλίας, της Ινδονησίας, της Ρωσίας και της Νότιας Αφρικής, αυτό αποτελεί ένα παράθυρο αυξημένης κερδοφορίας.
ΑΠΕ και ενεργειακή μετάβαση: ρεκόρ εν μέσω κρίσης
Σύμφωνα με εκτίμηση του Διεθνούς Οργανισμού Ενέργειας, το 2026 οι ανανεώσιμες πηγές θα ξεπεράσουν για πρώτη φορά τον άνθρακα ως η μεγαλύτερη πηγή παραγωγής ηλεκτρικής ενέργειας παγκοσμίως, ενώ η ηλιακή παραγωγή θα ξεπεράσει την αιολική. Στην Ινδία, η παραγωγή ηλιακής και αιολικής ενέργειας το πρώτο εξάμηνο αυξήθηκε άνω του 25%. Η ενεργειακή κρίση επιταχύνει τις επενδύσεις σε ΑΠΕ, συστήματα αποθήκευσης ενέργειας και δίκτυα, ωστόσο οι βραδινές αιχμές ζήτησης εξακολουθούν να καλύπτονται από φυσικό αέριο και άνθρακα, ενώ η έλλειψη ευελιξίας οδηγεί σε συχνότερες αρνητικές τιμές στη χονδρική αγορά.
Τι είναι σημαντικό για τους επενδυτές και τους συμμετέχοντες στην αγορά ενέργειας στις 29 Οκτωβρίου
- Ορμούζ και Ιράν: οποιοδήποτε σήμα προόδου στις διαπραγματεύσεις μπορεί να αφαιρέσει γρήγορα μέρος του πριμ από το Brent· η κλιμάκωση έως τις ενδιάμεσες εκλογές στις ΗΠΑ στις 3 Νοεμβρίου — να ανοίξει τον δρόμο προς τα $120.
- Επιβεβαίωση ζημιάς στη Ρας Τάνουρα: βασικός παράγοντας για την αγορά πετρελαιοειδών της Ασίας και της Μέσης Ανατολής.
- OPEC+ 1 Νοεμβρίου: αναμένεται διατήρηση των ποσοστώσεων· έκπληξη θα αποτελούσε η συζήτηση ποσοστώσεων για το 2027.
- Φυσικό αέριο: οι μετεωρολογικές προβλέψεις και ο ρυθμός απολήψεων από τις υπόγειες αποθήκες θα καθορίσουν αν το TTF θα παραμείνει κάτω από τα €100.
- Κυρώσεις κατά της Ρωσίας: οι αποφάσεις για την Ουγγαρία, τη «συμφωνία ντίζελ» και την πρόσβαση αμερικανικών εταιρειών — δείκτης πιθανής αναδιάρθρωσης των παγκόσμιων ροών πετρελαίου.
Η αγορά πετρελαίου και φυσικού αερίου στα τέλη Οκτωβρίου 2026 παραμένει αγορά προσφοράς και γεωπολιτικής: πετρέλαιο, φυσικό αέριο, άνθρακας και πετρελαιοειδή διαπραγματεύονται ταυτόχρονα με πριμ κινδύνου, ενώ η ενεργειακή μετάβαση επιταχύνεται ακριβώς με φόντο την κρίση των παραδοσιακών ενεργειακών φορέων.