Αγορά πετρελαίου: Το Brent υποχωρεί από τα υψηλά εν αναμονή διαπραγματεύσεων
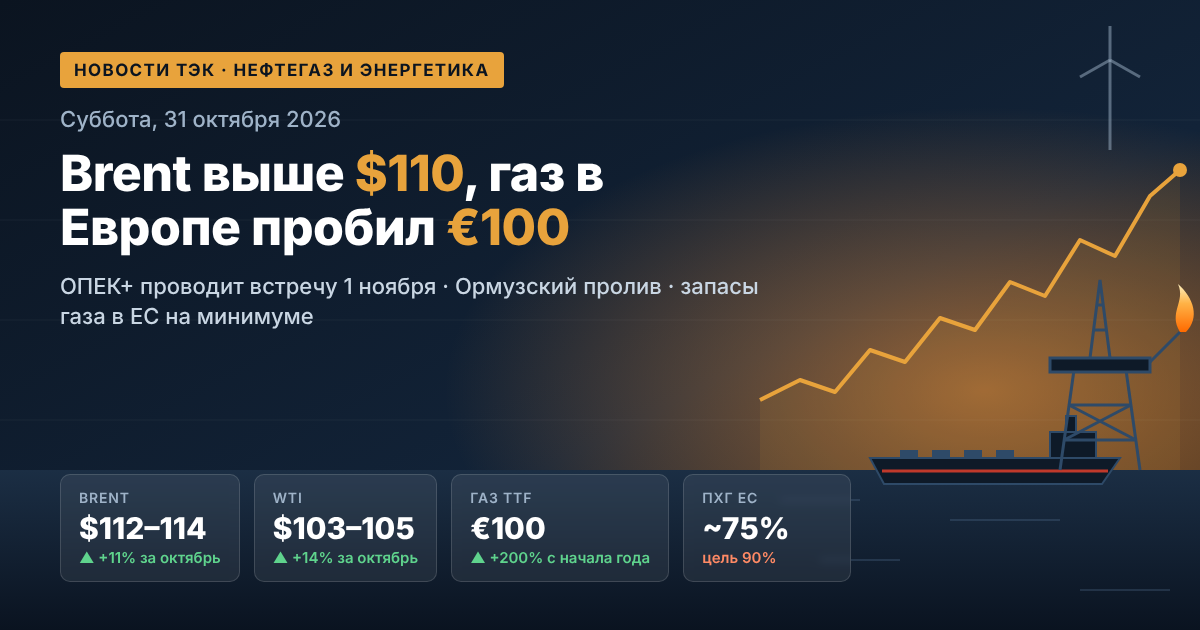
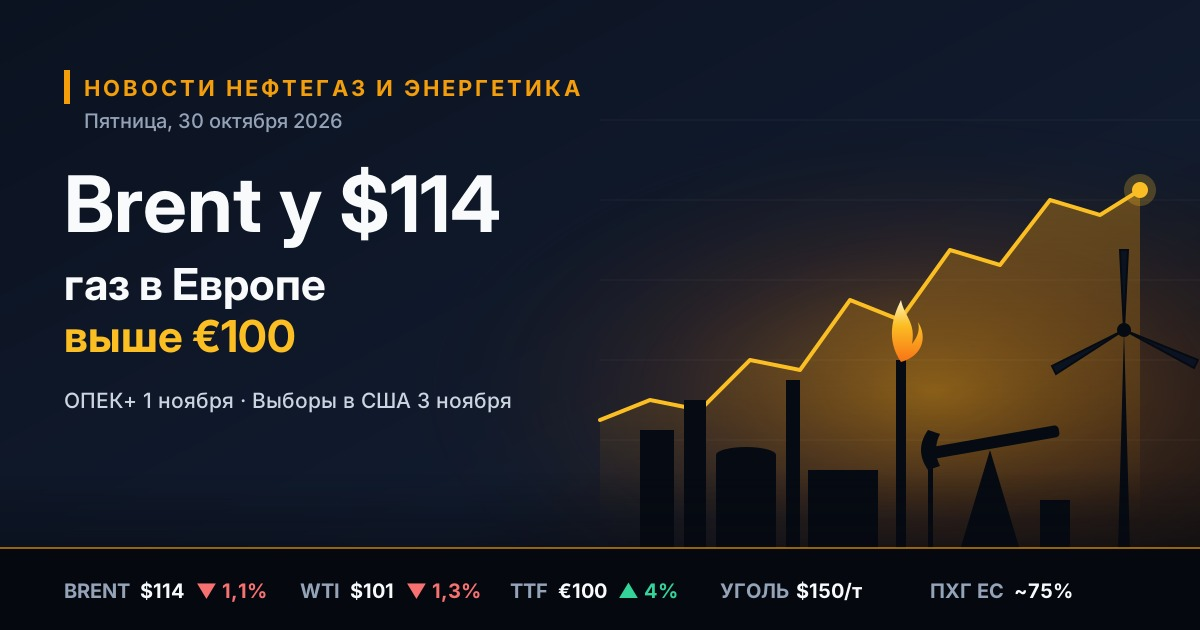
Την Πέμπτη οι τιμές του πετρελαίου υποχώρησαν κατά περίπου 1%. Το Brent της Βόρειας Θάλασσας διολίσθησε στα 114 δολάρια το βαρέλι μετά το κλείσιμο της Τετάρτης περί τα 115,3 δολάρια. Το αμερικανικό WTI διαπραγματεύεται περί τα 101 δολάρια. Αφορμή για τη διόρθωση υπήρξαν πληροφορίες για απόπειρα της Ουάσιγκτον να επαναλάβει ειρηνευτικές διαπραγματεύσεις με την Τεχεράνη. Η ιρανική πλευρά δήλωσε ότι είναι ανοιχτή στη διπλωματία και έτοιμη να επιταχύνει το υπό συζήτηση επταήμερο ειρηνευτικό σχέδιο.
Βασικοί στόχοι τιμών στην αγορά πετρελαίου:
- Brent: περί τα 114 δολάρια/βαρέλι, άνοδος σχεδόν 78% σε ετήσια βάση;
- WTI: περί τα 101 δολάρια/βαρέλι, το spread Brent–WTI περιορίστηκε περίπου στα 12,6 δολάρια;
- Εύρος 52 εβδομάδων για το Brent: από 58,7 δολάρια (Δεκέμβριος 2025) έως 120,9 δολάρια (τέλη Απριλίου 2026);
- Urals: περί τα 111–112 δολάρια/βαρέλι μετά την υποχώρηση στο πλαίσιο της γενικής διόρθωσης.
Το πολεμικό πριμ παραμένει ωστόσο. Η αγορά συνυπολογίζει δύο απειλές: ενδεχόμενη στρατιωτική επιχείρηση των ΗΠΑ κατά του Ιράν μετά τις 3 Νοεμβρίου και κλιμάκωση των επιθέσεων των Χούθι κατά της Σαουδικής Αραβίας. Γι' αυτό, ακόμη και με θετικές διπλωματικές ειδήσεις, το πετρέλαιο διατηρείται άνω των 110 δολαρίων.
Μέση Ανατολή: Επιθέσεις σε διυλιστήρια και απειλή για τον εφοδιασμό
Κύρια πηγή μεταβλητότητας παραμένει η ασφάλεια των υποδομών στον Κόλπο. Στις 27 Οκτωβρίου οι Χούθι δήλωσαν ότι εξαπέλυσαν πυραυλικό πλήγμα κατά του Ρας Τανούρα — του μεγαλύτερου διυλιστηρίου της Σαουδικής Αραβίας. Το Ριάντ δεν επιβεβαίωσε επίσημα την επίθεση, ωστόσο στην περιοχή του τερματικού σταθμού εντοπίστηκε πυρκαγιά. Την Πέμπτη ο υπό τη Σαουδική Αραβία συνασπισμός ανακοίνωσε την αναχαίτιση βαλλιστικού πυραύλου που εκτοξεύθηκε προς τις ανατολικές επαρχίες του βασιλείου.
Για τους συμμετέχοντες στην αγορά πετρελαιοειδών αυτό σημαίνει:
- διατήρηση κινδύνων για τις εξαγωγικές δυνατότητες του μεγαλύτερου προμηθευτή αργού·
- αυξημένη μεταβλητότητα του περιθωρίου διύλισης στη Μέση Ανατολή και την Ασία·
- άνοδο των ασφαλίστρων και των ναύλων στις δεξαμενοπλοϊκές διαδρομές της περιοχής.
ΟΠΕΚ+: Ποσοστώσεις στα χαρτιά και πραγματικό έλλειμμα προσφοράς
Την Κυριακή, 1 Νοεμβρίου, οι επτά βασικές χώρες του ΟΠΕΚ+ θα πραγματοποιήσουν την επόμενη διαδικτυακή σύσκεψή τους. Συμμετέχουν η Σαουδική Αραβία, η Ρωσία, το Ιράκ, το Κουβέιτ, το Καζακστάν, η Αλγερία και το Ομάν. Για τον Νοέμβριο η συμμαχία διατήρησε ήδη αμετάβλητους τους στόχους παραγωγής: 10,5 εκατ. βαρέλια/ημέρα για τη Σαουδική Αραβία και 9,9 εκατ. βαρέλια/ημέρα για τη Ρωσία.
Το βασικό πρόβλημα είναι ότι οι ποσοστώσεις υφίστανται σε μεγάλο βαθμό μόνο στα χαρτιά. Τον Αύγουστο οι επτά αυτές χώρες παρήγαγαν περί τα 25 εκατ. βαρέλια/ημέρα. Αυτό είναι περίπου 5 εκατ. βαρέλια/ημέρα λιγότερο από το προπολεμικό επίπεδο του Φεβρουαρίου. Οι εξαγωγές των χωρών του Κόλπου κυμαίνονται στο 60–80% του κανονικού. Πηγές της συμμαχίας επισημαίνουν ότι σοβαρές αλλαγές στην πολιτική παραγωγής είναι απίθανες πριν από το 2027. Η αναθεώρηση των παραγωγικών δυναμικοτήτων, από την οποία εξαρτώνται οι μελλοντικές ποσοστώσεις, έχει αναβληθεί λόγω του πολέμου.
Αποθέματα στις ΗΠΑ: Στρατηγικό απόθεμα στο χαμηλότερο επίπεδο από το 1982
Σύμφωνα με στοιχεία της EIA, τα εμπορικά αποθέματα πετρελαίου στις ΗΠΑ μειώθηκαν κατά 1,89 εκατ. βαρέλια την εβδομάδα έως τις 23 Οκτωβρίου, στα 410,6 εκατ. βαρέλια. Ακόμη πιο χαρακτηριστική είναι η εικόνα του Στρατηγικού Πετρελαϊκού Αποθέματος (SPR). Τα αποθέματά του υποχώρησαν περίπου στα 283 εκατ. βαρέλια. Πρόκειται για το χαμηλότερο επίπεδο από τον Οκτώβριο του 1982 και για λιγότερο από 40% της σχεδιαστικής χωρητικότητας. Η μείωση συνδέεται με τη δέσμευση της Ουάσιγκτον να αποδεσμεύσει 172 εκατ. βαρέλια για τη σταθεροποίηση των τιμών. Οι δυνατότητες των ΗΠΑ να αμβλύνουν νέα σοκ μέσω των αποθεμάτων γίνονται ολοένα πιο περιορισμένες.
Φυσικό αέριο και LNG: Η Ευρώπη εισέρχεται στον χειμώνα με ιστορικά χαμηλά αποθέματα
Η ευρωπαϊκή αγορά φυσικού αερίου βιώνει την πιο τεταμένη περίοδο από το 2022. Στις 28 Οκτωβρίου το συμβόλαιο TTF του επόμενου μήνα σκαρφάλωσε ενδοσυνεδριακά στα 100,9 ευρώ/MWh. Για σύγκριση: τον Φεβρουάριο, πριν από την έναρξη της σύγκρουσης, το αέριο κόστιζε περί τα 30 ευρώ. Οι υπόγειες αποθήκες της ΕΕ είναι πληρωμένες περίπου κατά 75%. Πρόκειται για το χαμηλότερο επίπεδο για αυτή την εποχή από το 2009, ενώ ο πενταετής μέσος όρος είναι περίπου 89%. Οι Βρυξέλλες έχουν ήδη χαλαρώσει τον στόχο πλήρωσης των αποθηκών από 90% σε 80%.
Βασικοί παράγοντες της αγοράς φυσικού αερίου:
- Κατάρ: περίπου 17% των εξαγωγικών δυναμικοτήτων του Ρας Λαφάν έχουν τεθεί εκτός λειτουργίας για χρόνια·
- Ασία: το spot LNG κοστίζει άνω των 30 δολαρίων/MMBtu και η Ευρώπη ανταγωνίζεται τους ασιατικούς αγοραστές για κάθε φορτίο·
- ΗΠΑ: το Henry Hub παραμένει περί τα 3 δολάρια/MMBtu — η ψαλίδα με τις ευρωπαϊκές τιμές είναι σχεδόν δεκαπλάσια, γεγονός που στηρίζει τις εξαγωγές αμερικανικού LNG.
Ηλεκτροπαραγωγή και ΑΠΕ: Ο άνεμος συγκρατεί τις τιμές
Παρά το ακριβό αέριο, την εβδομάδα από τις 19 Οκτωβρίου οι χονδρικές τιμές ηλεκτρικής ενέργειας μειώθηκαν στις περισσότερες ευρωπαϊκές αγορές. Κύρια αιτία είναι η υψηλή αιολική παραγωγή. Στη Γαλλία και τις Κάτω Χώρες οι εβδομαδιαίες τιμές έπεσαν κατά 29%. Στις 23 Οκτωβρίου η Γαλλία σημείωσε απόλυτο ρεκόρ αιολικής παραγωγής για ημέρα Οκτωβρίου — 415 GWh. Οι ανανεώσιμες πηγές ενέργειας αποδεικνύουν τον ρόλο τους ως σταθεροποιητή τιμών. Παράλληλα, οι αναλυτές αναμένουν άνοδο των τιμών ηλεκτρικής ενέργειας την τρέχουσα εβδομάδα — καθώς εξασθενεί ο άνεμος και αυξάνεται η ζήτηση θέρμανσης. Η παραγωγή από φυσικό αέριο θα καθορίζει και πάλι την οριακή τιμή.
Άνθρακας: Το σοκ του φυσικού αερίου επαναφέρει τη ζήτηση
Ο ενεργειακός άνθρακας είναι ένας από τους κύριους ωφελημένους της κρίσης στην αγορά LNG. Ο αυστραλιανός δείκτης Newcastle διαπραγματεύεται περί τα 150 δολάρια ο τόνος. Αυτό είναι περίπου 40% υψηλότερα από το επίπεδο της αρχής του έτους, ενώ στις 6 Οκτωβρίου η τιμή έφτασε τα 152,2 δολάρια — υψηλό από το φθινόπωρο του 2024. Ενεργειακές εταιρείες στην Ασία και την Ευρώπη στρέφονται από το ακριβό αέριο στον άνθρακα, γεγονός που στηρίζει τους εξαγωγείς από την Αυστραλία, την Ινδονησία, τη Νότια Αφρική και τη Ρωσία.
Ρωσικές εξαγωγές πετρελαίου: Ακριβά ναύλα και ανταγωνισμός στην Ασία
Οι θαλάσσιες εξαγωγές ρωσικού πετρελαίου το τετράμηνο έως τις 25 Οκτωβρίου διαμορφώθηκαν κατά μέσο όρο σε 3,55 εκατ. βαρέλια/ημέρα — το χαμηλότερο επίπεδο σε πέντε εβδομάδες. Την τελευταία εβδομάδα, αντίθετα, οι φορτώσεις αυξήθηκαν σε 3,85 εκατ. βαρέλια/ημέρα. Τα εβδομαδιαία έσοδα από εξαγωγές διατηρούνται περί τα 2,6–2,8 δισ. δολάρια.
Βασικές τάσεις στη δομή των εξαγωγών:
- τα ναύλα Urals από δυτικά λιμάνια προς την Ινδία έφτασαν σε επίπεδα ρεκόρ ~30 δολαρίων το βαρέλι·
- τον Σεπτέμβριο οι παραδόσεις στην Κίνα αυξήθηκαν σε 1,68 εκατ. βαρέλια/ημέρα, ενώ στην Ινδία μειώθηκαν σε 1,8 εκατ. βαρέλια/ημέρα·
- τα ινδικά διυλιστήρια στρέφονται εν μέρει σε πετρέλαιο από το Ιράκ, τη Σαουδική Αραβία και τη Βραζιλία.
Πετρελαιοειδή στη Ρωσία: Απαγόρευση εξαγωγών και σταθεροποίηση της αγοράς
Η εγχώρια αγορά καυσίμων της Ρωσίας εξέρχεται σταδιακά από την κρίση. Η προσωρινή απαγόρευση εξαγωγών βενζίνης, ντίζελ και ναυτιλιακών καυσίμων ισχύει από την 1η Αυγούστου 2026 έως τις 31 Ιανουαρίου 2027. Για τους παραγωγούς ντίζελ και ναυτιλιακών καυσίμων υπάρχει ξεχωριστή προθεσμία στα τέλη Οκτωβρίου. Η αγορά αναμένει απόφαση για το επόμενο καθεστώς εξαγωγών. Μετά την επίθεση στο διυλιστήριο του Ριαζάν στις 15 Οκτωβρίου δεν έχουν καταγραφεί νέα επιβεβαιωμένα πλήγματα σε ρωσικά διυλιστήρια. Η μέση λιανική τιμή καυσίμων στα μέσα Οκτωβρίου διαμορφώθηκε περί τα 78,7 ρούβλια το λίτρο. Οι εισαγωγές βενζίνης από τη Λευκορωσία, την Ινδία και το Καζακστάν θα συνεχιστούν τουλάχιστον έως το τέλος του έτους.
Πρόβλεψη και ημερολόγιο: Σε τι να εστιάσουν οι επενδυτές
Η Παγκόσμια Τράπεζα στην επικαιροποιημένη πρόβλεψή της αναμένει άνοδο των τιμών ενεργειακών αγαθών το 2026 κατά περίπου 32% και μείωση κατά 12% το 2027. Πρόκειται για σενάριο σταδιακής ομαλοποίησης του εφοδιασμού. Το επόμενο διάστημα η αγορά ενέργειας θα προσανατολίζεται στα εξής γεγονότα:
- 30 Οκτωβρίου — κλείσιμο του μήνα στα χρηματιστήρια εμπορευμάτων και στοιχεία για τη γεωτρητική δραστηριότητα στις ΗΠΑ·
- 1 Νοεμβρίου — σύσκεψη των επτά χωρών του ΟΠΕΚ+ για την παραγωγή του Δεκεμβρίου·
- 3 Νοεμβρίου — ενδιάμεσες εκλογές στις ΗΠΑ, μετά τις οποίες αυξάνεται ο κίνδυνος στρατιωτικής κλιμάκωσης γύρω από το Ιράν·
- αρχές Νοεμβρίου — δυναμική της αποθήκευσης φυσικού αερίου από τις ευρωπαϊκές αποθήκες με την έναρξη της περιόδου θέρμανσης.
Οι αγορές πετρελαίου και φυσικού αερίου παραμένουν σε καθεστώς «συναλλαγών τίτλων», όπου μία είδηση αρκεί για να μετακινήσει τις τιμές κατά αρκετά τοις εκατό. Για τις πετρελαϊκές εταιρείες, τα διυλιστήρια, τους traders και τους ενεργειακούς ομίλους αυτό σημαίνει υψηλή αποδοτικότητα με διατήρηση σημαντικών κινδύνων. Η αντιστάθμιση κινδύνου και η διαχείριση ρευστότητας αναδεικνύονται σε κορυφαίες προτεραιότητες έως το τέλος του έτους.