Αγορά πετρελαίου: γεωπολιτική προσαύξηση διατηρεί το Brent πάνω από 105 δολάρια
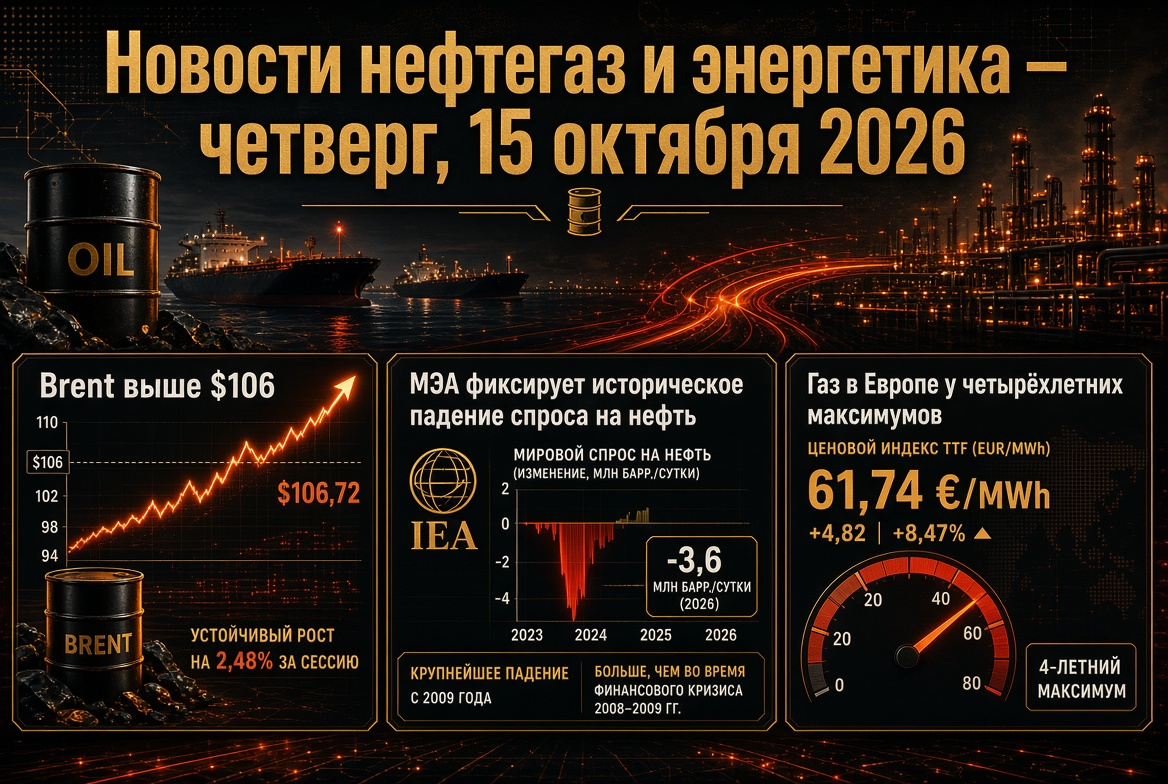
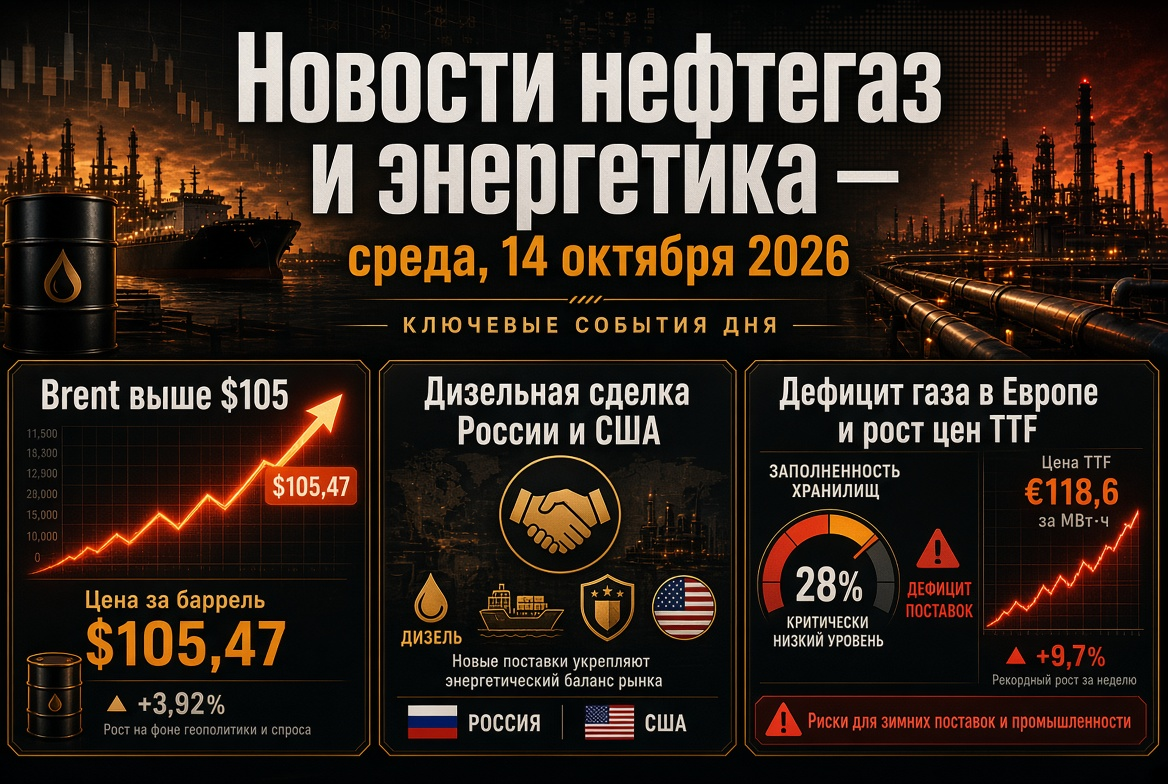
Σύμφωνα με τα αποτελέσματα των συναλλαγών της 14ης Οκτωβρίου, το συμβόλαιο Φεβρουαρίου για το Brent διαπραγματεύτηκε γύρω από τα 106,3–106,5 δολάρια το βαρέλι, φτάνοντας ενδοημερισίως έως τα 107,15 δολάρια. Το αμερικανικό WTI διαπραγματεύεται γύρω από τα 95 δολάρια. Έναν χρόνο νωρίτερα, οι τιμές του πετρελαίου ήταν περίπου 62–63 δολάρια, που σημαίνει ότι η αύξηση τα τελευταία δώδεκα μήνες ξεπερνά το 70%.
Βασικοί κινητήριοι παράγοντες των τιμών:
- Στενό του Χορμούζ. Οι επιθέσεις σε πλοία συνεχίζονται: τάνκερ που περνάνε από διαδρομές χωρίς συμφωνία με την Τεχεράνη, ανατίθενται σε νάρκες, ενώ στις 13 Οκτωβρίου, η έξοδος από το στενό είχε ως αποτέλεσμα τη βύθιση ενός κοντέινερ. Το Ιράν συνδέει την πλήρη ανοικτότητα του στενού με την εκτέλεση επτά όρων, που έχουν τεθεί στην Ουάσινγκτον.
- Επιθέσεις των Χούθις στη Σαουδική Αραβία. Το κίνημα «Ανσάρ Αλλάχ» δήλωσε για επιθέσεις σε εγκαταστάσεις της Saudi Aramco στη Νταχράν και στην Ανατολική Επαρχία, σε διυλιστήριο στην Ριάντ και στο αεροδρόμιο της πρωτεύουσας, υποσχόμενοι να επεκτείνουν τον κατάλογο των στόχων.
- Διαφορά μεταξύ χρηματιστηρίου και φυσικής αγοράς. Οι πραγματικές παρτίδες πρώτης ύλης, σύμφωνα με εκτιμήσεις τιμολόγησης, κοστίζουν περίπου 129 δολάρια το βαρέλι — σημαντικά πιο ακριβές από τον "χάρτινο" Brent.
- Ρεκόρ ναυτιλιακών τιμών. Η μεταφορά ρωσικού πετρελαίου από τα λιμάνια της Βαλτικής και της Μαύρης Θάλασσας στην Ινδία κοστίζει 27–32 δολάρια το βαρέλι, ενώ οι μεταφορές από το Ρας-Τανούρα στη Ρότερνταμ έχουν αυξηθεί από περίπου 2 δολάρια το 2025 σε πάνω από 35 δολάρια.
Οι αναλυτές προβλέπουν ότι η τιμή του WTI θα κυμανθεί μεταξύ 90–100 δολαρίων τις επόμενες εβδομάδες; η περαιτέρω κλιμάκωση στη Μέση Ανατολή μπορεί να επαναφέρει τον Brent σε υψηλά επίπεδα άνοιξης άνω των 120 δολαρίων.
Έκθεση ΙΕΑ: η πτώση της ζήτησης πετρελαίου συγκρίνεται με τις μεγαλύτερες κρίσεις
Η έκθεση του ΙΕΑ για τον Οκτώβριο υπήρξε το κύριο αναλυτικό γεγονός της εβδομάδας για τον τομέα πετρελαίου και φυσικού αερίου. Βασικά νούμερα:
- Η παγκόσμια ζήτηση πετρελαίου το 2026 θα μειωθεί κατά 2,61 εκατομμύρια βαρέλια την ημέρα — στα 102,38 εκατομμύρια βαρέλια/ημέρα (η πρόβλεψη έχει υποβαθμιστεί κατά περίπου 110.000 βαρέλια/ημέρα).
- Η παγκόσμια προσφορά πετρελαίου το 2026 θα μειωθεί κατά 5,8 εκατομμύρια βαρέλια/ημέρα — στα 100,7 εκατομμύρια βαρέλια/ημέρα.
- Η επιστροφή σε αύξηση της κατανάλωσης αναμένεται όχι νωρίτερα από τον Μάρτιο του 2027; το 2027 η ζήτηση αναμένεται να φτάσει περίπου τα 104,38 εκατομμύρια βαρέλια/ημέρα, που είναι ακόμα χαμηλότερη από την κατανάλωση του 2025.
- Οι μεγαλύτερες απώλειες αφορούν τα ντίζελ και πρώτες ύλες πετροχημείας, ειδικά στην Ασία.
Ο ΙΕΑ επιταχύνει επίσης την αποδέσμευση στρατηγικών αποθεμάτων: μετά από την ιστορική απόφαση τον Μάρτιο να απελευθερώσουν 400 εκατομμύρια βαρέλια, ο οργανισμός κάλεσε τις χώρες να προμηθεύσουν γρηγορότερα την αγορά με ντίζελ από τα αποθέματα. Ο ΟΠΕΚ, από την πλευρά του, μείωσε για έκτη συνεχή φορά την εκτίμηση της ζήτησης για το 2026, αλλά αύξησε την πρόβλεψη για αύξηση το 2027, επισημαίνοντας την ανάγκη ανανέωσης των εξαντλημένων αποθεμάτων.
ΟΠΕΚ+: οι ποσοστώσεις παγώνουν, η πραγματική παραγωγή είναι κάτω από τον στόχο
Επτά χώρες του ΟΠΕΚ+ διατήρησαν τους στοχευμένους επίπεδους παραγωγής πετρελαίου για τον Νοέμβριο χωρίς αλλαγές. Οι ποσοστώσεις κατανεμήθηκαν ως εξής:
- Σαουδική Αραβία — 10,478 εκατομμύρια βαρέλια/ημέρα;
- Ρωσία — 9,949 εκατομμύρια βαρέλια/ημέρα;
- Ιράκ — 4,431 εκατομμύρια βαρέλια/ημέρα;
- Κουβέιτ — 2,676 εκατομμύρια βαρέλια/ημέρα;
- Καζακόστάν — 1,628 εκατομμύρια βαρέλια/ημέρα;
- Αλγερία — 1,007 εκατομμύρια βαρέλια/ημέρα;
- Ομάν — 841 χιλιάδες βαρέλια/ημέρα.
Στην πράξη, οι ποσοστώσεις παραμένουν σε μεγάλο βαθμό μόνο στα χαρτιά: λόγω του πολέμου και των λογιστικών περιορισμών, η πραγματική παραγωγή ορισμένων συμμετεχόντων είναι σημαντικά κάτω από τους στοχευόμενους δείκτες. Η δομή της συμμαχίας έχει αλλάξει μετά την αποχώρηση των ΗΑΕ από τον ΟΠΕΚ και τον ΟΠΕΚ+ από τις 1 Μαΐου 2026. Η επόμενη συνάντηση της «επταμερούς» είναι προγραμματισμένη για τις 1 Νοεμβρίου, ενώ η συνεδρίαση της επιτροπής παρακολούθησης είναι προγραμματισμένη για τις 29 Νοεμβρίου.
Συμφωνία ντίζελ της Ρωσίας και ΗΠΑ: νέος παράγοντας για την αγορά πετρελαιοειδών
Η αγορά πετρελαιοειδών συνεχίζει να αναλύει τη συμφωνία που επιτεύχθηκε στις 9 Οκτωβρίου κατά τη διάρκεια τηλεφωνικής συνομιλίας μεταξύ των προέδρων της Ρωσίας και των ΗΠΑ. Το Υπουργείο Οικονομικών των ΗΠΑ χορήγησε άδεια, που αποδυναμώνει προσωρινά τις κυρώσεις κατά του ρωσικού ντίζελ. Οι παράμετροι της συμφωνίας είναι οι εξής:
- πάνω από 300 χιλιάδες τόνοι ντίζελ για τις αμερικανικές και παγκόσμιες αγορές τον Οκτώβριο;
- άλλοι 500 χιλιάδες τόνοι τον Νοέμβριο και στη συνέχεια περίπου 1 εκατομμύριο τόνοι;
- στο μέλλον — έως 3 εκατομμύρια τόνους το μήνα, ανάλογα με την κατάσταση των ρωσικών διυλιστηρίων.
Η Μόσχα άρει πρόωρα τους περιορισμούς στις εξαγωγές ντίζελ. Για τις ρωσικές εταιρείες πετρελαίου, αυτό σημαίνει επιπλέον νομισματικά έσοδα και κίνητρο για την πλήρωση των διυλιστηρίων. Για την Ουάσινγκτον, είναι ένα εργαλείο για την μείωση των τιμών καυσίμου πριν από τις εκλογές στο Κογκρέσο. Η ευρωπαϊκή διπλωματία έχει ασκήσει κριτική στη συμφωνία και έχει ανακοινώσει νέες κυρώσεις. Παραμένει το ζήτημα της εκτέλεσης: μετά τις επιθέσεις στα διυλιστήρια το καλοκαίρι, ένα μέρος των δυνατοτήτων επεξεργασίας εξακολουθεί να ανακάμπτει.
«Ενεργειακή εκεχειρία»: εύθραυστη παύση για την υποδομή
Στις 11 Οκτωβρίου, ο Ντόναλντ Τραμπ ανακοίνωσε την ενεργοποίηση της «ενεργειακής εκεχειρίας» μεταξύ Ρωσίας και Ουκρανίας — μια αμοιβαία απόρριψη επιθέσεων κατά ενεργειακής υποδομής. Το Κρεμλίνο χαρακτήρισε την ιδέα θετική, ωστόσο δεν δημοσιεύθηκαν επίσημες όροι. Στις 12 Οκτωβρίου, οι επιθέσεις σε ουκρανικούς ενεργειακούς στόχους συνέχισαν, και μόλις στις 13 Οκτωβρίου υπήρξε η πρώτη ημέρα χωρίς τέτοιες επιθέσεις. Για τους συμμετέχοντες στην αγορά της ενέργειας, η ανθεκτικότητα της παύσης είναι κρίσιμη: οι επιθέσεις στα διυλιστήρια έχουν γίνει ένας από τους παράγοντες της παγκόσμιας έλλειψης ντίζελ το 2026.
Φυσικό αέριο και LNG: η Ευρώπη εισέρχεται στο χειμώνα με έλλειψη αποθεμάτων
Η ευρωπαϊκή αγορά αερίου είναι ο πιο τεταμένος τομέας της παγκόσμιας ενέργειας. Τα συμβόλαια μελλοντικής εκπλήρωσης στο κόμβο TTF αυξήθηκαν στα 86–87 ευρώ ανά MWh, το υψηλότερο επίπεδο από τον Δεκέμβριο του 2022; η αύξηση προσεγγίζει το 170% σε σύγκριση με πέρυσι. Οι λόγοι είναι:
- η απώλεια εξαγωγών φυσικού αερίου από το Κατάρ λόγω ζημιών στις εγκαταστάσεις του Ρας-Λαφάν;
- η πληρότητα των υπόγειων αποθηκευτικών χώρων της ΕΕ είναι περίπου 73% έναντι εποχιακού στόχου 90%;
- σφοδρός ανταγωνισμός με την Ασία για ελεύθερες παρτίδες υγροποιημένου φυσικού αερίου.
Ορισμένοι αναλυτές διατηρούν μια μέτρια πρόβλεψη — γύρω από €56 ανά MWh το τέταρτο τρίμηνο λόγω επιταχυνόμενης ροής. Ωστόσο, οι φυσικοί περιορισμοί στην αγορά αερίου δεν αίρονται με διπλωματικές δηλώσεις. Αξιοσημείωτο είναι ότι οι ρωσικές εξαγωγές Arctic LNG στους ευρωπαϊκούς λιμένες αυξήθηκαν περίπου 9,5% σε εννέα μήνες.
Άνθρακας: η επιστροφή του κύριου καυσίμου της Ασίας
Η έλλειψη LNG έχει καταστήσει τον άνθρακα τον κύριο ωφεληθέντα της κρίσης. Ο ενεργειακός άνθρακας Newcastle διαπραγματεύεται γύρω από 149–150 δολάρια τον τόνο, κοντά σε τριετή υψηλά επίπεδα, με αύξηση άνω του 40% σε ετήσια βάση. Με την τιμή του LNG στην Ασία γύρω από τα 25 δολάρια ανά MMBtu, ο υψηλής ποιότητας άνθρακας κοστίζει για τις εταιρείες παραγωγής περίπου 80% φθηνότερα. Ο ΙΕΑ προβλέπει ρεκόρ παγκόσμιας ζήτησης για τον άνθρακα το 2026: η Κίνα, η Ινδία, η Ιαπωνία, η Νότια Κορέα και ένα τμήμα της Ευρώπης επενδύουν στην παραγωγή από άνθρακα. Το τέταρτο τρίμηνο είναι παραδοσιακά κορυφαίο για τις εισαγωγές, επομένως οι εξαγωγές άνθρακα μπορεί να αυξηθούν σημαντικά μέχρι το τέλος του έτους. Στην Ινδία, ο αριθμός των θερμοηλεκτρικών σταθμών με αποθέματα καυσίμου κάτω από 25% της απαιτούμενης ποσότητας μέχρι την 1η Οκτωβρίου ανήλθε σε 85.
ΑΠΕ και ηλεκτροπαραγωγή: ρεκόρ παραγωγής και πρόβλημα δικτύων
Η ενεργειακή μετάβαση συνεχίζεται ακόμα και εν μέσω της κρίσης στον τομέα πετρελαίου και φυσικού αερίου. Το 2025, οι ανανεώσιμες πηγές ενέργειας κατάφεραν για πρώτη φορά σε έναν αιώνα να ξεπεράσουν τον άνθρακα στην παγκόσμια ηλεκτροπαραγωγή. Νέα ρεκόρ:
- Αυστραλία: στις 11 Οκτωβρίου, η παραγωγή από φωτοβολταϊκά πάνελ σε στέγες στο κύριο ενεργειακό σύστημα της χώρας άγγιξε τα 17,5 GW, με το ποσοστό ηλιακής ενέργειας στην κατανάλωση να φτάνει το 72%;
- Ινδία: η ημερήσια παραγωγή ηλιακής ενέργειας ανανέωσε το ρεκόρ στις 30 Σεπτεμβρίου;
- ΗΠΑ: τον Μάιο, η ηλιακή παραγωγή ξεπέρασε για πρώτη φορά την παραγωγή από άνθρακα.
Η άλλη πλευρά είναι οι ρεκόρ περιορισμοί παραγωγής ΑΠΕ και οι αρνητικές τιμές ηλεκτρικής ενέργειας κατά τις ώρες κορύφωσης του ήλιου. Αυτό επιβεβαιώνει ότι οι επενδύσεις σε συστήματα αποθήκευσης ενέργειας και υποδομές ηλεκτρικών δικτύων γίνονται το κλειδί για τις εταιρείες ενέργειας.
Ρωσική αγορά καυσίμων: σταθεροποίηση υπό τον έλεγχο του ρυθμιστή
Η εσωτερική αγορά πετρελαιοειδών στη Ρωσία παραμένει σε φάση ασταθούς σταθεροποίησης:
- η μέση λιανική τιμή για τη βενζίνη είναι 78,73 ρούβλια ανά λίτρο, για το ντίζελ 86,72 ρούβλια;
- από την αρχή του έτους, η βενζίνη έχει αυξηθεί κατά 21%, ξεπερνώντας σημαντικά τη συνολική πληθωριστική τάση;
- στο χρηματιστήριο, το АИ-92 την εβδομάδα μειώθηκε στα 69,4 χιλιάδες ρούβλια ανά τόνο, ενώ το АИ-95 αυξήθηκε στα 70,9 χιλιάδες ρούβλια;
- η Ρυθμιστική Αρχή Ανταγωνισμού (ФАС) υπέγραψε συμφωνίες τιμών για καύσιμα με 35 περιοχές.
Ο κύριος κίνδυνος είναι οι έκτακτες επισκευές των διυλιστηρίων: η αύξηση των εξαγωγών ντίζελ απαιτεί την ισορροπία των εξωτερικών υποχρεώσεων με την πλήρη κάλυψη της εσωτερικής αγοράς.
Αυτό που ενδιαφέρει τους επενδυτές και τους συμμετέχοντες στην αγορά ενέργειας
- Πετρέλαιο: η γεωπολιτική προσαύξηση παραμένει; η βασική ζώνη για το Brent είναι 100–110 δολάρια με ρίσκο για εκρηκτικές αντιδράσεις από επιθέσεις στην υποδομή του Περσικού Κόλπου.
- Πετρελαιοειδή: το ντίζελ παραμένει το πιο σπάνιο προϊόν; οι ρωσικές προμήθειες και οι στρατηγικές αποθήκες του ΙΕΑ μπορούν εν μέρει να μειώσουν την προσαύξηση.
- Φυσικό αέριο: οι ευρωπαϊκές τιμές είναι ευαίσθητες στο καιρό και τους ρυθμούς αποθήκευσης; ένας κρύος χειμώνας μπορεί να ανεβάσει το TTF πάνω από 100 ευρώ.
- Άνθρακας: οι τιμές θα παραμείνουν υποστηριγμένες μέχρι το τέλος του έτους λόγω της εποχιακής κορύφωσης της ζήτησης στην Ασία.
- Βασικές ημερομηνίες: συνεδρίαση του ΟΠΕΚ+ στις 1 Νοεμβρίου και δεδομένα για αποθέματα πετρελαίου και φυσικού αερίου στις ΗΠΑ και την Ευρώπη.
Η παγκόσμια ενέργεια τον φθινόπωρο του 2026 ζει σε κατάσταση ταυτόχρονης προσφοράς και περιορισμένου ενδιαφέροντος. Για τις εταιρείες πετρελαίου και φυσικού αερίου, αυτή είναι μια περίοδος υψηλών εσόδων και αυξημένων κινδύνων, για τους καταναλωτές — χρόνος ακριβής ενέργειας, ενώ για τον τομέα ΑΠΕ και αποθηκευτών — ένα παράθυρο για ταχεία ανάπτυξη.